Atnaujinta 2026-08-19
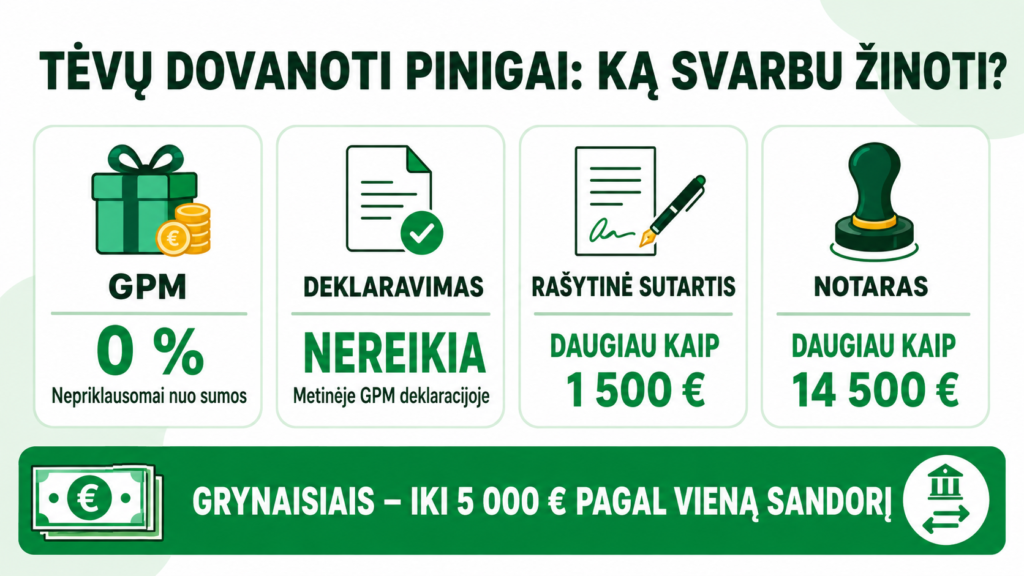
Kyla klausimas – ar apmokestinami tėvų dovanoti pinigai? Pagal Lietuvos mokesčių įstatymus – tėvų dovanotos sumos kiekvienam vaikui yra neapmokestinamos pajamų mokesčio apskaičiavimo tikslu.
Valstybinė mokesčių inspekcija (VMI) prižiūri dovanų deklaravimą ir apmokestinimą, siekia užtikrinti mokesčių įstatymų laikymąsi.
Koks yra neapmokestinamos dovanos dydis tarp artimųjų ir giminaičių?
Pagal Lietuvos Respublikos įstatymus, tėvų, senelių, vaikų, sutuoktinių, brolių ar seserų tarpusavio piniginės dovanos yra neapmokestinamos.
Nepriklausomai nuo dovanos vertės GPM neapmokestinamos dovanos, gautos iš:
- sutuoktinio;
- tėvų ir įtėvių;
- vaikų ir įvaikių;
- senelių;
- vaikaičių;
- brolių ir seserų.
Tai svarbu, nes sugyventinis, pusbrolis, teta, dėdė, dukterėčia, sūnėnas ar sutuoktinio tėvai į šį GPM lengvatos sąrašą nepatenka. Iš kitų asmenų per kalendorinius metus gautų dovanų bendra vertė neapmokestinama tik tol, kol neviršija 2 500 Eur.
Ar reikia deklaruoti piniginę dovaną metinėje pajamų mokesčio deklaracijoje?
- Jei gauta pinigų suma iš artimųjų – deklaruoti nereikia.
- Jei dovana gauta ne iš artimo asmens (pvz., draugo, pusbrolio, tetos ir kt.) ir viršija 2500 eurų – ją reikia deklaruoti ir sumokėti GPM.

Kokius dokumentus reikia pateikti VMI?
Jei deklaruojate dovaną – VMI gali paprašyti:
- Pinigų dovanojimo sutarties (jei buvo sudaryta);
- Banko pavedimo išrašo, įrodančio dovanos pervedimą;
- Paaiškinimo apie gautas lėšas (ypač jei jos viršija limitus).
Šie dokumentai reikalingi ir apskaičiuojant pajamų mokestį.
Ar dovanojimas turi būti patvirtintas notaro ar dovanojimo sutartimi?
Jeigu dovanojama suma viršija 14 500 eurų, pinigų dovanojimo sutartis privalo būti patvirtinta notaro.
Kai dovanojama suma didesnė nei 1500 eurų, bet neviršija 14 500 eurų, sutartis turi būti sudaryta raštu.
Iš kitų gyventojų gautos dovanos
Jei dovaną gaunate iš kitų asmenų, pavyzdžiui, draugų, pusbrolių ar nesusituokusio partnerio, bendra per kalendorinius metus gautų dovanų vertė, neviršijanti 2 500 eurų, gyventojų pajamų mokesčiu neapmokestinama. Šią ribą viršijanti dovanų dalis yra apmokestinama ir turi būti deklaruojama.
2026 m. apmokestinamųjų ne iš darbo santykių gautų pajamų daliai, neviršijančiai 12 VDU, arba 27 745,80 euro, taikomas 15 proc. GPM tarifas. Šią ribą viršijanti pajamų dalis apmokestinama pagal bendrą metinių apmokestinamųjų pajamų dydį: iki 36 VDU taikomas 20 proc., pajamų daliai nuo 36 iki 60 VDU – 25 proc., o 60 VDU viršijančiai daliai – 32 proc. GPM tarifas. 2026 m. 36 VDU sudaro 83 237,40 euro, o 60 VDU – 138 729 eurus.
Mokesčių tarifai ir slenksčiai
Pagal 2026 m. galiojančią tvarką apmokestinamoji iš kitų gyventojų gautų dovanų dalis vertinama kartu su kitomis gyventojo metinėmis apmokestinamosiomis pajamomis. Iš sutuoktinio, tėvų, vaikų, senelių, vaikaičių, brolių ar seserų gautos dovanos į šį skaičiavimą neįtraukiamos, nes jos GPM neapmokestinamos nepriklausomai nuo vertės.
- Apmokestinamųjų ne iš darbo santykių gautų pajamų daliai, neviršijančiai 12 VDU, 2026 m. taikomas 15 proc. GPM tarifas. 12 VDU sudaro 27 745,80 euro.
- 12 VDU viršijančiai daliai taikomi pagrindiniai GPM tarifai. Iki 36 VDU siekiančiai metinių apmokestinamųjų pajamų daliai taikomas 20 proc., daliai nuo 36 iki 60 VDU – 25 proc., o 60 VDU viršijančiai daliai – 32 proc. tarifas.
- 2026 m. 36 VDU sudaro 83 237,40 euro, o 60 VDU – 138 729 eurus.
Svarbu paminėti, kad iš kitų gyventojų gautas dovanas, kurių bendra vertė per kalendorinius metus viršija 2 500 eurų, turi deklaruoti dovanos gavėjas. Metinę pajamų mokesčio deklaraciją ir joje apskaičiuotą GPM reikia pateikti bei sumokėti iki kitų metų gegužės 1 dienos. Deklaracijoje nurodoma visa per metus iš kitų gyventojų gautų deklaruotinų dovanų vertė, tačiau GPM skaičiuojamas tik nuo 2 500 eurų viršijančios dalies.
DUK
Ne, artimų giminaičių – tėvų, vaikų, senelių ar sutuoktinių – dovanoti pinigai Lietuvoje paprastai nėra apmokestinami gyventojų pajamų mokesčiu.
Tam tikrais atvejais taip. Jei suma didelė ir naudojama, pavyzdžiui, būsto pirkimui ar paskolai padengti, verta turėti pavedimų išrašus arba dovanojimo sutartį.
Mažesnėms sumoms dažniausiai pakanka bankinio pavedimo paskirties. Didesnėms sumoms rekomenduojama sudaryti rašytinę dovanojimo sutartį.
Gali. Bankai ar institucijos gali prašyti paaiškinti pinigų kilmę, todėl saugiau pinigus perduoti bankiniu pavedimu.