Atnaujinta 2026-09-14
Metinės finansinės ataskaitos – ne vien formalumas, kurį verslas turi prisiminti kartą per metus. Jose parodoma įmonės finansinė būklė, veiklos rezultatai, turtas, įsipareigojimai ir kita teisės aktuose numatyta informacija. Daliai juridinių asmenų parengtas ir patvirtintas metinių finansinių ataskaitų rinkinys turi būti pateikiamas Juridinių asmenų registrui.
Finansinių ataskaitų rengimą ir teikimą Lietuvoje reglamentuoja Įmonių ir įmonių grupių atskaitomybės įstatymas, Finansinės apskaitos įstatymas bei konkrečioms juridinėms formoms taikomi teisės aktai. Todėl įmonės pareigos gali skirtis priklausomai nuo jos teisinės formos, dydžio, veiklos ir kitų aplinkybių.
Kam reikia teikti metines finansines ataskaitas?
Pareiga rengti ir teikti finansines ataskaitas taikoma daugeliui juridinių asmenų. Tarp jų – uždarosios ir akcinės bendrovės, mažosios bendrijos bei kiti subjektai, kuriems tokią pareigą nustato jų veiklą reglamentuojantys teisės aktai.
Atskiri reikalavimai taikomi ir pelno nesiekiantiems juridiniams asmenims, pavyzdžiui, viešosioms įstaigoms, asociacijoms bei labdaros ir paramos fondams.
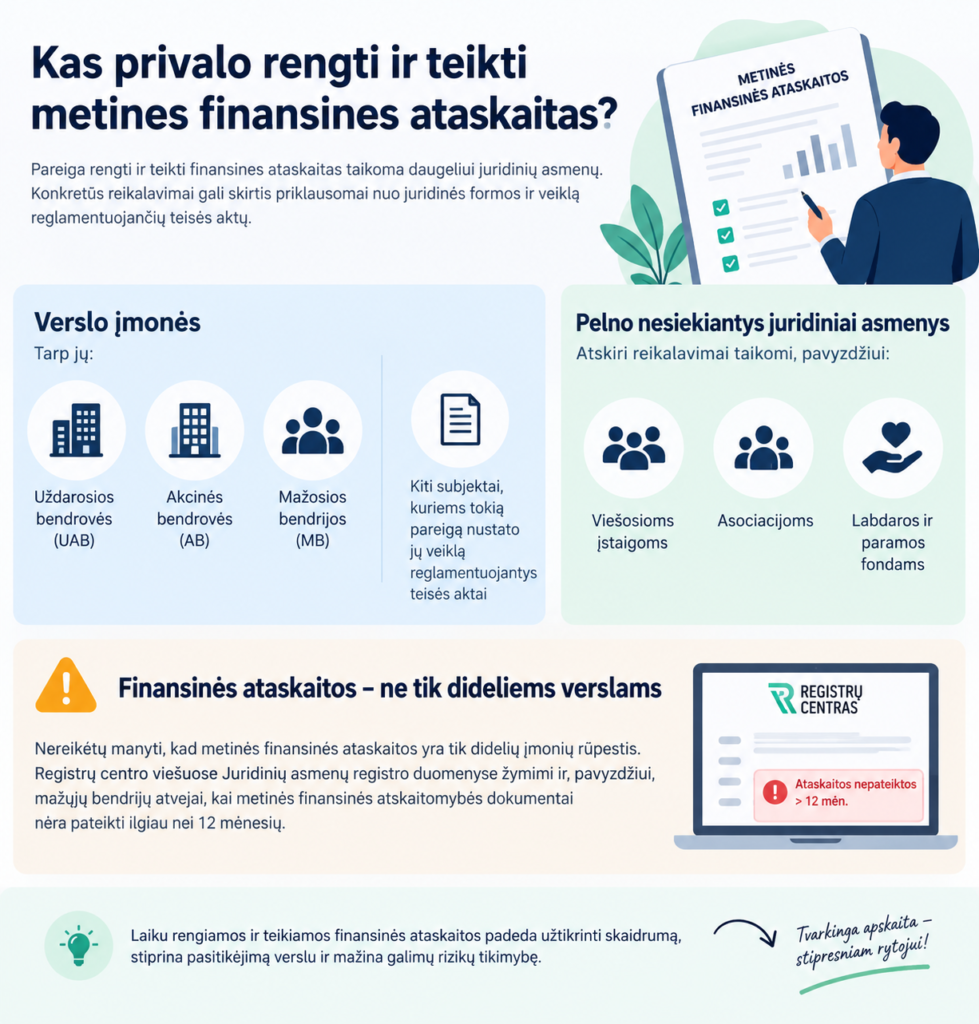
Nereikėtų vadovautis principu, kad metinės finansinės ataskaitos yra tik didelių įmonių rūpestis. Registrų centro viešuose Juridinių asmenų registro duomenyse žymimi ir, pavyzdžiui, mažųjų bendrijų atvejai, kai metinės finansinės atskaitomybės dokumentai nėra pateikti ilgiau nei 12 mėnesių.
Kada reikia pateikti metines finansines ataskaitas?
Viena dažniausių klaidų yra manyti, kad visoms įmonėms galioja viena konkreti metinių finansinių ataskaitų pateikimo data.
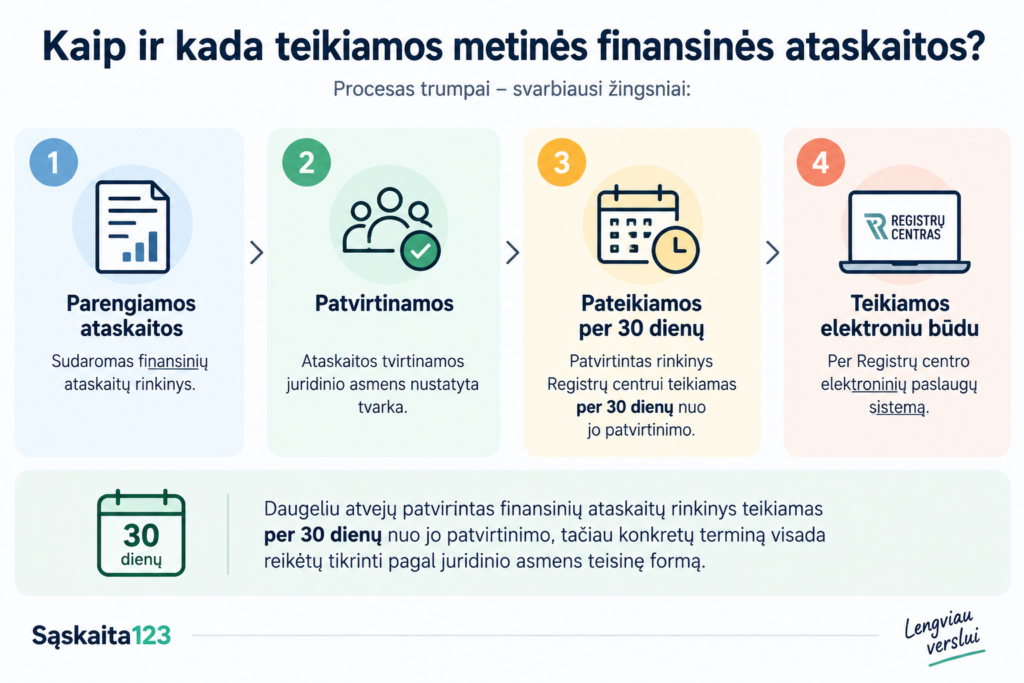
Finansinių ataskaitų pateikimo terminas priklauso nuo konkrečiai juridinei formai taikomų teisės aktų ir nuo to, kada ataskaitos turi būti patvirtintos. Paprastai pirmiausia parengiamas metinių finansinių ataskaitų rinkinys, tuomet jis patvirtinamas juridinio asmens nustatyta tvarka, o po patvirtinimo per teisės aktuose nustatytą laiką pateikiamas Juridinių asmenų registrui.
Daugeliu atvejų aktuali taisyklė, kad patvirtintas finansinių ataskaitų rinkinys Registrų centrui pateikiamas per 30 dienų nuo jo patvirtinimo, tačiau konkretų terminą visada reikėtų tikrinti pagal juridinio asmens teisinę formą.
Ruoštis ataskaitoms verta ne paskutinę termino savaitę. Jei įmonės finansiniai metai sutampa su kalendoriniais, apskaitos duomenų sutvarkymas praktiškai prasideda jau pasibaigus metams.
Kas sudaro metinių finansinių ataskaitų rinkinį?
Dokumentų apimtis nėra vienoda visoms įmonėms. Ji priklauso nuo įmonės kategorijos ir jai taikomų atskaitomybės reikalavimų.
Finansinių ataskaitų rinkinyje, priklausomai nuo konkretaus subjekto, gali būti balansas, pelno (nuostolių) ataskaita, aiškinamasis raštas bei kitos teisės aktuose numatytos ataskaitos.
Didesnėms įmonėms gali būti taikomi platesni informacijos atskleidimo reikalavimai. Įmonių grupėms tam tikrais atvejais taip pat atsiranda pareiga rengti konsoliduotąsias finansines ataskaitas.
Svarbiausia ne mechaniškai užpildyti kuo daugiau dokumentų, o nustatyti, kokį finansinių ataskaitų rinkinį konkrečiais metais privalo rengti būtent jūsų įmonė.
Kaip finansinės ataskaitos pateikiamos Registrų centrui?
Finansinių ataskaitų rinkiniai Juridinių asmenų registrui teikiami elektroniniu būdu per Registrų centro elektroninių paslaugų sistemą.
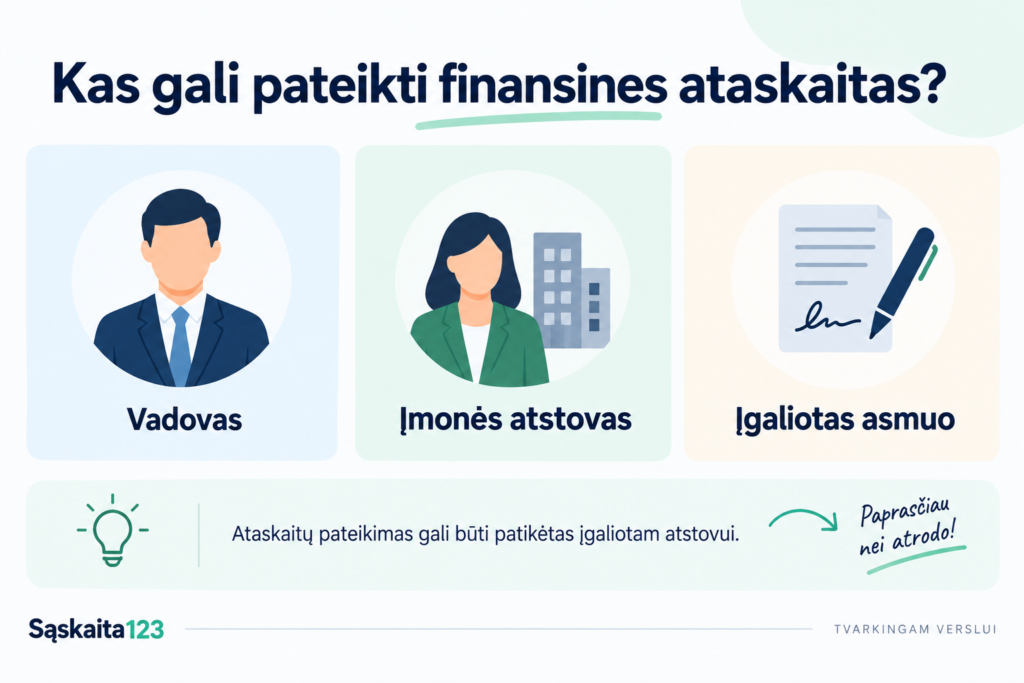
Registrų centro nurodymu finansinių ataskaitų rinkinius gali pateikti juridinio asmens vadovas, kitas teisę veikti juridinio asmens vardu turintis asmuo arba tinkamai įgaliotas fizinis asmuo. Tai reiškia, kad ataskaitų pateikimas gali būti patikėtas ir įgaliotam atstovui.
Elektroninė sistema leidžia užpildyti reikalingas formas bei pateikti su finansinėmis ataskaitomis susijusius dokumentus. Papildomos programinės įrangos vien tam, kad būtų galima naudotis Registrų centro finansinių ataskaitų teikimo sistema, nereikia.
Kas atsakingas už finansinių duomenų teisingumą?
Net jei įmonės apskaitą tvarko profesionalus buhalteris ar išorinė apskaitos įmonė, vadovui svarbu suprasti, kokie dokumentai rengiami ir kokia informacija juose pateikiama.
Prieš tvirtinant metines finansines ataskaitas verta patikrinti, ar į apskaitą įtraukti visi reikalingi dokumentai, suderintos skolos, tinkamai užregistruotas turtas ir įsipareigojimai, apskaičiuoti mokesčiai bei atliktos kitos metų uždarymo procedūros.
Būtent metų pabaigoje dažnai išryškėja per metus padarytos apskaitos klaidos: trūkstamos sąskaitos, neteisingai priskirtos išlaidos, neįtraukti atsiskaitymai ar nesuderinti likučiai.
Kokybiškas finansinių ataskaitų rengimas iš tikrųjų prasideda gerokai anksčiau nei ateina jų pateikimo terminas.
Ar visoms įmonėms reikalingas finansinių ataskaitų auditas?
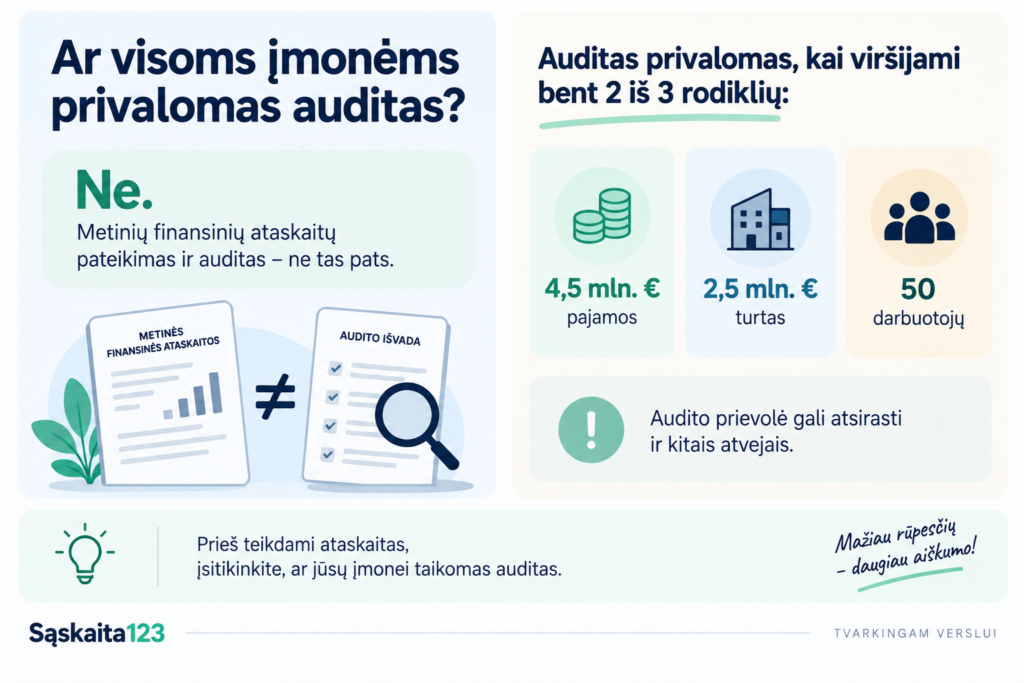
Ne. Metinių finansinių ataskaitų pateikimas ir privalomas jų auditas nėra tas pats.
Pagal šiuo metu taikomus kriterijus auditas tam tikroms įmonėms tampa privalomas, kai paskutinę finansinių metų dieną viršijami bent du iš nustatytų rodiklių: 4,5 mln. eurų grynųjų pardavimo pajamų, 2,5 mln. eurų balanse nurodyto turto vertės arba 50 darbuotojų vidutinio metinio sąrašinio skaičiaus.
Audito prievolė gali atsirasti ir kitais teisės aktuose nustatytais atvejais. Pavyzdžiui, atskiri reikalavimai taikomi subjektams, gavusiems reikšmingą finansavimą iš valstybės ar savivaldybių biudžetų arba paramą, taip pat konsoliduotąsias finansines ataskaitas rengiančioms įmonėms.
Todėl prieš rengiant metines ataskaitas verta patikrinti ne tik jų pateikimo terminą, bet ir tai, ar konkrečiais metais įmonei neatsirado audito prievolė.
Kas nutinka nepateikus finansinių ataskaitų?
Metinių finansinių ataskaitų nepateikimas nėra vien techninis trūkumas.
Laiku nevykdant įstatymuose nustatytų pareigų gali kilti atsakomybė, o informacija apie nepateiktas finansines ataskaitas gali būti matoma Juridinių asmenų registre.
Tai svarbu ir dėl įmonės reputacijos. Finansinius duomenis gali tikrinti būsimi verslo partneriai, kreditoriai, finansavimo įstaigos ar kiti su įmone bendradarbiauti ketinantys asmenys. Ilgą laiką nepateiktos ataskaitos gali tapti signalu, kad įmonėje apskaitos ir administraciniai procesai nėra tinkamai prižiūrimi.
Apskaitos automatizavimas padeda pasiruošti metų pabaigai
Nors galutinis finansinių ataskaitų parengimas reikalauja tinkamai įvertinti apskaitos duomenis, nemažą dalį kasdienio darbo galima supaprastinti.
Naudojant elektronines apskaitos ir sąskaitų išrašymo sistemas lengviau vienoje vietoje kaupti pardavimo dokumentus, stebėti pajamas, išrašytas sąskaitas ir atsiskaitymus. Tai tampa ypač svarbu artėjant metų pabaigai, kai reikia įsitikinti, kad apskaitoje netrūksta reikalingos informacijos.
Tvarkingai visus metus kaupiami duomenys reiškia mažiau darbo ruošiantis metinėms finansinėms ataskaitoms.
Kaip pasiruošti metinių finansinių ataskaitų teikimui?
Nelaukite dienos, kai finansines ataskaitas jau reikia pateikti. Dar prieš rengiant metinį rinkinį verta peržiūrėti, ar apskaitoje yra visi pardavimo ir pirkimo dokumentai, suderinti banko ir kasos likučiai, pirkėjų bei tiekėjų skolos, tinkamai apskaitytas ilgalaikis turtas ir įsipareigojimai.
Taip pat reikėtų iš anksto išsiaiškinti, kas rengs finansines ataskaitas, kas jas tvirtins ir kas pateiks Registrų centrui.
Jeigu dokumentai ir apskaitos duomenys kaupiami nuosekliai visus metus, metinis uždarymas tampa gerokai paprastesnis.
„Sąskaita123“ – tvarkingesnei kasdienei apskaitai
Metinės finansinės ataskaitos remiasi informacija, kuri versle kaupiama visus metus. Todėl tvarkingas sąskaitų išrašymas ir finansinių dokumentų administravimas gali gerokai palengvinti pasiruošimą metų pabaigai.
„Sąskaita123“ padeda patogiau išrašyti ir administruoti sąskaitas, stebėti pagrindinius veiklos duomenis bei vienoje vietoje turėti kasdienėje veikloje reikalingą informaciją.
Svarbu atskirti du procesus: kasdienės apskaitos ir sąskaitų administravimo sistema padeda pasiruošti metiniam uždarymui, tačiau pats oficialus metinių finansinių ataskaitų rinkinys, kai jį privaloma pateikti, teikiamas Juridinių asmenų registrui Registrų centro nustatyta tvarka.
Tvarkinga apskaita visus metus – paprasčiausias būdas išvengti situacijos, kai artėjant finansinių ataskaitų pateikimo terminui tenka skubiai ieškoti trūkstamų dokumentų, taisyti duomenis ar aiškintis neatitikimus.
DUK
Juridinių asmenų registrui pateikti finansinių ataskaitų dokumentai ir jų duomenys teisės aktų nustatyta apimtimi yra prieinami Registro informacijos gavėjams. Todėl ataskaitos svarbios ir vertinant potencialius verslo partnerius.
Svarbu įsitikinti, kad Juridinių asmenų registre įregistruoti aktualūs duomenys ir ataskaitas teikiantis asmuo turi tam reikalingas teises arba įgaliojimą.
Ne. Finansinių ataskaitų pateikimas Juridinių asmenų registrui ir mokestinių deklaracijų teikimas VMI yra skirtingos prievolės. Vieno dokumento pateikimas automatiškai nepakeičia kito.