Atnaujinta 2026-09-22
Nuo 2026 metų naujai įsteigtoms mažosioms bendrijoms 0 proc. pelno mokesčio tarifas gali būti taikomas pirmuosius du mokestinius laikotarpius. Tiesa, kartu galioja 300 tūkst. eurų pajamų riba. Ką tai reiškia, jeigu freelancerio įsteigta MB jau pirmaisiais metais šią ribą peržengia? Ar kartu prarandama galimybė lengvata pasinaudoti ir antraisiais metais?
Doc. dr. Martynas Endrijaitis pabrėžia svarbų niuansą – pirmasis ir antrasis mokestiniai laikotarpiai šiuo atveju vertinami atskirai.
„Pelno mokesčio 0 proc. tarifas taikomas už du pirmus mokestinius laikotarpius. Pirmojo ir antrojo mokestinių laikotarpių pajamų apribojimo dydis vertinamas kiekvieno mokestinio laikotarpio atskirai“, – aiškina M. Endrijaitis.
Taigi, vienais metais viršyta riba nebūtinai užkerta kelią lengvatai kitais metais.
Pirmaisiais metais – daugiau nei 300 tūkst. eurų, antraisiais – mažiau
Įsivaizduokime situaciją: freelanceris 2026 metais įsteigia MB. Veiklos pradžia itin sėkminga ir iki mokestinio laikotarpio pabaigos bendrijos pajamos viršija 300 tūkst. eurų.
Tokiu atveju 0 proc. tarifo taikymo pajamų kriterijus pirmaisiais metais nėra tenkinamas.
Tačiau antraisiais veiklos metais situacija pasikeičia – MB pajamos siekia, pavyzdžiui, 250 tūkst. eurų. Ar pirmųjų metų rezultatas reiškia, kad 0 proc. tarifas jau galutinai prarastas?
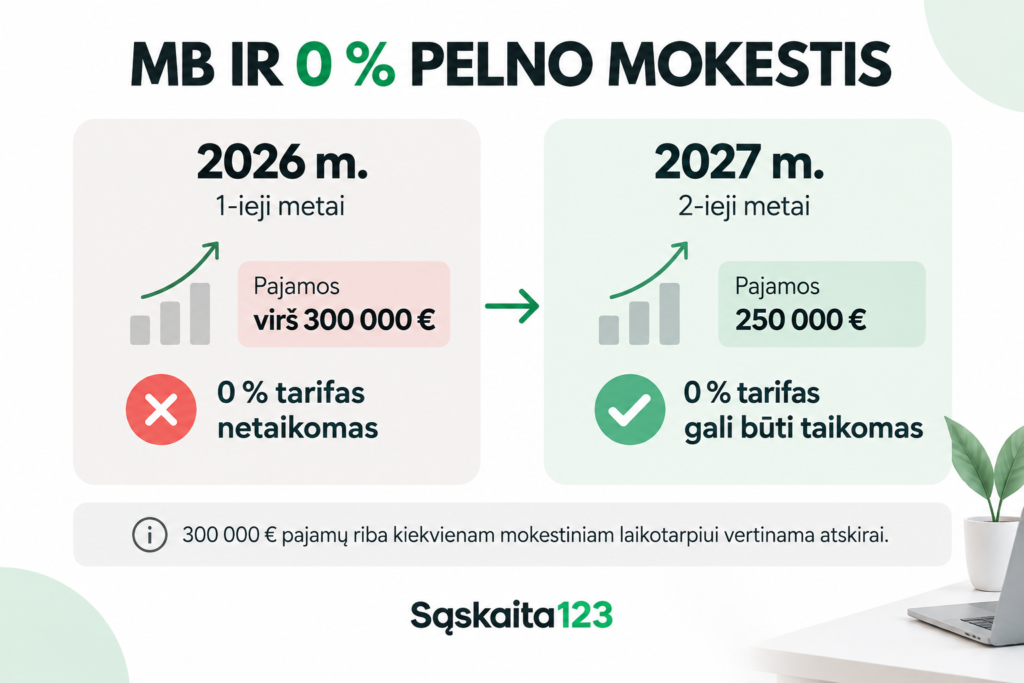
„Jei MB įregistruota 2026 metais, pirmą mokestinį laikotarpį pajamos viršijo 300 tūkst. eurų, o antrojo mokestinio laikotarpio pajamos neviršijo 300 tūkst. eurų, už antrą mokestinį laikotarpį ji gali taikyti 0 proc. pelno mokesčio tarifą, jeigu atitinka PMĮ 5 straipsnio 2 dalies nuostatas“, – komentuoja M. Endrijaitis.
Taigi, pirmųjų metų pajamos savaime „neužrakina“ antrojo mokestinio laikotarpio. Kiekvienų metų situaciją reikia vertinti atskirai.
Svarbios ne tik pajamos
Vis dėlto būtų klaidinga manyti, kad antraisiais metais pakanka neperžengti 300 tūkst. eurų ribos ir 0 proc. tarifas bus pritaikytas automatiškai.
Lengvatai nustatyta daugiau reikalavimų. MB neturi atitikti PMĮ 5 straipsnio 3 dalyje nurodytų sąlygų, jos dalyviais turi būti tik fiziniai asmenys, taip pat aktualūs reikalavimai dėl veiklos tęstinumo bei bendrijos dalių perleidimo.
„Per tris vienas po kito einančius mokestinius laikotarpius, įskaitant pirmąjį ir antrąjį mokestinius laikotarpius, vieneto veikla nėra sustabdoma, vienetas nėra likviduojamas, reorganizuojamas ir vieneto dalys nėra perleidžiamos naujiems dalyviams“, – vieną svarbių reikalavimų išskiria M. Endrijaitis.
Prieš taikant 0 proc. tarifą reikėtų įvertinti ne vien pajamų eilutę, bet visas lengvatai nustatytas sąlygas.
Kas pasikeičia nuo trečiųjų metų?
Pirmieji du mokestiniai laikotarpiai yra išskirtiniai tuo, kad reikalavimus atitinkanti nauja MB gali taikyti 0 proc. tarifą. Vėliau šia lengvata naudotis nebegalima.
Tai dar nereiškia, kad nuo trečiųjų metų automatiškai teks mokėti standartinį pelno mokestį.
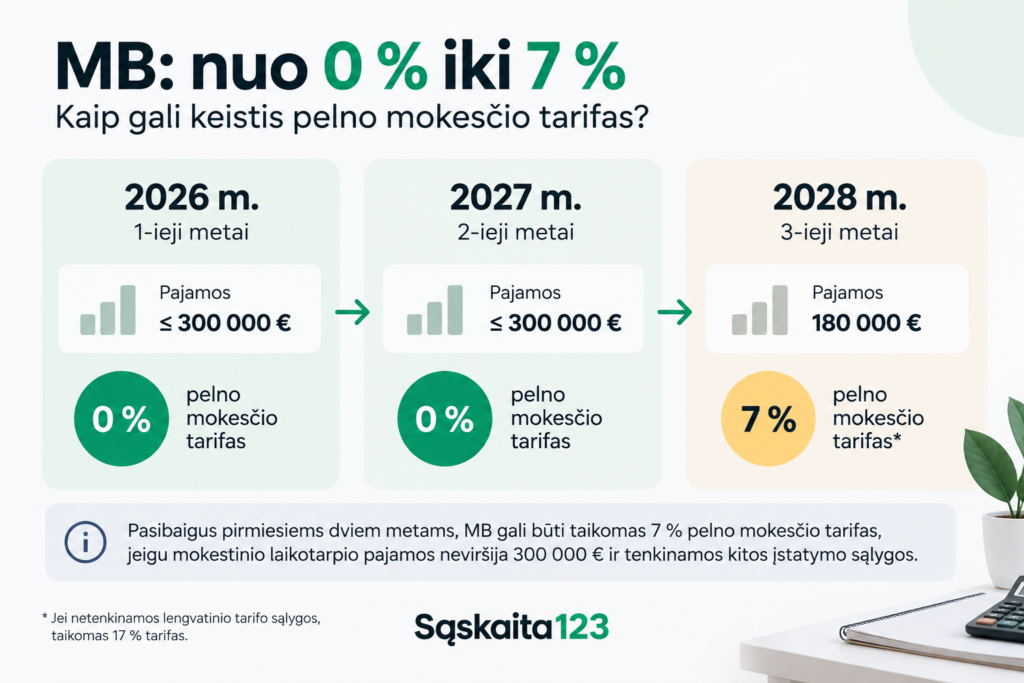
„Po pirmų dviejų metų MB gali būti taikomas 7 proc. pelno mokesčio tarifas, jeigu mokestinio laikotarpio pajamos neviršija 300 tūkst. eurų ir vienetas neatitinka PMĮ 5 straipsnio 3 dalyje nustatytų sąlygų“, – paaiškina M. Endrijaitis.
Nuo 2026 metų būtent 7 proc. yra lengvatinis smulkiesiems vienetams taikomas pelno mokesčio tarifas.
Pavyzdžiui, jeigu MB trečiaisiais veiklos metais gauna 180 tūkst. eurų pajamų ir atitinka kitus reikalavimus, jos apmokestinamajam pelnui gali būti taikomas 7 proc. tarifas. Tokia pati logika gali galioti ir vėlesniais metais – svarbu, kad konkrečiu mokestiniu laikotarpiu būtų tenkinamos lengvatinio tarifo sąlygos.
Kada atsiranda 17 proc. tarifas?
Nuo 2026 metų standartinis pelno mokesčio tarifas Lietuvoje padidėjo iki 17 proc. Jis aktualus tais atvejais, kai įmonė negali pasinaudoti lengvatiniu tarifu.
„Jeigu nustatytos sąlygos netenkinamos, MB apmokestinamajam pelnui už 2026 metus taikomas 17 proc. tarifas“, – pažymi M. Endrijaitis.
Augančiai MB ypač svarbi tampa 300 tūkst. eurų pajamų riba. Priartėjus prie jos verta iš anksto įvertinti ne tik tai, kiek papildomų pajamų įmonė gaus, bet ir kokį pelno mokesčio tarifą konkrečiu laikotarpiu ji galės taikyti.
Svarbu ir tai, kad pelno mokestis skaičiuojamas ne tiesiog nuo visų MB gautų pajamų, o nuo pagal Pelno mokesčio įstatymo taisykles apskaičiuoto apmokestinamojo pelno. 300 tūkst. eurų pajamų riba ir suma, nuo kurios faktiškai apskaičiuojamas pelno mokestis, nėra tas pats dydis.
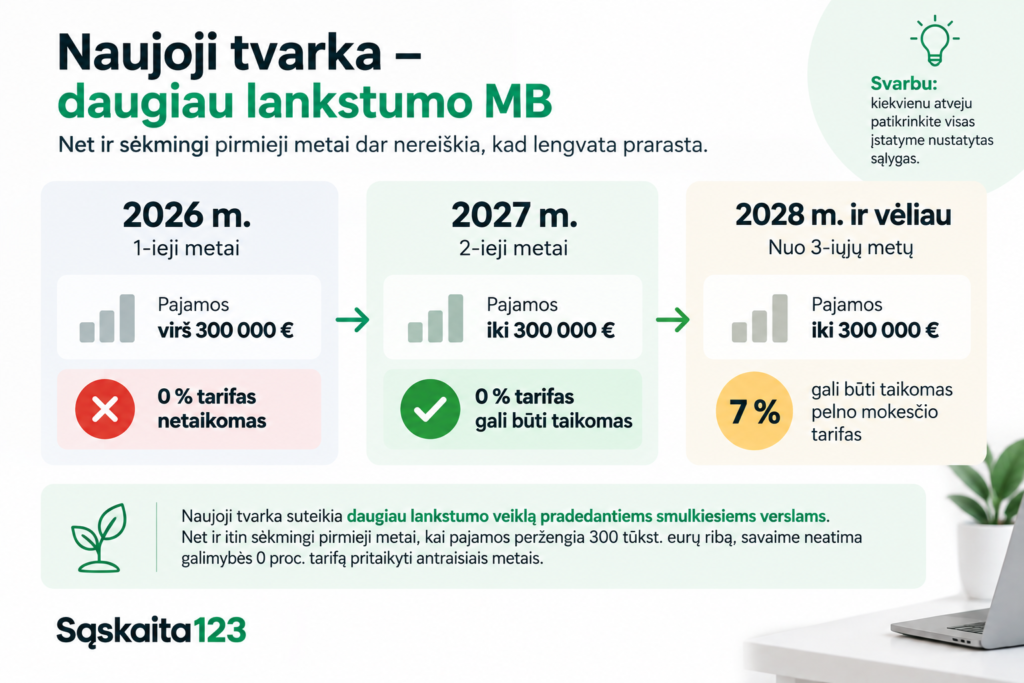
Naujoji tvarka suteikia daugiau lankstumo veiklą pradedantiems smulkiesiems verslams. Net ir itin sėkmingi pirmieji metai, kai pajamos peržengia 300 tūkst. eurų ribą, savaime neatima galimybės 0 proc. tarifą pritaikyti antraisiais metais. Tačiau kiekvienu atveju reikia iš naujo patikrinti visas įstatyme nustatytas sąlygas.
DUK
Ne. 300 000 Eur pajamų riba vertinama kiekvienam mokestiniam laikotarpiui atskirai. Jei MB pirmaisiais metais ribą viršijo, 0 proc. tarifas tiems metams netaikomas, tačiau antraisiais metais juo dar galima pasinaudoti, jeigu tų metų pajamos neviršija 300 000 Eur ir tenkinamos kitos PMĮ sąlygos. Tai tiesiogiai patvirtina VMI.
Tokiu atveju 0 proc. tarifas antrajam mokestiniam laikotarpiui netaikomas. Pirmųjų metų lengvata dėl to savaime nepanaikinama, jeigu tais metais buvo tenkinamos jos taikymo sąlygos.
Vertinamos pajamos, o ne pelnas. VMI nurodo, kad skaičiuojant ribą atsižvelgiama į visas pajamas – tiek apmokestinamąsias, tiek pagal PMĮ 12 straipsnį priskiriamas neapmokestinamosioms pajamoms.
Ne. Pavyzdžiui, jei pirmaisiais metais MB gavo 320 000 Eur, o antraisiais – 250 000 Eur pajamų, šios sumos nėra sudedamos vertinant 0 proc. tarifo galimybę. Antraisiais metais 0 proc. tarifas gali būti taikomas, jei įvykdomos ir kitos sąlygos.