Atnaujinta 2026-09-22
Freelanceriui nusprendus individualią veiklą pakeisti mažąja bendrija (MB) arba tiesiog pasirinkus šią verslo formą naujai veiklai, vienas aktualiausių klausimų – mokesčiai. Nuo 2026 metų naujai įsteigtoms mažoms įmonėms atsirado reikšmingas pokytis: 0 proc. pelno mokesčio tarifas gali būti taikomas nebe vieną, o pirmuosius du mokestinius laikotarpius. Vis dėlto vien MB įregistravimo nepakanka. Norint pasinaudoti lengvata reikia atitikti nustatytas sąlygas.
Doc. dr. Martynas Endrijaitis atkreipia dėmesį, kad viena svarbiausių sąlygų susijusi su MB gaunamomis pajamomis.
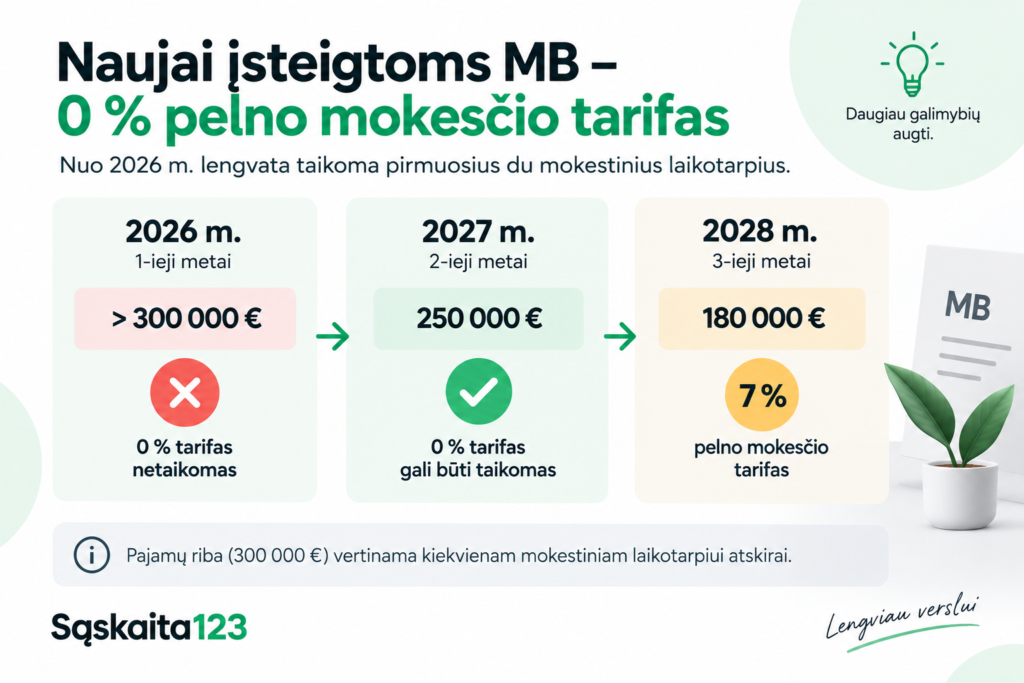
„Pirmojo ir antrojo mokestinių laikotarpių pajamos turi būti ne didesnės kaip 300 000 eurų. Pajamų apribojimo dydis vertinamas kiekvieno mokestinio laikotarpio atskirai“, – aiškina M. Endrijaitis.
Vien 300 tūkst. eurų ribos neužtenka
Nors pajamų riba yra vienas aiškiausiai pamatuojamų kriterijų, tai nėra vienintelė sąlyga.
0 proc. tarifas gali būti taikomas, kai MB neatitinka Pelno mokesčio įstatymo (PMĮ) 5 straipsnio 3 dalyje nustatytų sąlygų. Šios nuostatos ypač svarbios tais atvejais, kai tas pats žmogus ar susiję asmenys dalyvauja ir kituose juridiniuose vienetuose. Tokiais atvejais vertinamos įstatyme nustatytos sąsajos.
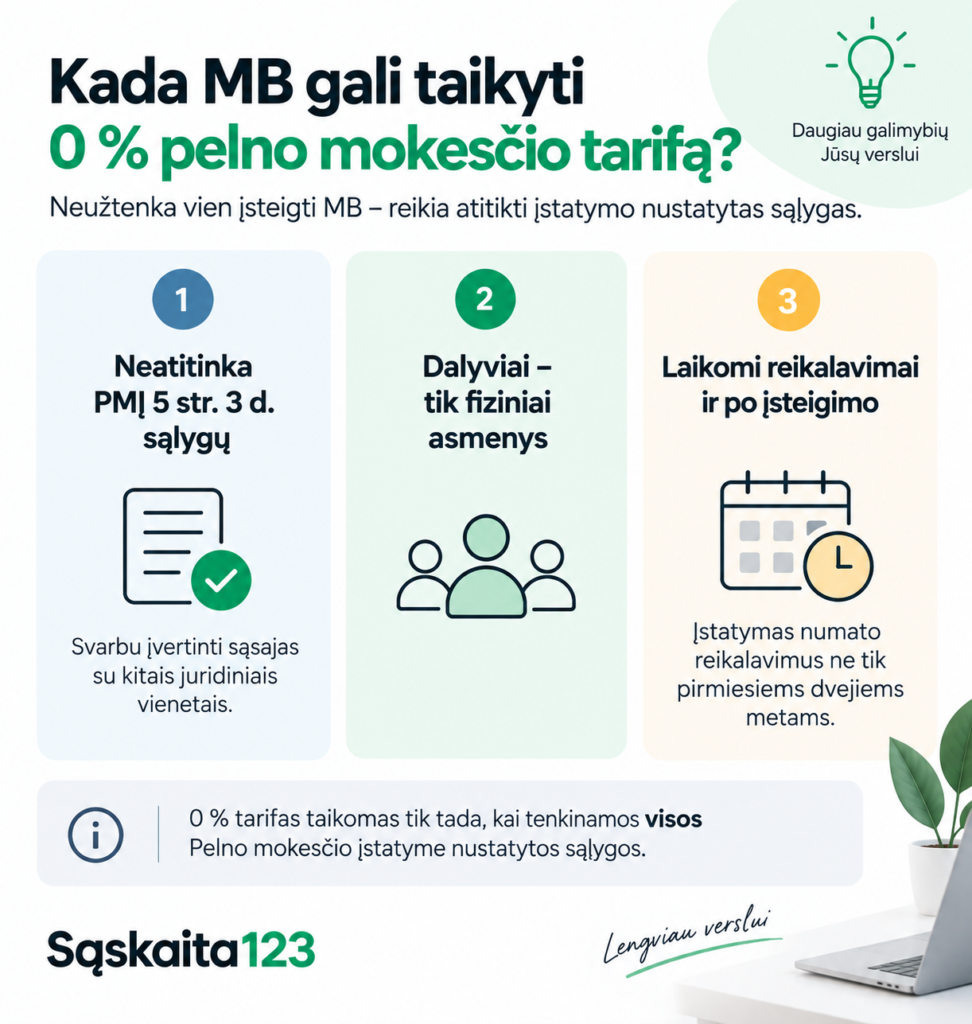
Taip pat MB dalyvis arba dalyviai turi būti tik fiziniai asmenys.
Dar viena sąlyga susijusi su tuo, kas su įmone vyksta jau po jos įsteigimo. Įstatymas numato reikalavimus ne tik pirmiesiems dvejiems metams.
„Per tris vienas po kito einančius mokestinius laikotarpius, įskaitant pirmąjį ir antrąjį mokestinius laikotarpius, vieneto veikla negali būti sustabdoma, vienetas negali būti likviduojamas ar reorganizuojamas, o jo dalys negali būti perleidžiamos naujiems dalyviams“, – pažymi M. Endrijaitis.
Tai svarbu freelanceriui, kuris MB steigia galvodamas tik apie pirmųjų metų mokestinę naudą. Sprendimai dėl bendrijos struktūros ar veiklos vėliau taip pat gali turėti reikšmės lengvatos taikymui.
O jeigu MB įsteigta dar 2025 metais?
0 proc. tarifo taikymas dviem pirmiesiems mokestiniams laikotarpiams įsigaliojo nuo 2026 metų. Dėl to natūraliai kyla klausimas, kas nutinka tiems freelanceriams, kurie MB spėjo įsteigti 2025-aisiais.
Ar jie praranda galimybę pasinaudoti naująja tvarka vien todėl, kad verslą pradėjo metais anksčiau?
„Jeigu MB buvo įsteigta 2025 metais, tai 2026 metais – antruoju mokestiniu laikotarpiu – ji taip pat gali taikyti 0 procentų pelno mokesčio tarifą, jeigu atitinka visas PMĮ 5 straipsnio 2 dalyje nustatytas sąlygas“, – paaiškina M. Endrijaitis.
Vadinasi, 2025 metais veiklą pradėjusi MB gali pasinaudoti naujosios tvarkos suteikiama galimybe 2026 metais, tačiau tai nereiškia, kad lengvata jai prasideda iš naujo ir galios dar dvejus metus (vertinami būtent pirmasis ir antrasis konkretaus vieneto mokestiniai laikotarpiai).
300 tūkst. eurų riba vertinama kiekvienais metais atskirai
Dar viena situacija gali kilti itin sėkmingai veiklą pradėjusiam freelanceriui. Tarkime, MB įregistruota 2026 metais, tačiau jau pirmuoju mokestiniu laikotarpiu jos pajamos viršijo 300 tūkst. eurų. Atrodytų, kad kartu prarandama ir visa dvejų metų lengvata.
Tačiau taip nėra.
„Jeigu pirmą mokestinį laikotarpį pajamos viršijo 300 tūkst. eurų, o antrojo mokestinio laikotarpio pajamos šios sumos neviršijo, už antrąjį mokestinį laikotarpį MB gali taikyti 0 proc. pelno mokesčio tarifą, jeigu atitinka kitas PMĮ 5 straipsnio 2 dalies nuostatas“, – pabrėžia M. Endrijaitis.
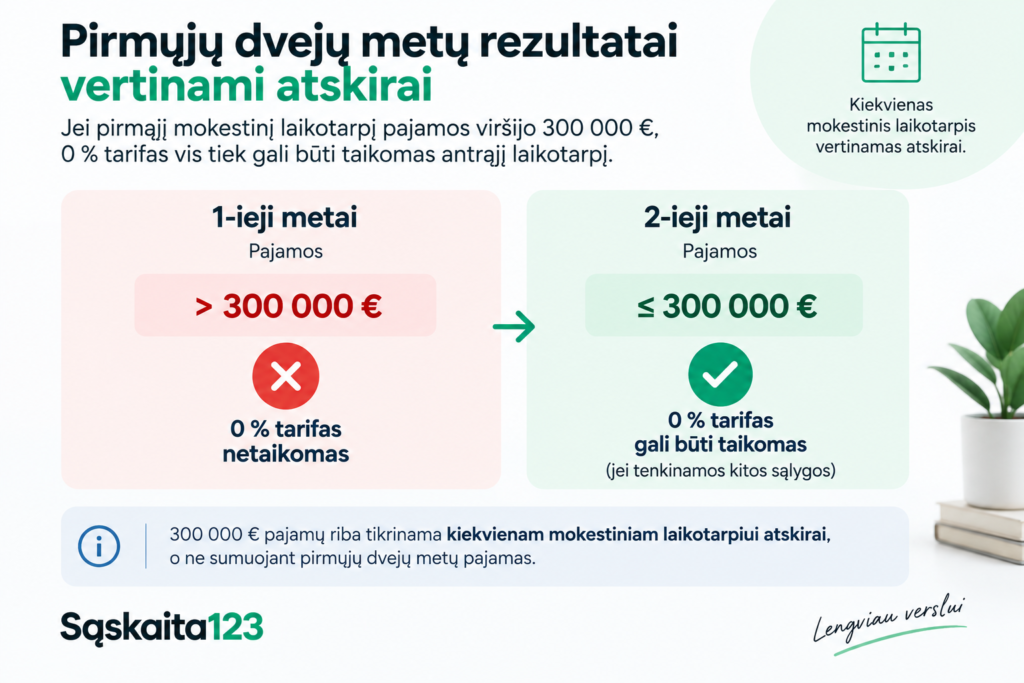
Tai reiškia, kad pirmųjų dvejų metų nereikėtų vertinti kaip vieno bendro laikotarpio. 300 tūkst. eurų pajamų kriterijus tikrinamas kiekvienam mokestiniam laikotarpiui atskirai.
Kas laukia pasibaigus dvejų metų lengvatai?
0 proc. tarifas nėra nuolatinis. Pasibaigus pirmiesiems dviem mokestiniams laikotarpiams, MB apmokestinamajam pelnui taikomas atitinkamas tuo metu galiojantis pelno mokesčio tarifas.
Nuo 2026 metų smulkiesiems vienetams taikomas 7 proc. pelno mokesčio tarifas, jeigu mokestinio laikotarpio pajamos neviršija 300 tūkst. eurų ir netenkinamos PMĮ 5 straipsnio 3 dalyje nustatytos sąlygos.
Jeigu lengvatinio tarifo reikalavimai netenkinami, taikomas standartinis tarifas, kuris nuo 2026 metų siekia 17 proc.
Taigi freelancerio įsteigtai MB pirmieji dveji veiklos metai gali būti mokestiniu požiūriu palankūs, tačiau 0 proc. tarifas nėra automatiškai suteikiama privilegija kiekvienai naujai bendrijai. Vertinamos pajamos, dalyviai, ryšiai su kitais vienetais ir tai, kas su pačia bendrija vyksta per įstatyme nustatytą laikotarpį.
DUK
Taip. Nuo 2026 m. naujai įregistruota MB gali pirmąjį ir antrąjį mokestinį laikotarpį taikyti 0 proc. pelno mokesčio tarifą, jeigu atitinka visas Pelno mokesčio įstatyme nustatytas sąlygas.
MB pajamos per atitinkamą mokestinį laikotarpį turi neviršyti 300 000 Eur. Svarbu, kad ši riba vertinama kiekvienais mokestiniais metais atskirai, o ne sudedant dvejų metų pajamas.
Tai nebūtinai reiškia, kad lengvata prarandama ir antraisiais metais. Jeigu antruoju mokestiniu laikotarpiu pajamos neviršija 300 000 Eur ir tenkinamos kitos nustatytos sąlygos, už antrąjį laikotarpį galima taikyti 0 proc. tarifą.