Atnaujinta 2026-10-14
Nedidelė apyvarta, vos vienas darbuotojas ar laikinai sumažėjusios pajamos neatleidžia įmonės nuo mokestinių prievolių. Viena jų – mėnesinė pajamų mokesčio deklaracija GPM313, kurią tam tikrais atvejais būtina pateikti net ir tada, kai per mėnesį nebuvo išmokėtas darbo užmokestis.
Mokesčių ekspertas Martynas Endrijaitis primena, kad deklaravimo pareigos priklauso ne nuo įmonės dydžio, o nuo konkrečių mokestinių aplinkybių.
Kada GPM313 deklaracija yra privaloma?
GPM313 – mėnesinė pajamų mokesčio deklaracija, kurioje pateikiama informacija apie gyventojams išmokėtas pajamas ir nuo jų apskaičiuotą bei išskaičiuotą arba įmonės lėšomis sumokėtą gyventojų pajamų mokestį (GPM).
„Net jei veiklos buvo nedaug, įmonės privalo kas mėnesį teikti Mėnesinę pajamų mokesčio deklaraciją (GPM313)“, – teigia mokesčių ekspertas M. Endrijaitis.
Ekspertas paaiškina, kad deklaracija apima nuolatiniams ir nenuolatiniams Lietuvos gyventojams išmokėtas A klasės apmokestinamąsias išmokas. Joje taip pat nurodomos B klasės išmokos, nuo kurių išskaičiuotas arba įmonės lėšomis sumokėtas pajamų mokestis.
Praktikoje dažniausiai deklaruojamas darbuotojams išmokėtas darbo užmokestis, tačiau prievolė gali atsirasti ir dėl kitų gyventojams atliktų mokėjimų.
Ar deklaracija būtina, jei atlyginimai nebuvo išmokėti?
Viena svarbiausių aplinkybių mažoms įmonėms – GPM313 teikimas nesant išmokų.
Pagal VMI nustatytą tvarką juridiniai asmenys, turintys pagal darbo sutartis dirbančių darbuotojų, deklaraciją turi pateikti net ir tais mėnesiais, kai neišmokėjo deklaruotinų pajamų. Tokiu atveju teikiama nulinė deklaracija.
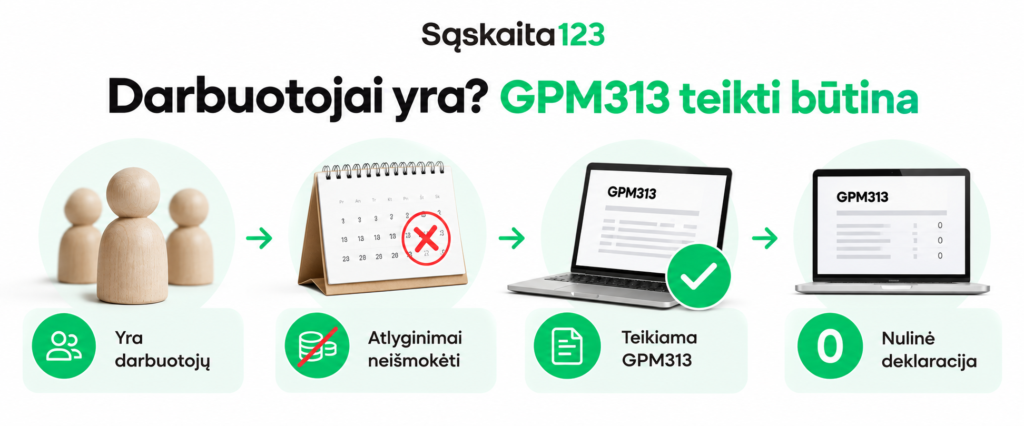
Jeigu įmonė neturi darbuotojų ir per mėnesį neišmokėjo kitų deklaruotinų išmokų, pareiga pateikti GPM313 paprastai neatsiranda.
Kokie terminai svarbiausi verslui?
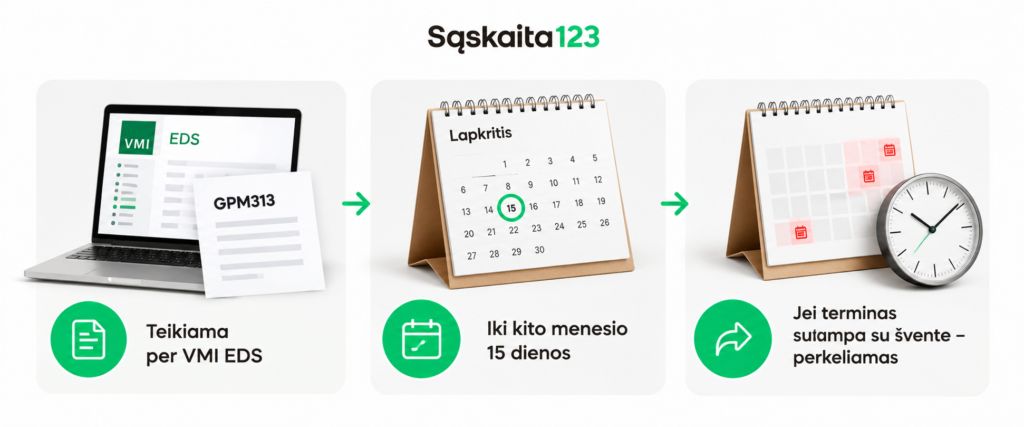
GPM313 teikiama iki kito mėnesio 15 dienos per VMI elektroninio deklaravimo sistemą (EDS). Jei paskutinė termino diena yra nedarbo ar šventinė diena, terminas perkeliamas į artimiausią darbo dieną.
Įmonėms svarbu užtikrinti, kad apskaitoje būtų teisingai registruojamos visos gyventojams išmokėtos sumos. Skaitmeninės priemonės, tokios kaip „Sąskaita123“, padeda sisteminti finansinius dokumentus, o nuosekli apskaita mažina deklaravimo klaidų riziką.
DUK
Prievolė priklauso nuo išmokų pobūdžio ir darbuotojų. Jei mažoji bendrija išmoka GPM313 deklaruotinas pajamas, deklaraciją pateikti būtina.
Pajamų negavimas savaime neatleidžia nuo prievolės. Svarbu, ar įmonė turi darbuotojų ir ar buvo deklaruotinų išmokų.
Iki kito mėnesio 15 dienos, atsižvelgiant į terminų perkėlimo taisykles.
Ne. GPM313 yra mėnesinė, o GPM312 – metinė gyventojams išmokėtų išmokų deklaracija.