Atnaujinta 2026-11-10
Mokėjimo pranešimai verslo praktikoje naudojami siekiant informuoti pirkėją apie mokėtiną sumą, atsiskaitymo terminą ir mokėjimo sąlygas. Nors savo turiniu jie gali būti panašūs į išankstines sąskaitas ar PVM sąskaitas faktūras, šių dokumentų teisinė ir apskaitinė reikšmė skiriasi.
Mokėjimo pranešimas savaime nepatvirtina įvykusio prekių tiekimo ar paslaugų suteikimo ir nesukuria prievolės apskaičiuoti PVM. Vis dėlto, gavus mokėjimą pagal tokį dokumentą, gali atsirasti papildomų apskaitos ir mokestinių prievolių.
Kas yra mokėjimo pranešimas?
Mokėjimo pranešimas – pardavėjo, paslaugų teikėjo ar kito mokėjimo gavėjo parengtas dokumentas, kuriuo mokėtojas informuojamas apie mokėtiną sumą, jos pagrindą ir atsiskaitymo tvarką.
Lietuvos Respublikos teisės aktuose mokėjimo pranešimas nėra apibrėžtas kaip savarankiška, universali apskaitos dokumentų rūšis. Jo išrašymo tvarka ir privalomi rekvizitai nėra reglamentuojami taip, kaip PVM sąskaitų faktūrų, todėl praktikoje šio dokumento paskirtį lemia konkretaus sandorio pobūdis, sutartinės sąlygos ir dokumente pateikta informacija.
Mokėjimo pranešimas dažniausiai naudojamas iki faktinio atsiskaitymo, tačiau jis gali būti siunčiamas ir primenant apie jau atsiradusią mokėjimo prievolę.
Svarbu atminti, kad mokėjimo pranešimas nėra savarankiškas pardavimo fakto įrodymas. Jis informuoja apie mokėjimo prievolę arba prašymą sumokėti, tačiau ne visais atvejais patvirtina ūkinės operacijos įvykdymą.
Kokiais atvejais naudojami mokėjimo pranešimai?
Mokėjimo pranešimų taikymo praktika gana plati. Jie naudojami tiek vienkartiniams, tiek periodiniams atsiskaitymams, taip pat sandoriuose, kuriuose numatytas išankstinis mokėjimas.
Išankstinis apmokėjimas už prekes ar paslaugas
Mokėjimo pranešimas gali būti pateikiamas prieš pradedant teikti paslaugas ar perduodant prekes. Tokiu atveju dokumente nurodoma visa sutarta suma arba jos dalis, kurią pirkėjas turi sumokėti iš anksto.
Pavyzdžiui, įmonė sudaro 3 000 Eur vertės paslaugų sutartį, pagal kurią klientas įsipareigoja sumokėti 40 proc. avansą. Klientui pateikiamas mokėjimo pranešimas dėl 1 200 Eur sumos. Gavus avansą, jis registruojamas apskaitoje, o PVM mokėtojas papildomai įvertina, ar nuo šio avanso turi būti apskaičiuotas PVM.
Periodiniai ir pasikartojantys mokėjimai
Mokėjimo pranešimai taip pat naudojami administruojant periodinius mokėjimus, pavyzdžiui, už prenumeratas, nuomą, komunalines ar kitas tęstines paslaugas.
Tokiais atvejais mokėjimo pranešimas gali būti skirtas ne būsimam sandoriui, o jau apskaičiuotai mokėtinai sumai priminti. Jeigu paslaugos jau suteiktos, jų pardavimas turi būti įformintas pagal taikomus apskaitos ir mokesčių teisės aktų reikalavimus.
Mokėjimo prievolių administravimas
Mokėjimo pranešimai naudojami ir viešajame sektoriuje. Pavyzdžiui, gyventojams pateikiami pranešimai apie mokėtiną žemės mokestį ar vietines rinkliavas. Šiuo atveju dokumento paskirtis – informuoti apie apskaičiuotą mokėtiną sumą ir jos sumokėjimo terminą. Toks pranešimas nėra komercinio sandorio sąskaita faktūra.
Mokėjimo pranešimas ir PVM sąskaita faktūra
Vertinant šių dokumentų skirtumus, svarbiausia atsižvelgti ne į jų išorinę formą, o į teisinę paskirtį.
PVM sąskaitų faktūrų išrašymą reglamentuoja Lietuvos Respublikos pridėtinės vertės mokesčio įstatymas. Mokėjimo pranešimams analogiškų universalių reikalavimų nėra nustatyta.
| Vertinimo kriterijus | Mokėjimo pranešimas | PVM sąskaita faktūra |
|---|---|---|
| Pagrindinė paskirtis | Informuoti apie mokėtiną sumą | Įforminti prekių tiekimą, paslaugų teikimą ar atitinkamą avanso gavimą |
| Teisinis reglamentavimas | Nėra vienos universalios dokumento formos | Reglamentuojama PVM įstatymu |
| Išrašymo momentas | Pagal sutartį ar mokėjimo poreikį | Pagal PVM įstatyme nustatytas taisykles |
| PVM apskaičiavimas | Pats dokumentas PVM prievolės nesukuria | Dokumente įforminamas pagal teisės aktus apskaičiuotas PVM |
| PVM atskaita | Įprastai nesuteikia teisės į atskaitą | Gali būti PVM atskaitos pagrindas, jei tenkinamos įstatymo sąlygos |
| Registravimas i.SAF | Įprastai netraukiamas | Registruojama teisės aktų nustatytais atvejais |
Dokumento pavadinimas nėra vienintelis kriterijus, pagal kurį nustatoma jo teisinė reikšmė. Pagal PVM įstatymo 2 straipsnio 30 dalį PVM sąskaita faktūra laikomas nustatytus reikalavimus atitinkantis dokumentas, kuriuo įforminamas prekių tiekimas, paslaugų teikimas ar avanso gavimas.
Todėl net ir mokėjimo pranešimu pavadintas dokumentas gali būti vertinamas kaip PVM sąskaita faktūra, jeigu jis atlieka tokią funkciją ir atitinka įstatymo reikalavimus. Vien PVM sumos ar rekvizitų nurodymo tam nebūtinai pakanka.
Ar mokėjimo pranešimas sukuria prievolę apskaičiuoti PVM?
Vienas svarbiausių mokestinių aspektų – mokėjimo pranešimo ir avanso gavimo atskyrimas. PVM prievolę lemia ne mokėjimo pranešimo išrašymo faktas, o konkretaus sandorio aplinkybės ir PVM įstatyme nustatytos apmokestinimo taisyklės.
Pagal PVM įstatymo 14 straipsnio 4 dalį tam tikrais atvejais PVM apskaičiavimo prievolė atsiranda gavus avansą, nors prekės dar nėra patiektos arba paslaugos nesuteiktos.
Vertinant tokią prievolę svarbu nustatyti, ar avansas susijęs su konkrečiu būsimu prekių tiekimu arba paslaugų teikimu, ar žinomos būsimo sandorio apmokestinimo aplinkybės ir ar taikomos įstatyme numatytos avansų apmokestinimo sąlygos.
Pavyzdžiui, jeigu PVM mokėtojas pateikia klientui mokėjimo pranešimą dėl 2 000 Eur avanso, vien dokumento išrašymas nereiškia, kad nuo šios sumos būtina apskaičiuoti PVM. Tačiau gavus pinigus turi būti įvertinta, ar avansas tampa PVM apmokestinimo momentu.
Jeigu nuo gauto avanso atsiranda prievolė apskaičiuoti PVM, turi būti laikomasi ir PVM sąskaitų faktūrų išrašymo reikalavimų.
Mokėjimo pranešimų registravimas apskaitoje
Apskaitos požiūriu būtina atskirti tris aplinkybes: mokėjimo pranešimo išrašymą, pinigų gavimą ir prekių tiekimą ar paslaugų suteikimą. Šie įvykiai nebūtinai sutampa laike ir gali turėti skirtingas apskaitines pasekmes.
Mokėjimo pranešimo išrašymas. Jeigu dokumentu tik prašoma sumokėti avansą už būsimą sandorį, jo išrašymas paprastai nėra pagrindas pripažinti pardavimo pajamas. Tačiau jeigu pranešimas susijęs su jau suteiktomis paslaugomis ar atsiradusia mokėjimo prievole, apskaitoje turi būti įvertintas pats ūkinis įvykis.
Avanso gavimas. Gavus išankstinį mokėjimą, apskaitoje registruojama atitinkama ūkinė operacija. Kaupimo principą taikančios įmonės gautus avansus paprastai registruoja kaip įsipareigojimus, kol įvykdomos pajamų pripažinimo sąlygos.
Sandorio įvykdymas. Patiekus prekes ar suteikus paslaugas, pardavimas dokumentuojamas ir pajamos pripažįstamos pagal taikomus apskaitos principus. Anksčiau gautas avansas įskaitomas į galutinę atsiskaitymo sumą.
Individualią veiklą vykdantiems asmenims papildomai svarbu atsižvelgti į taikomą pajamų pripažinimo principą ir apskaitos dokumentų išrašymo taisykles.
Ar mokėjimo pranešimas registruojamas i.SAF?
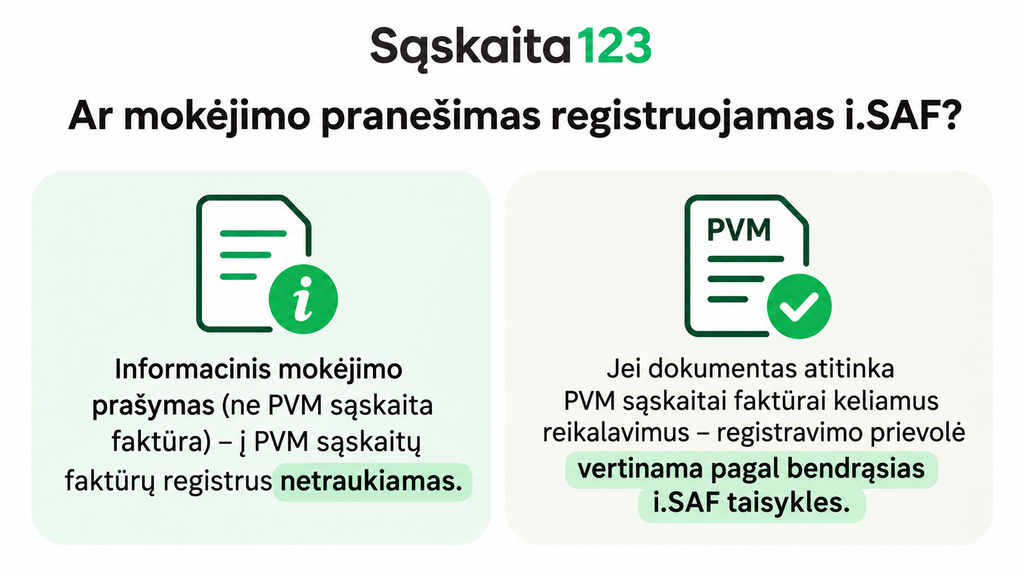
Jeigu mokėjimo pranešimas yra tik informacinis prašymas sumokėti ir nelaikomas PVM sąskaita faktūra, jis į PVM sąskaitų faktūrų registrus netraukiamas. Tačiau jeigu dokumentas pagal savo turinį ir paskirtį atitinka PVM sąskaitai faktūrai keliamus reikalavimus, jo registravimo prievolė vertinama pagal bendrąsias i.SAF taisykles.
Kokie duomenys turėtų būti nurodyti mokėjimo pranešime?
Kadangi mokėjimo pranešimams nėra nustatyta vienos privalomos formos, jų turinį rekomenduojama pritaikyti konkrečiam atsiskaitymui.
Tinkamai parengtame dokumente turėtų būti:
- Dokumento pavadinimas, išrašymo data ir identifikacinis numeris.
- Mokėjimo gavėjo pavadinimas arba vardas, pavardė ir reikalingi rekvizitai.
- Mokėtojo identifikavimo duomenys.
- Aiškus mokėjimo pagrindas – prekės, paslaugos, avansas ar kita prievolė.
- Mokėtina suma ir valiuta.
- Atsiskaitymo terminas.
- Banko sąskaitos numeris ir mokėjimo paskirtis.
- Nuoroda į sutartį ar užsakymą, jeigu mokėjimas su jais susijęs.
- Jeigu dokumentas skirtas tik išankstiniam apmokėjimui, tikslinga aiškiai nurodyti, kad jis nėra PVM sąskaita faktūra.
Mokėjimo pranešimus verta numeruoti ir susieti su konkrečiais užsakymais, sutartimis ar klientais. Tai leidžia paprasčiau identifikuoti gautus mokėjimus, kontroliuoti neapmokėtas sumas ir sumažinti apskaitos neatitikimų riziką.
Mokėjimo pranešimų administravimas: kodėl svarbus nuoseklus procesas?
Augant išrašomų dokumentų skaičiui, mokėjimo pranešimų administravimas tampa ne tik atsiskaitymų, bet ir vidinės finansų kontrolės klausimu. Jeigu mokėjimo pranešimai rengiami atskirai nuo sąskaitų faktūrų apskaitos, gali atsirasti neatitikimų tarp klientams pateiktų sumų, faktiškai gautų mokėjimų ir apskaitoje užregistruotų operacijų. Verslui naudinga užtikrinti aiškią dokumentų seką: nuo mokėjimo prašymo pateikimo ir apmokėjimo identifikavimo iki galutinio sandorio įforminimo.
Skaitmeniniai apskaitos sprendimai, tokie kaip Sąskaita123, padeda centralizuotai administruoti sąskaitas ir susijusius dokumentus, mažinti rankinio darbo apimtį bei užtikrinti nuoseklesnį atsiskaitymų valdymą.
Dažniausiai užduodami klausimai
Įprastas mokėjimo pranešimas PVM sąskaitos faktūros nepakeičia. Tačiau dokumento teisinė reikšmė vertinama pagal jo turinį, paskirtį ir atitiktį PVM įstatymo reikalavimams, o ne vien pagal pavadinimą.
Ne visais atvejais. Prievolė priklauso nuo to, ar konkrečiam avansui taikomos PVM įstatyme nustatytos apmokestinimo taisyklės.
Ne. Įprastam mokėjimo pranešimui nėra taikomi PVM sąskaitų faktūrų rekvizitų reikalavimai. Jeigu dokumente pateikiama informacija apie PVM, ji turi būti aiški ir neklaidinanti, o pats dokumentas neturėtų būti nepagrįstai laikomas PVM sąskaita faktūra.
Vien mokėjimo pranešimo paprastai nepakanka patvirtinti, kad sąnaudos jau patirtos. Apskaitos įrašai turi būti pagrįsti atitinkamą ūkinę operaciją patvirtinančiais dokumentais. Mokėjimo pranešimas kartu su kitais dokumentais gali būti reikšmingas pagrindžiant avansinį atsiskaitymą.