Atnaujinta 2026-10-14
Maža apyvarta, vos kelios išrašytos sąskaitos ar laikinai sustoję pardavimai savaime neatleidžia įmonės nuo mokestinių prievolių. Net ir tais mėnesiais, kai verslas beveik negauna pajamų, gali išlikti pareiga teikti deklaracijas Valstybinei mokesčių inspekcijai (VMI).
Mokesčių ekspertas Martynas Endrijaitis atkreipia dėmesį, kad svarbiausia įvertinti ne veiklos intensyvumą, o konkrečias mokestines aplinkybes.
GPM313 deklaracija: kada ją būtina pateikti?
Viena pagrindinių įmonių mokestinių prievolių – mėnesinė pajamų mokesčio deklaracija GPM313.
„Net jei veiklos buvo nedaug, įmonės privalo kas mėnesį teikti Mėnesinę pajamų mokesčio deklaraciją (GPM313)“, – teigia M. Endrijaitis.
Ekspertas paaiškina, kad deklaracija teikiama per ataskaitinį mėnesį nuolatiniams ir nenuolatiniams Lietuvos gyventojams išmokėjus A klasės apmokestinamąsias išmokas. Joje taip pat deklaruojamos tam tikros B klasės išmokos, nuo kurių išskaičiuotas arba įmonės lėšomis sumokėtas gyventojų pajamų mokestis.
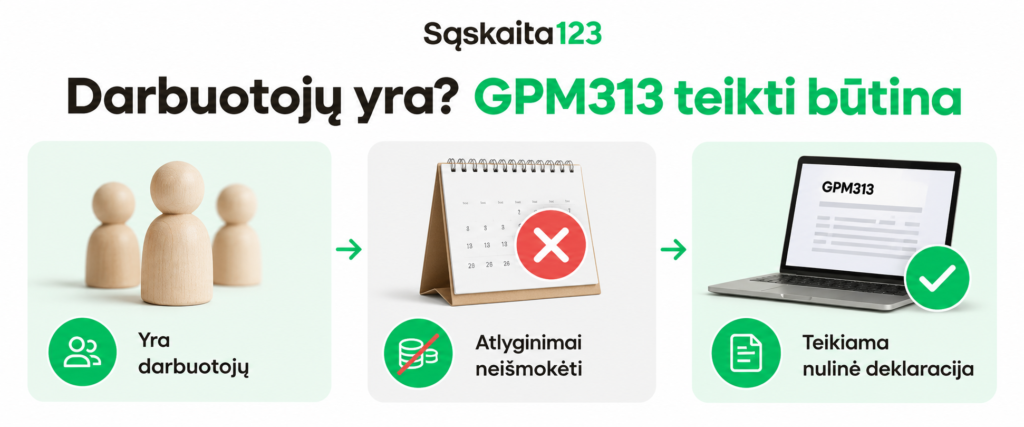
Svarbu tai, kad įmonės, turinčios pagal darbo sutartis dirbančių darbuotojų, GPM313 turi pateikti net ir tada, kai per mėnesį neišmokėjo deklaruotinų išmokų. Tokiu atveju teikiama deklaracija su nuliniais duomenimis.
PVM deklaracija privaloma ir be pardavimų
Kita svarbi prievolė tenka įmonėms, registruotoms PVM mokėtojomis.
„Taip pat net jei veiklos buvo nedaug, įmonės PVM mokėtojos privalo kas mėnesį teikti PVM deklaraciją (forma FR0600) ir joje deklaruoti per atitinkamą mėnesį atliktus sandorius“, – aiškina M. Endrijaitis.
Ši taisyklė aktuali įmonėms, kurių PVM mokestinis laikotarpis yra kalendorinis mėnuo. Jei pardavimų nebuvo, deklaracijoje vis tiek gali reikėti nurodyti pirkimo PVM ar kitus deklaruotinus sandorius.
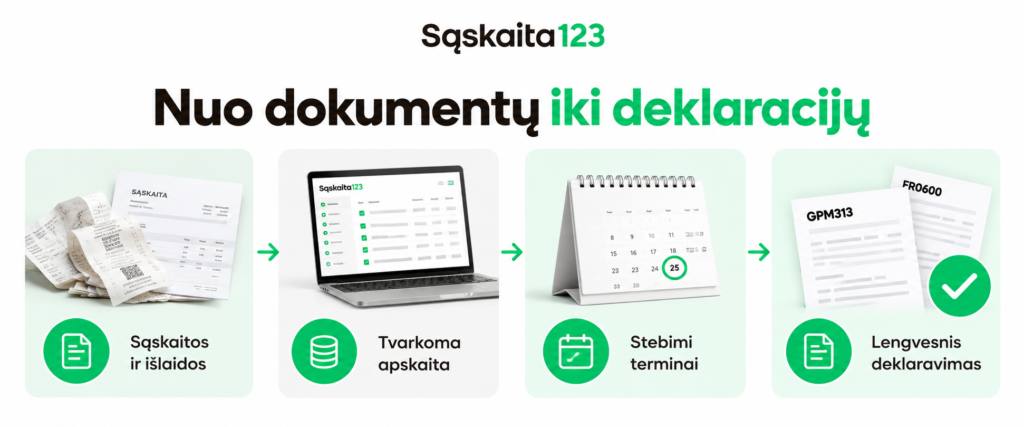
„FR0600 teikiama mokestiniam laikotarpiui pasibaigus, iki kito mėnesio 25 dienos“, – primena ekspertas.
Jeigu deklaruotinų operacijų apskritai nebuvo, paprastai teikiama nulinė deklaracija.
Kaip išvengti deklaravimo klaidų?
Net ir mažoms įmonėms svarbu nuosekliai registruoti finansinius dokumentus bei stebėti mokestinius terminus. Skaitmeninės apskaitos priemonės, tokios kaip „Sąskaita123“, padeda sisteminti sąskaitų duomenis ir pasirengti deklaravimui.
Jei įmonė faktiškai nevykdo veiklos, tam tikromis sąlygomis galima kreiptis į VMI dėl laikino atleidimo nuo konkrečių deklaracijų teikimo. Vien sumažėjusios apyvartos tam nepakanka.
DUK
Taip, tam tikrais atvejais. Pareiga priklauso nuo įmonės mokestinio statuso, darbuotojų ir deklaruotinų operacijų.
Taip, įmonės, turinčios pagal darbo sutartis dirbančių darbuotojų, paprastai turi pateikti ir nulinę GPM313 deklaraciją.
Mėnesinį PVM mokestinį laikotarpį taikančios įmonės ją turi pateikti iki kito mėnesio 25 dienos.
Tam tikrais atvejais VMI gali laikinai atleisti nuo konkrečių deklaracijų teikimo, jei įmonė atitinka nustatytas sąlygas.