Atnaujinta 2026-09-24
PVM sąskaitoje faktūroje pamatyta nuoroda „Atvirkštinis apmokestinimas“ reiškia svarbų dalyką: nors sandorį įformina pardavėjas, prievolė apskaičiuotą PVM išskaityti ir sumokėti į biudžetą tenka ne jam, o prekių ar paslaugų pirkėjui.
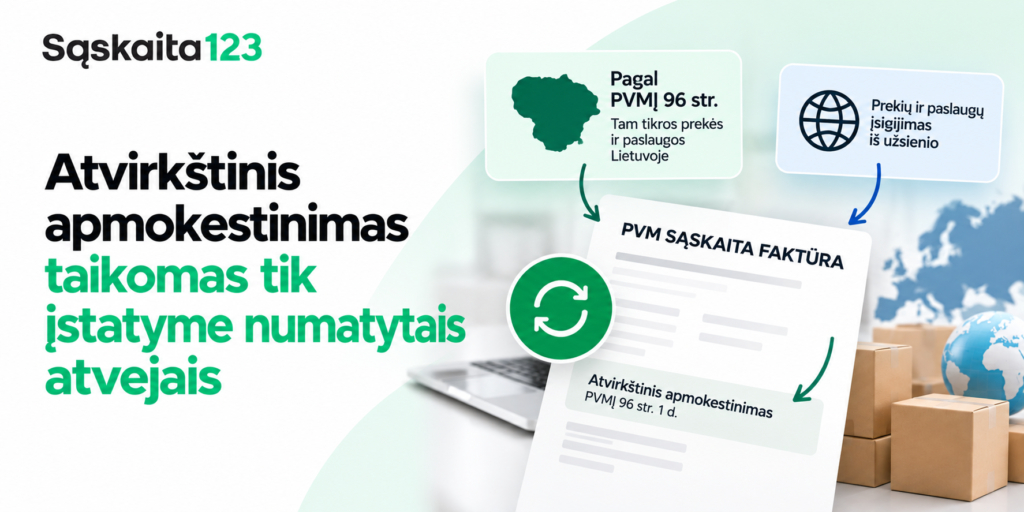
Vis dėlto atvirkštinis apmokestinimas nėra pasirenkamas sąskaitos išrašymo būdas. Jis taikomas tik PVM įstatyme nustatytais atvejais ir esant konkrečioms sąlygoms. Be to, svarbu atskirti Lietuvoje pagal PVMĮ 96 straipsnį taikomą atvirkštinio apmokestinimo mechanizmą nuo situacijų, kai Lietuvos pirkėjui prievolė apskaičiuoti PVM atsiranda dėl prekių ar paslaugų įsigijimo iš užsienio.
Dr. Martynas Endrijaitis atkreipia dėmesį, kad praktikoje pirmiausia reikia vertinti ne pačią sąskaitoje įrašytą frazę, o konkretų sandorį: kas yra pardavėjas ir pirkėjas, kokios prekės ar paslaugos parduodamos, kur laikoma jų tiekimo ar teikimo vieta ir kokios PVMĮ nuostatos tam sandoriui taikomos.
Ką iš tikrųjų reiškia atvirkštinis PVM?
Įprastu atveju schema gana paprasta. Pardavėjas parduoda prekę ar suteikia paslaugą, apskaičiuoja pardavimo PVM, gauna iš pirkėjo visą sumą su PVM ir vėliau mokestį deklaruoja bei sumoka į biudžetą.
Taikant atvirkštinio apmokestinimo mechanizmą atsakomybė už PVM perkeliama pirkėjui.
PVMĮ 96 straipsnio atvejais pardavėjas PVM sąskaitoje faktūroje apskaičiuoja PVM sumą pagal atitinkamą tarifą, tačiau pirkėjas pardavėjui sumoka atlygį be apskaičiuotos PVM sumos. PVM išskaičiuoja ir deklaruoja pats pirkėjas. VMI taip pat nurodo, kad tokioje sąskaitoje turi būti įrašyta nuoroda „Atvirkštinis apmokestinimas“ arba nuoroda į PVMĮ 96 straipsnio 1 dalį.
Pavyzdžiui, jeigu darbų vertė yra 10 000 Eur, o apskaičiuotas 21 proc. PVM – 2 100 Eur, sąskaitoje PVM suma nurodoma, tačiau esant PVMĮ 96 straipsnyje nustatytoms sąlygoms pirkėjas pardavėjui sumoka 10 000 Eur. PVM prievolę vykdo pats pirkėjas.
Kada atvirkštinis apmokestinimas taikomas Lietuvoje?
Vienas dažniausiai verslui pasitaikančių atvejų – statybos darbai.
Atvirkštinio apmokestinimo mechanizmas taikomas Statybos įstatyme apibrėžtiems statybos darbams, kai sandoris sudaromas su Lietuvoje registruotu PVM mokėtoju, kuris yra apmokestinamasis asmuo. Nuo 2025 m. gegužės 1 d. yra svarbi išimtis – mechanizmas netaikomas pirkėjui, kuris yra PVM mokėtojas, Lietuvoje taikantis smulkiojo verslo schemą (SVS).
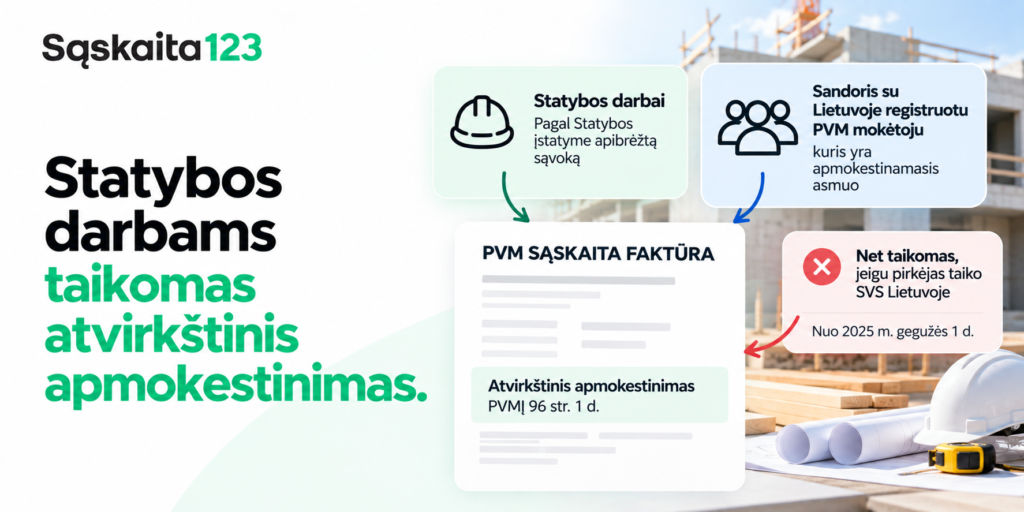
Taigi, vien to, kad sąskaitą gauna PVM mokėtojas, ne visada pakanka. Reikia įvertinti tiek pirkėjo statusą, tiek konkrečios paslaugos pobūdį.
„Praktikoje svarbu tinkamai identifikuoti sandorį. Ne kiekviena su statyba susijusi paslauga automatiškai yra statybos darbai, kuriems taikomas PVMĮ 96 straipsnis“, – praktinį aspektą akcentuoja doc. dr. M. Endrijaitis.
Atvirkštinio apmokestinimo atvejų yra ir daugiau. Pavyzdžiui, šiuo metu specialus mechanizmas taikomas tam tikromis sąlygomis parduodant mobiliuosius telefonus, planšetes ir nešiojamuosius kompiuterius. Pagal dabar galiojančią tvarką ši nuostata numatyta iki 2026 m. gruodžio 31 d.
Prekių įsigijimas iš kitos ES valstybės – panaši logika, bet kitas teisinis pagrindas
Verslui dažnai kyla painiava, nes pirkėjo prievolė apskaičiuoti PVM egzistuoja ne tik PVMĮ 96 straipsnio situacijose.
Jeigu Lietuvos PVM mokėtojas prekes įsigyja iš kitos ES valstybės narės PVM mokėtojo ir tenkinamos PVMĮ nustatytos sąlygos, už prekių įsigijimą PVM Lietuvoje apskaičiuoja pats pirkėjas.
Tokiu atveju įsigijimo apmokestinamoji vertė deklaruojama FR0600 deklaracijos 21 laukelyje, o apskaičiuotas PVM – atitinkamuose PVM deklaracijos laukeliuose. Jei prekės naudojamos PVM apmokestinamai veiklai ir įvykdomos PVM atskaitos sąlygos, apskaičiuotas PVM gali būti įtrauktas ir į PVM atskaitą.
„Todėl gavus sąskaitą iš kitos ES valstybės nereikėtų vertinti tik to, ar joje yra lietuviška nuoroda apie atvirkštinį apmokestinimą. Lietuvos pirkėjas turi įvertinti savo mokestinę prievolę pagal PVM įstatymą“, – aiškina M. Endrijaitis.
O kaip su paslaugomis iš užsienio?
Ši situacija ypač aktuali individualią veiklą vykdantiems žmonėms ir mažoms įmonėms, perkančioms reklamą, programinę įrangą, platformų, tarpininkavimo, debesijos ar kitas paslaugas iš užsienio.
Kai Lietuvos apmokestinamasis asmuo iš užsienio įsigyja paslaugų ir pagal bendrąją B2B taisyklę jų suteikimo vieta laikoma Lietuva, pardavimo PVM Lietuvoje paprastai apskaičiuoja pats paslaugų pirkėjas. VMI deklaravimo medžiagoje tokie užsienio paslaugų įsigijimai išskiriami atskirai nuo Lietuvoje pagal PVMĮ 96 straipsnį taikomo atvirkštinio apmokestinimo.
Tai svarbus skirtumas. Kasdienėje kalboje abi situacijos kartais vadinamos „reverse charge“, tačiau jų teisinis pagrindas ir deklaravimas gali skirtis.
Kas turi būti parašyta PVM sąskaitoje faktūroje?
Kai pagal PVMĮ prievolė apskaičiuoti arba išskaityti ir sumokėti PVM tenka pirkėjui, sąskaitos išrašymui taikomi specialūs reikalavimai.
PVMĮ 80 straipsnio 1 dalies 17 punkto nuostatos numato nuorodą:
„Atvirkštinis apmokestinimas“.
PVMĮ 96 straipsnio atvejais VMI taip pat nurodo galimybę pateikti nuorodą į PVMĮ 96 straipsnio 1 dalį.
„Nuoroda sąskaitoje nėra vien techninis rekvizitas. Ji informuoja pirkėją, kad būtent jam tenka atitinkama PVM prievolė, todėl gavus tokią sąskaitą svarbu ją tinkamai užregistruoti apskaitoje ir deklaruoti“, – pažymi M. Endrijaitis.
Kaip PVM deklaruoja pirkėjas?
Paimkime statybos darbų pavyzdį, kai Lietuvoje taikomas PVMĮ 96 straipsnis.
VMI nurodo, kad pirkėjas sąskaitoje apskaičiuotą PVM deklaruoja FR0600 33 laukelyje kaip pardavimo PVM ir 25 laukelyje kaip pirkimo PVM. Jeigu įsigyti darbai naudojami PVM apmokestinamai veiklai ir PVM gali būti atskaitomas, suma taip pat deklaruojama 35 laukelyje.
Tuo metu pardavėjas, kuriam už atliktus statybos darbus taikomas atvirkštinis apmokestinimas, FR0600 deklaracijos 12 laukelyje nurodo darbų vertę be PVM, o pardavimo PVM pats nedeklaruoja.
i.SAF tokiems Lietuvoje pagal PVMĮ 96 straipsnį vykdomiems pirkimams naudojamas PVM25 kodas.
SVS taikantiems – svarbi išimtis
Nuo 2025 m. gegužės 1 d. Lietuvoje veikia smulkiojo verslo schema, todėl tikrinant atvirkštinio apmokestinimo prievolę būtina žinoti, kokio tipo PVM mokėtojas yra pirkėjas.
VMI aiškiai nurodo: kai pirkėjas yra PVM mokėtojas, taikantis SVS Lietuvoje, PVMĮ 96 straipsnio atvirkštinio apmokestinimo mechanizmas jam netaikomas.
Tačiau tai nereiškia, kad SVS taikantis žmogus niekada pats neapskaičiuoja PVM. Atskiros prievolės gali atsirasti dėl paslaugų ar prekių įsigijimo iš užsienio ir kitais PVMĮ numatytais atvejais.
„SVS statusas nepanaikina būtinybės vertinti kiekvieną tarpvalstybinį sandorį. Todėl svarbu atskirti PVMĮ 96 straipsnyje nustatytą mechanizmą nuo kitų situacijų, kai pagal įstatymą PVM Lietuvoje apskaičiuoja pats pirkėjas“, – pabrėžia doc. dr. M. Endrijaitis.
Ką patikrinti gavus sąskaitą su „Atvirkštiniu apmokestinimu“?
Pirmiausia reikėtų nustatyti, kokiu pagrindu ši nuoroda įrašyta. Jeigu sandoris vyksta Lietuvoje, reikia patikrinti, ar konkrečios prekės arba paslaugos patenka į PVMĮ 96 straipsnio taikymo sritį ir ar reikalavimus atitinka pirkėjas.
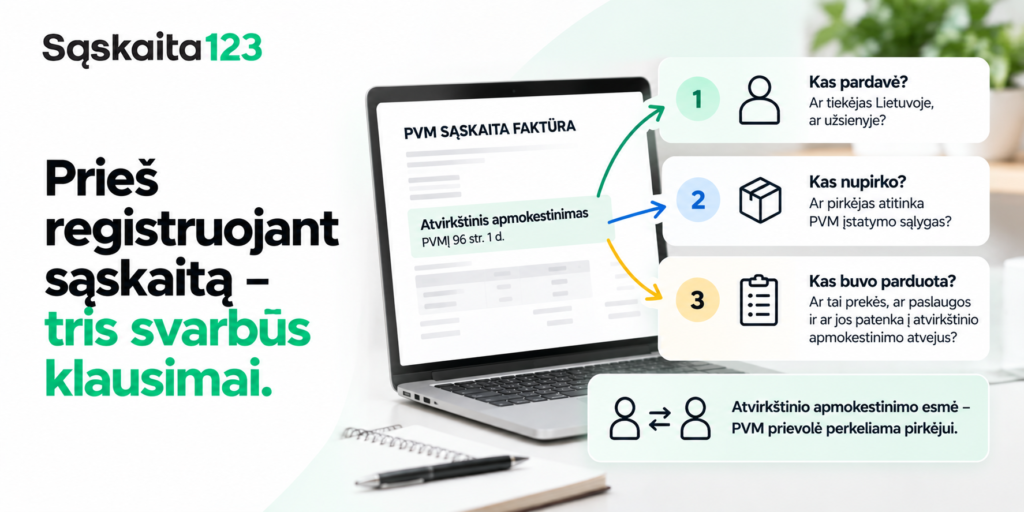
Jeigu sąskaita gauta iš užsienio, vertinama prekių įsigijimo arba paslaugų suteikimo vieta ir atitinkamos PVMĮ nuostatos.
Pats užrašas sąskaitoje dar nėra pakankamas pagrindas mechaniškai priskirti sandorį vienai apskaitos kategorijai. Klaidingai įvertinus situaciją gali būti neteisingai apskaičiuotas, deklaruotas arba atskaitytas PVM.
Atvirkštinio apmokestinimo esmė išlieka paprasta – PVM prievolė perkeliama pirkėjui, tačiau konkretus jos įgyvendinimas priklauso nuo sandorio rūšies. Būtent todėl prieš registruojant sąskaitą verta atsakyti į tris klausimus: kas pardavė, kas nupirko ir kas konkrečiai buvo parduota? Atsakymai į juos dažniausiai ir parodo, kuri PVM taisyklė turi būti taikoma.
DUK
Tai mechanizmas, kai prievolė apskaičiuoti arba išskaityti ir sumokėti PVM tenka prekių ar paslaugų pirkėjui, o ne pardavėjui.
Ši nuoroda naudojama tik PVM įstatyme nustatytais atvejais, kai PVM prievolė pagal konkretaus sandorio sąlygas tenka pirkėjui.
Taip, PVMĮ nustatytomis sąlygomis jis taikomas Statybos įstatyme apibrėžtiems statybos darbams. Tačiau nuo 2025 m. gegužės 1 d. PVMĮ 96 straipsnio mechanizmas netaikomas pirkėjui, Lietuvoje taikančiam SVS.
Taip. Priklausomai nuo sandorio rūšies ir PVM taisyklių, Lietuvos pirkėjui gali atsirasti prievolė pačiam apskaičiuoti PVM. Tačiau tai reikia atskirti nuo Lietuvoje pagal PVMĮ 96 straipsnį taikomo mechanizmo.