Atnaujinta 2026-10-09
Lapkritis pridėtinės vertės mokesčio (PVM) mokėtojams – dar vienas mėnuo, kai svarbu laiku pateikti deklaracijas, patikrinti sąskaitų faktūrų duomenis ir įvykdyti mokestines prievoles. 2026 m. lapkritį verslui aktualios keturios su PVM susijusios formos: i.SAF, FR0600, FR0608 ir FR0564.
Nors jų pateikimo terminai skiriasi vos keliomis dienomis, kiekviena forma skirta skirtingoms situacijoms, todėl svarbu ne tik pasižymėti datas, bet ir suprasti, kokiais atvejais konkreti deklaracija ar ataskaita privaloma.
Kokie PVM deklaravimo terminai aktualūs lapkritį?
Mokesčių ekspertas Martynas Endrijaitis primena, kad PVM deklaravimo ir sumokėjimo terminai priklauso nuo nustatyto mokestinio laikotarpio.
„Mokėtina PVM suma į biudžetą sumokama iki kito mėnesio 25 dienos, jeigu mokestinis laikotarpis yra kalendorinis mėnuo. Jeigu juridinio asmens mokestinis laikotarpis yra ketvirtis, mokestis sumokamas iki kito ketvirčio pirmo mėnesio 25 dienos. Fiziniams asmenims, kurių mokestinis laikotarpis yra pusmetis, taikomas kito pusmečio pirmo mėnesio 25 dienos terminas“, – aiškina M. Endrijaitis.
2026 m. lapkritį aktualūs šie terminai:
| Data | Forma | Paskirtis |
| Lapkričio 20 d. | i.SAF | PVM sąskaitų faktūrų registrų duomenys |
| Lapkričio 25 d. | FR0600 | PVM deklaracija |
| Lapkričio 25 d. | FR0608 | PVM mokėtoju neįregistruoto asmens mokėtino PVM apyskaita |
| Lapkričio 25 d. | FR0564 | Prekių tiekimo ir paslaugų teikimo į kitas ES valstybes nares ataskaita |
Svarbu pabrėžti, kad ne visos šios formos privalomos kiekvienam verslui. Deklaravimo prievolės priklauso nuo PVM mokėtojo statuso, mokestinio laikotarpio ir vykdomų sandorių.
i.SAF: kodėl svarbu patikrinti sąskaitų faktūrų duomenis?
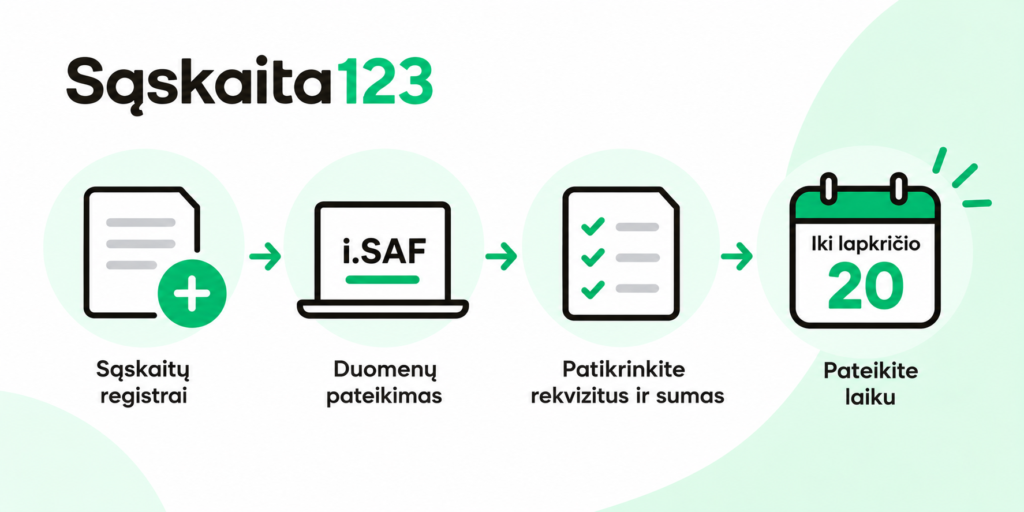
Iki lapkričio 20 dienos mėnesinio mokestinio laikotarpio PVM mokėtojai turi pateikti spalio mėnesio PVM sąskaitų faktūrų registrų duomenis į i.SAF posistemį.
Šie duomenys leidžia VMI palyginti verslo išrašytas ir gautas sąskaitas faktūras, nustatyti galimus neatitikimus, todėl įmonėms svarbu įsitikinti, kad apskaitoje užregistruoti visi dokumentai, o jų rekvizitai ir sumos nurodyti teisingai.
Praktikoje problemų gali kilti dėl pavėluotai gautų sąskaitų, neteisingų PVM kodų ar neatitikimų tarp sąskaitų registrų ir deklaracijos. Tokias klaidas geriausia ištaisyti dar prieš pateikiant duomenis VMI.
FR0600: kada deklaruojamas ir sumokamas PVM?
FR0600 yra pagrindinė PVM deklaracija, kurioje apskaičiuojamas už mokestinį laikotarpį mokėtinas arba grąžintinas PVM. Jeigu įmonės mokestinis laikotarpis yra kalendorinis mėnuo, spalio mėnesio deklaracija turi būti pateikta iki lapkričio 25 dienos.
Deklaracijoje atsispindi pardavimo ir pirkimo sandoriai, apskaičiuotas pardavimo PVM bei atskaitomas pirkimo PVM. Nuo šių duomenų tikslumo priklauso galutinė mokestinė prievolė.
Kaip pabrėžia M. Endrijaitis, mokėjimo terminas priklauso nuo mokestinio laikotarpio, todėl verslui, kurio PVM laikotarpis yra ketvirtis ar pusmetis, lapkričio 25-oji nebūtinai yra eilinio PVM deklaravimo data.
FR0608 ir FR0564: kam aktualios šios formos?
FR0608 apyskaita skirta tam tikrais atvejais PVM mokėtojais neįregistruotiems asmenims, kuriems atsiranda pareiga apskaičiuoti ir sumokėti PVM. Tokia situacija gali susidaryti dėl konkrečių tarptautinių sandorių ar kitų PVM įstatyme numatytų aplinkybių.
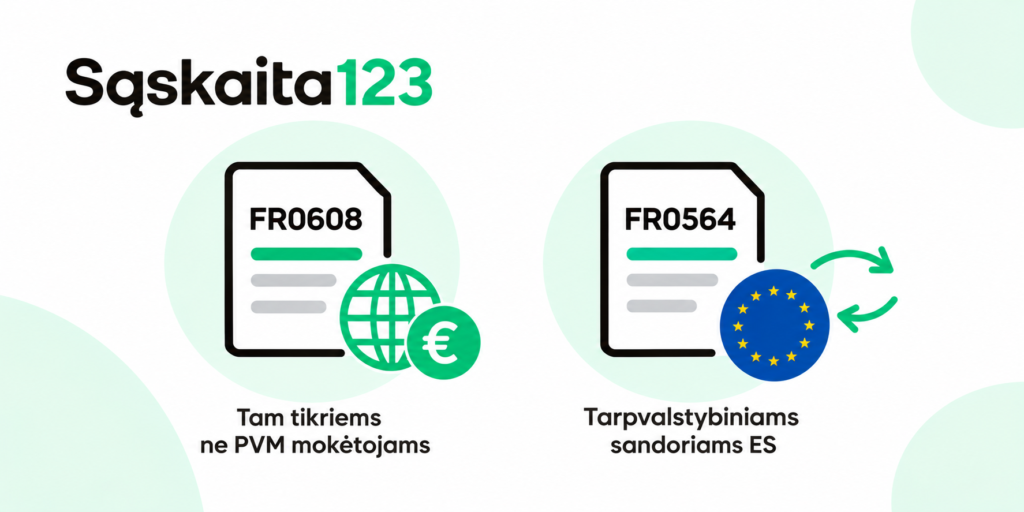
Tuo tarpu FR0564 ataskaita aktuali PVM mokėtojams, tiekiantiems prekes ar teikiantiems tam tikras paslaugas į kitas Europos Sąjungos valstybes nares. Joje pateikiami duomenys apie atitinkamus tarpvalstybinius sandorius.
Šių formų paskirtis skiriasi, todėl įmonė, vykdanti veiklą tik Lietuvos rinkoje, nebūtinai turės tokias pačias prievoles kaip verslas, bendradarbiaujantis su užsienio klientais.
Kaip išvengti deklaravimo klaidų?
Artėjant lapkričio terminams, verta peržiūrėti išrašytas ir gautas sąskaitas, patikrinti PVM tarifus, įvertinti sandorius su užsienio partneriais bei sutikrinti deklaracijų duomenis su apskaita.
Naudojantis „Sąskaita123“ galima patogiau administruoti išrašomas sąskaitas faktūras ir sisteminti pardavimo dokumentus. Nuosekli apskaita padeda sumažinti netikslumų tikimybę ir pasiruošti deklaravimo laikotarpiui.
Dažniausiai užduodami klausimai (DUK)
Jeigu mokestinis laikotarpis yra kalendorinis mėnuo, FR0600 deklaracija turi būti pateikta iki 2026 m. lapkričio 25 dienos.
Ne. i.SAF teikiami PVM sąskaitų faktūrų registrų duomenys, o FR0600 deklaracijoje apskaičiuojamas mokėtinas arba grąžintinas PVM.