Atnaujinta 2026-10-09
Lapkritis darbdaviams prasideda ne tik darbo užmokesčio apskaičiavimu, bet ir svarbiomis mokestinėmis prievolėmis. Viena jų – mėnesinės gyventojų pajamų mokesčio deklaracijos GPM313 pateikimas.
2026 m. lapkričio 16 d. – terminas, kurį turėtų pasižymėti visi darbdaviai, spalį išmokėję deklaruotinas pajamas darbuotojams. Visgi, vien laiku pateikti deklaraciją nepakanka. Svarbu įsitikinti, kad joje nurodyti duomenys sutampa su darbo užmokesčio apskaita, o gyventojų pajamų mokestis apskaičiuotas teisingai.
Ką darbdaviai privalo deklaruoti iki lapkričio 16 dienos?
Mokesčių ekspertas Martynas Endrijaitis primena, kad lapkritį viena svarbiausių darbdavių prievolių yra mėnesinės pajamų mokesčio deklaracijos pateikimas.
„Lapkričio 16 dieną aktualu pateikti mėnesinę pajamų mokesčio deklaraciją GPM313“, – nurodo M. Endrijaitis.
GPM313 deklaracijoje pateikiami duomenys apie per praėjusį mėnesį išmokėtas gyventojų pajamas ir su jomis susijusį gyventojų pajamų mokestį. Darbdaviams tai pirmiausia aktualu deklaruojant darbo užmokestį, tačiau prievolė gali atsirasti ir išmokėjus kitų rūšių pajamas.
Svarbu atkreipti dėmesį, kad deklaruojamos išmokėtos, o ne vien apskaičiuotos pajamos. Pavyzdžiui, jeigu spalio mėnesio darbo užmokestis darbuotojui išmokamas tik lapkritį, jo deklaravimo laikotarpis skiriasi nuo situacijos, kai atlyginimas faktiškai išmokėtas spalį.
Kokios klaidos dažniausiai apsunkina GPM deklaravimą?
Viena svarbiausių užduočių prieš pateikiant deklaraciją – patikrinti darbo užmokesčio apskaitos duomenis. Netikslumų gali atsirasti dėl neteisingai pritaikyto neapmokestinamojo pajamų dydžio (NPD), netinkamai nustatyto pajamų išmokėjimo laikotarpio ar klaidingai apskaičiuoto mokesčio.
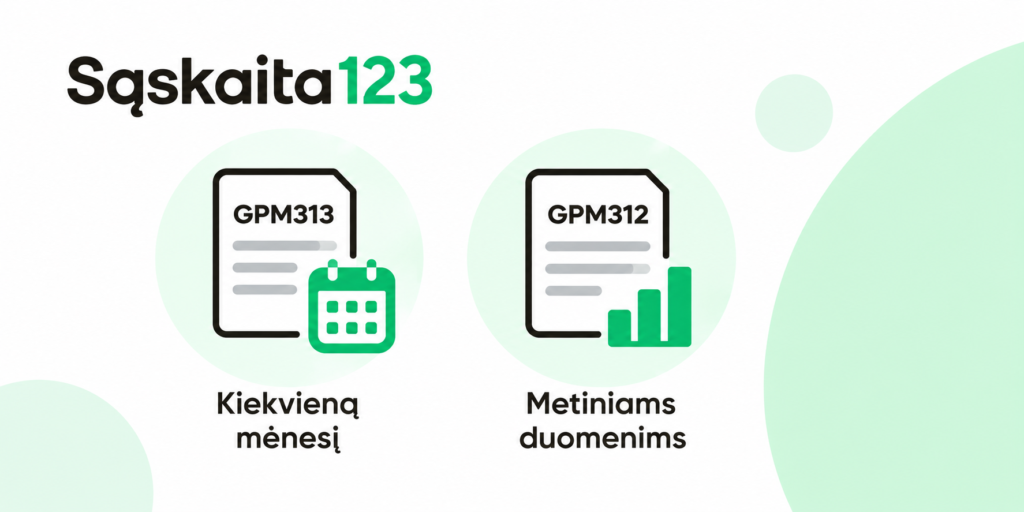
Ypatingo dėmesio reikia tais atvejais, kai darbuotojui mokamas ne tik įprastas darbo užmokestis, bet ir premijos, priedai ar kitos apmokestinamosios išmokos. Kiekvienos jų mokestinis vertinimas turi būti pagrįstas galiojančiomis taisyklėmis. Darbdaviams taip pat svarbu nepainioti GPM313 ir metinės GPM312 deklaracijos. Pirmoji teikiama kas mėnesį, o antroji skirta metiniams duomenims apie gyventojams išmokėtas išmokas pateikti.
Kada reikia sumokėti gyventojų pajamų mokestį?
Deklaracijos pateikimas ir mokesčio sumokėjimas – dvi skirtingos prievolės. Nors GPM313 už spalį pateikiama iki lapkričio 16 dienos, išskaičiuoto GPM sumokėjimo terminai priklauso nuo pajamų išmokėjimo datos ir pobūdžio.
Pagal bendrąją taisyklę, nuo A klasės pajamų, išmokėtų iki mėnesio 15 dienos, GPM turi būti sumokėtas iki tos pačios dienos. Jeigu pajamos išmokamos po 15 dienos, mokestis paprastai sumokamas iki mėnesio pabaigos. Darbo užmokesčiui, mokamam dalimis, gali būti taikomos specialios taisyklės. Dėl šios priežasties darbdaviams naudinga reguliariai tikrinti ne tik deklaracijų pateikimo kalendorių, bet ir faktines darbuotojams atliktų mokėjimų datas.
Kodėl verta pasiruošti iš anksto?
GPM deklaravimas neturėtų tapti paskutinės dienos užduotimi. Tvarkinga darbo užmokesčio apskaita, laiku užregistruotos išmokos ir patikrinti mokestiniai duomenys padeda išvengti deklaracijų tikslinimo. Naudojantis skaitmeniniais apskaitos sprendimais, tokiais kaip „Sąskaita123“, galima patogiau sisteminti veiklos finansinius dokumentus ir sekti pajamas bei išlaidas. Vis dėlto darbo užmokesčio ir GPM deklaravimo prievoles būtina įvertinti atskirai, atsižvelgiant į konkretaus darbdavio situaciją.
Dažniausiai užduodami klausimai (DUK)
Iki 2026 m. lapkričio 16 dienos. Įprastas terminas yra kito mėnesio 15 diena, tačiau šiemet lapkričio 15-oji yra sekmadienis, todėl terminas persikelia į pirmadienį.
Taip, darbdaviams, turintiems pagal darbo sutartis dirbančių darbuotojų, ši prievolė paprastai išlieka ir tada, kai per mėnesį deklaruotinų išmokų nebuvo.
Deklaracija teikiama elektroniniu būdu per Valstybinės mokesčių inspekcijos Elektroninio deklaravimo sistemą (EDS).
Ne. GPM313 yra mėnesinė deklaracija, o GPM312 – metinė deklaracija, kurioje pateikiami išsamesni duomenys apie gyventojams išmokėtas pajamas.