Atnaujinta 2026-09-14
Smulkiojo verslo schemą Lietuvoje taikantis individualios veiklos vykdytojas nuo savo Lietuvoje parduodamų prekių ar teikiamų paslaugų PVM paprastai neskaičiuoja. Visgi, tai nereiškia, kad užsiregistravus PVM mokėju ir pasirinkus SVS nebelieka jokių deklaravimo bei mokesčio mokėjimo pareigų.
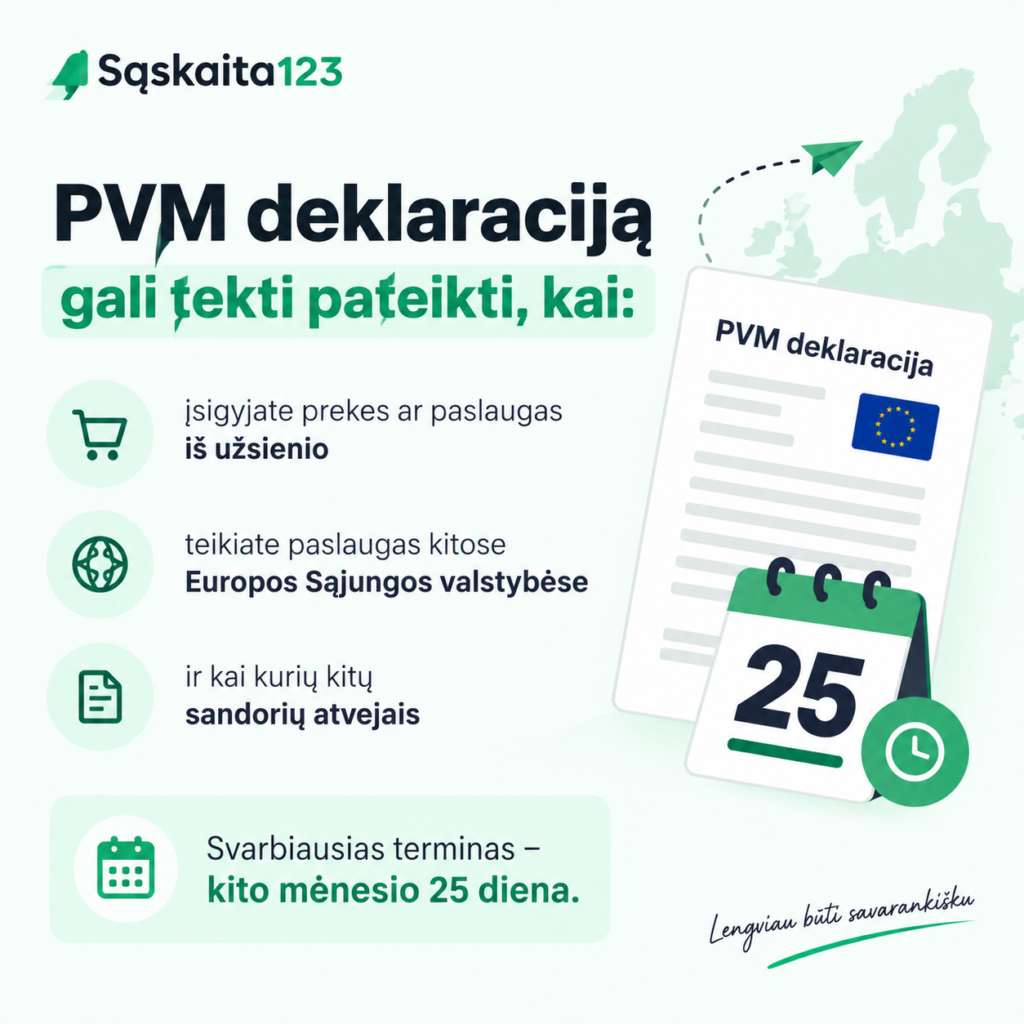
PVM deklaraciją gali tekti pateikti dėl paslaugų ar prekių įsigijimo iš užsienio, paslaugų teikimo kitose Europos Sąjungos valstybėse ir kai kurių kitų sandorių. Svarbiausias terminas – kito mėnesio 25 diena.
Kada deklaraciją pateikti būtina, kada jos teikti nereikia ir kokius dokumentus svarbu išsaugoti?
SVS neatleidžia nuo visų PVM pareigų
Individualią veiklą vykdantis žmogus gali pasirinkti SVS Lietuvoje, jeigu jo pajamos iš Lietuvoje vykdomos PVM apmokestinamos veiklos neviršija 45 000 eurų ribos. Taikant šią schemą PVM nuo Lietuvoje suteiktų paslaugų ar parduotų prekių neskaičiuojamas.
„Taikant SVS schemą, PVM nuo prekių tiekimo ar paslaugų teikimo Lietuvoje neskaičiuojamas“, – pagrindinę taisyklę išskiria viešųjų finansų ir mokesčių teisės specialistas doc. dr. Martynas Endrijaitis.
Vis dėlto svarbu atskirti Lietuvoje gaunamas veiklos pajamas nuo sandorių su užsienio apmokestinamaisiais asmenimis. Jeigu žmogus perka paslaugas iš užsienyje registruotos įmonės, tam tikrais atvejais PVM Lietuvoje turi apskaičiuoti pats paslaugos gavėjas.
Praktiškai su tokia situacija dažnai susiduria maisto kurjeriai, keleivių pavežėjai, laisvai samdomi specialistai ir elektroninės prekybos veiklą vykdantys gyventojai.
Dirbant per užsienio platformą svarbūs komisiniai
Maisto kurjeris ar keleivių pavežėjas gali per metus uždirbti gerokai mažiau nei 45 000 eurų, tačiau jeigu jis dirba per užsienyje įsikūrusią platformą ir moka jai komisinį mokestį, gali atsirasti pareiga registruotis PVM mokėtoju.
„Jeigu vykdydami maisto kurjerio ar keleivių pavežėjo veiklą įsigyjate paslaugas ir mokate komisinį mokestį užsienyje įsikūrusiai platformai, jums atsiranda prievolė registruotis PVM mokėtoju“, – aiškina doc. dr. M. Endrijaitis.
Tokia taisyklė aktuali dirbant per „Wolt“, „Bolt“, „Uber“ ir kitas užsienio platformas. Žmogui pasirinkus SVS, nuo klientams Lietuvoje suteiktų pavežėjimo ar maisto pristatymo paslaugų PVM neskaičiuojamas, tačiau PVM prievolė išlieka dėl iš užsienio platformos įsigytos paslaugos.
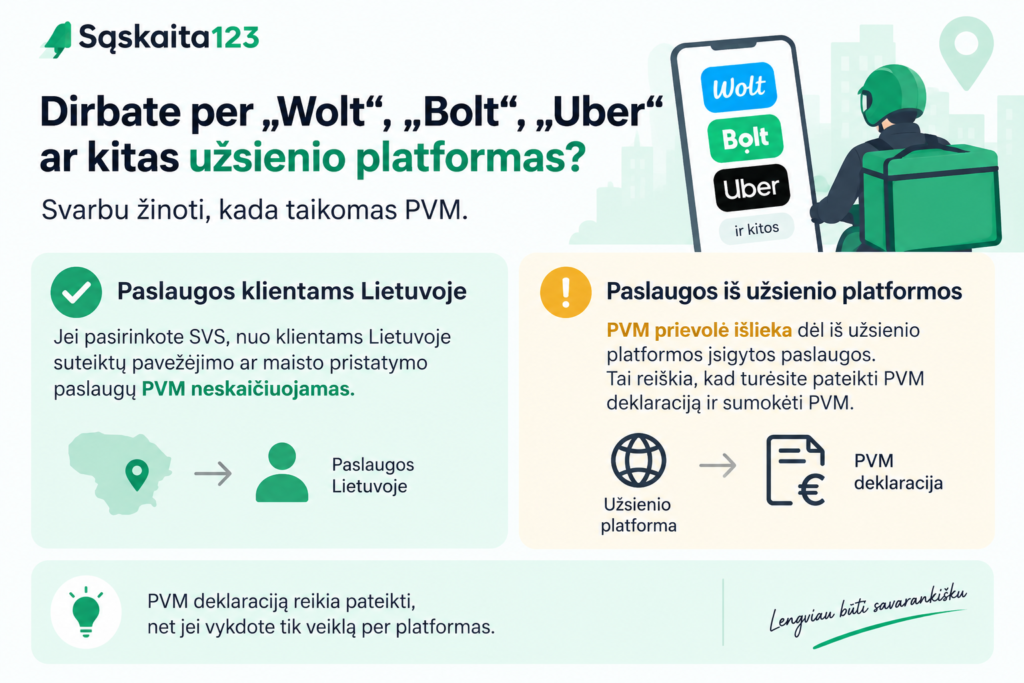
Pavyzdžiui, jeigu platforma per mėnesį iš veiklos vykdytojo pajamų išskaičiuoja komisinį mokestį, būtent šis mokestis laikomas užsienio bendrovės suteiktos paslaugos verte. Dėl jo gali reikėti apskaičiuoti, deklaruoti ir sumokėti PVM Lietuvoje.
Svarbu nepainioti dviejų skirtingų sumų: visų per platformą gautų pajamų ir platformai sumokėto komisinio mokesčio. PVM prievolę dėl įsigytos užsienio paslaugos sukuria komisinis mokestis.
Iki kada reikia pateikti deklaraciją?
PVM mokėtojas, taikantis SVS Lietuvoje, duomenis turi pateikti ir apskaičiuotą mokestį sumokėti mėnesiui pasibaigus iki kito mėnesio 25 dienos.
„PVM mokėtojas, taikantis SVS Lietuvoje, PVM pateikia ir sumoka mėnesiui pasibaigus iki kito mėnesio 25 dienos, tačiau tik už tuos mėnesius, kuriais atsirado nustatytų sandorių“, – pažymi specialistas.
Jeigu užsienio platformos paslauga buvo įsigyta rugpjūtį, su ja susijusius PVM duomenis reikės pateikti ir mokestį sumokėti iki rugsėjo 25 dienos. Jeigu paslauga įsigyta rugsėjį, terminas bus spalio 25 diena.
Nereikėtų laukti kalendorinių metų pabaigos arba metinės pajamų deklaracijos pateikimo. PVM prievolė vykdoma atskirai, atsižvelgiant į mėnesį, kuriuo buvo sudarytas konkretus sandoris.
Už kuriuos mėnesius deklaruoti būtina?
Taikant SVS, deklaracija teikiama ne vien dėl turimo PVM mokėtojo statuso. Ji aktuali tiems mėnesiams, kuriais įvyko nustatytų sandorių.
Doc. dr. M. Endrijaičio teigimu, PVM duomenis reikia pateikti, kai įsigyjama paslaugų iš užsienyje įsikūrusių apmokestinamųjų asmenų, teikiamos paslaugos kitose ES valstybėse narėse arba įsigyjama prekių iš kitų ES valstybių.
„Deklaravimo pareiga taip pat gali atsirasti PVM įstatyme numatytais trikampės prekybos ir kitais specialiais atvejais“, – atkreipia dėmesį ekspertas.
Taigi, prievolė gali būti aktuali ne tik pavežėjams ar maisto kurjeriams. Su ja gali susidurti žmogus, kuris užsienio įmonei moka už reklamą, tarpininkavimą, elektronines programas ar kitas veiklai naudojamas paslaugas.
Taip pat svarbu stebėti prekių įsigijimą iš kitų ES valstybių PVM mokėtojų. Registracijos prievolė atsiranda, kai tokių prekių vertė praėjusiais kalendoriniais metais viršijo 14 000 eurų arba einamaisiais metais numatoma šią ribą viršyti.
Kada deklaracijos gali nereikėti?
Jeigu konkretų mėnesį SVS taikantis žmogus neįsigijo paslaugų iš užsienio, neteikė atitinkamų paslaugų kitose ES valstybėse, neįsigijo prekių iš kitų ES šalių ir neturėjo kitų PVM prievolę sukuriančių sandorių, vien dėl registracijos deklaracijos už tą mėnesį teikti gali nereikėti.
Tai yra vienas pagrindinių SVS ir įprasto PVM mokėtojo deklaravimo tvarkos skirtumų. Įprastas PVM mokėtojas PVM deklaruoja pasibaigus nustatytam mokestiniam laikotarpiui – kalendoriniam mėnesiui arba kalendoriniam pusmečiui – iki kito mėnesio 25 dienos.
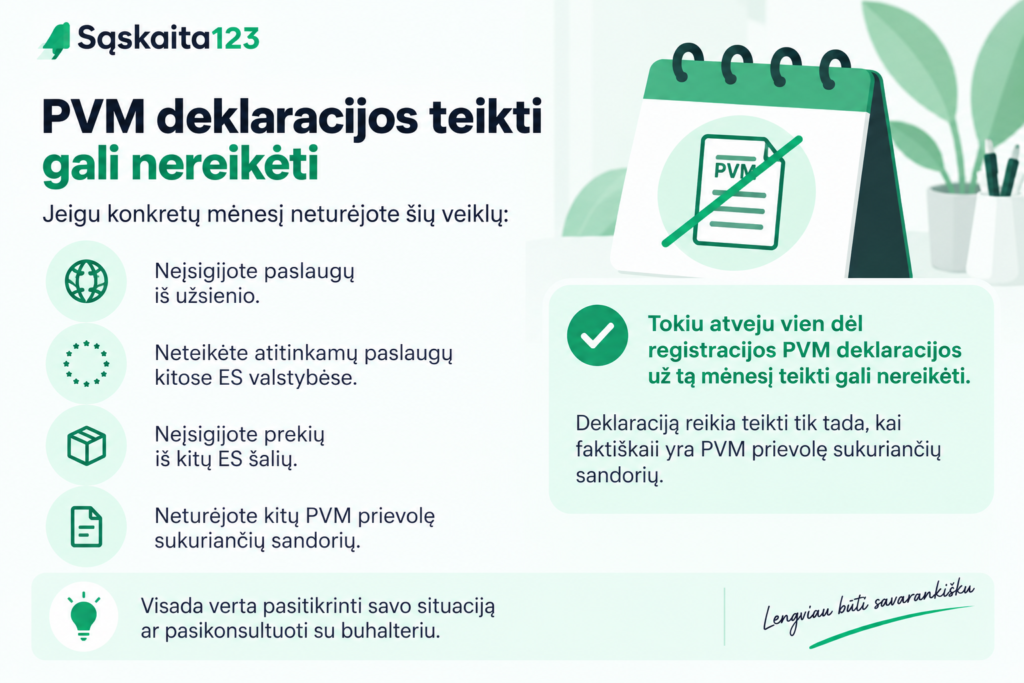
SVS atveju svarbu kiekvieno mėnesio pabaigoje patikrinti, ar buvo sandorių, dėl kurių atsirado deklaravimo pareiga. Jeigu žmogus dirba per užsienio platformą nuolat ir ši kiekvieną mėnesį skaičiuoja komisinius, tikėtina, kad pareiga taip pat kartosis kas mėnesį.
Kaip pasiruošti deklaravimui?
Mėnesiui pasibaigus pirmiausia reikėtų peržiūrėti visus užsienio tiekėjų dokumentus. Dirbant per platformą svarbu atsisiųsti dokumentą, kuriame nurodytas apskaičiuotas arba išskaičiuotas komisinis mokestis.
Taip pat verta patikrinti, ar per mėnesį nebuvo įsigyta kitų veiklai reikalingų paslaugų iš užsienio įmonių. Net ir nedidelė vienkartinė paslauga gali būti svarbi PVM požiūriu. Dėl to nereikėtų apsiriboti tik pagrindinės platformos ataskaita.
Dokumentus patogu suskirstyti pagal mėnesius. Atskirai galima saugoti gautas pajamas, platformos komisinius, kitų užsienio įmonių sąskaitas ir PVM sumokėjimą patvirtinančius dokumentus. Tokia tvarka padeda nepraleisti termino ir paaiškinti apskaičiuotas sumas, jeigu vėliau kyla klausimų.
Individualios veiklos žurnalas išlieka privalomas
PVM deklaravimas nepakeičia bendrųjų individualios veiklos apskaitos pareigų. Veiklą vykdantis gyventojas turi pildyti pajamų ir išlaidų apskaitos žurnalą.
Pajamų ir išlaidų žurnalas: viskas, ką turite žinoti
Straipsnis„Popierinio žurnalo pildyti nereikia, kai apskaita tvarkoma per sąskaita123 arba kitą elektroninę apskaitos priemonę, kurioje pildomas elektroninės formos pajamų ir išlaidų apskaitos žurnalas“, – primena doc. dr. M. Endrijaitis.
Svarbu, kad žurnalo duomenis būtų galima pagrįsti dokumentais. Platformos ataskaitos, sąskaitos už komisinius, klientams išrašyti dokumentai ir atsiskaitymų informacija turėtų būti saugomi kartu su kitais veiklos apskaitos dokumentais.
Pabaigus vykdyti Lietuvoje įregistruotą individualią veiklą, ją taip pat reikia oficialiai nutraukti. Vien nustoti teikti paslaugas ar ištrinti platformos programėlę nepakanka.
Kas išrašo dokumentą klientui?
Keleivių vežimo ar maisto pristatymo platforma po kiekvienos suteiktos paslaugos paprastai veiklos vykdytojo vardu išrašo ir elektroninėmis priemonėmis perduoda klientui apskaitos dokumentą.
„Kai pavežėjas yra PVM mokėtojas, taikantis SVS Lietuvoje, išrašoma supaprastinta PVM sąskaita faktūra, o įprasto PVM mokėtojo atveju – PVM sąskaita faktūra“, – paaiškina specialistas.
Šie dokumentai, kaip ir apmokėjimo duomenys, saugomi platformos sistemoje. Vis dėlto veiklos vykdytojui verta reguliariai juos atsisiųsti ir saugoti savo apskaitoje, o ne pasikliauti vien tuo, kad prieiga prie platformos paskyros išliks neribotą laiką.
Jeigu klientas paprašo popierinio dokumento, jį privalo išrašyti pats pavežėjas ar kurjeris. SVS taikantis asmuo išrašo supaprastintą PVM sąskaitą faktūrą, o įprastas PVM mokėtojas – PVM sąskaitą faktūrą.
45 000 eurų riba turi būti stebima atskirai
Deklaruojant PVM dėl paslaugų iš užsienio kartu svarbu stebėti ir bendras pajamas iš Lietuvoje vykdomos PVM apmokestinamos veiklos. Kol jos neviršija 45 000 eurų ribos, galima taikyti SVS, jeigu tenkinamos kitos sąlygos.
„Jeigu pajamos viršija 45 000 eurų, asmuo privalo registruotis įprastu PVM mokėtoju, nebegali taikyti SVS Lietuvoje ir turi skaičiuoti PVM nuo visų Lietuvoje teikiamų PVM apmokestinamų paslaugų bei tiekiamų prekių“, – pabrėžia doc. dr. M. Endrijaitis.
Riba turi būti vertinama pagal visas atitinkamas žmogaus vykdomas veiklas, o ne tik pagal vienoje platformoje gautas pajamas. Jei žmogus vienu metu dirba pavežėju, teikia konsultacijas ir parduoda prekes, vertinant ribą svarbios visos PVM apmokestinamos veiklos pajamos Lietuvoje.
Paprasta mėnesio pabaigos taisyklė
SVS taikančiam individualios veiklos vykdytojui verta kiekvieno mėnesio pabaigoje atlikti tą pačią patikrą: peržiūrėti užsienio platformų komisinius, kitų užsienio tiekėjų sąskaitas, paslaugų teikimą ES klientams ir prekių įsigijimą kitose ES valstybėse.
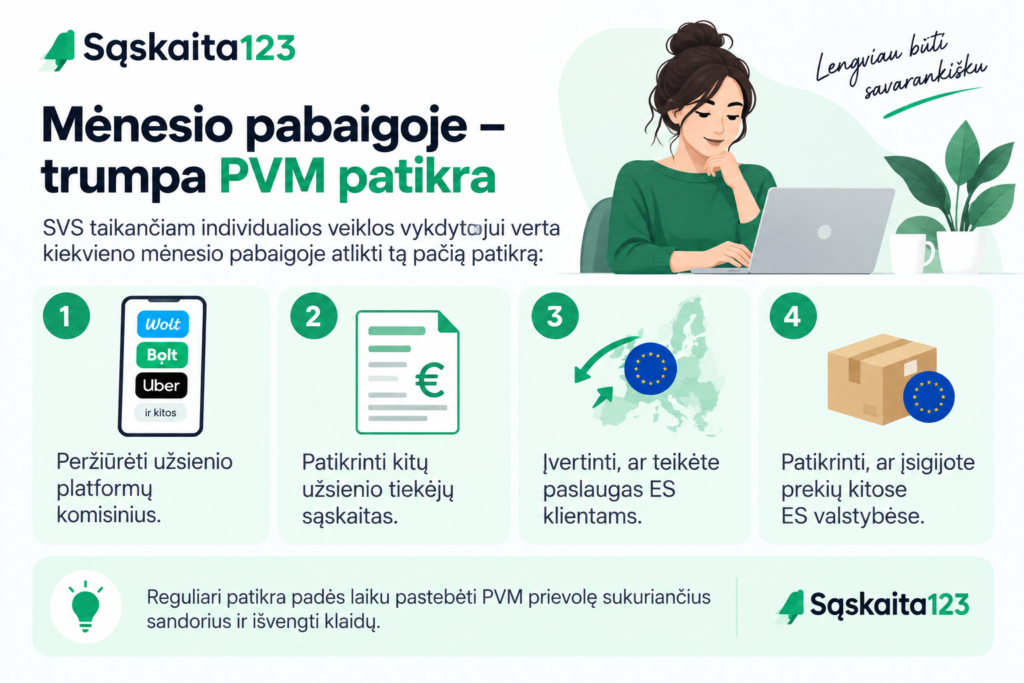
Jeigu buvo bent vienas sandoris, dėl kurio reikia apskaičiuoti PVM, deklaravimo ir mokesčio sumokėjimo termino nereikėtų atidėti – prievolė turi būti įvykdyta iki kito mėnesio 25 dienos.
Svarbiausia prisiminti, kad SVS palengvina PVM taikymą Lietuvoje gaunamoms pajamoms, tačiau nepanaikina atsakomybės stebėti tarpvalstybinius sandorius. Net nedidelę apyvartą turinčiam žmogui užsienio platformos komisinis mokestis gali lemti pareigą apskaičiuoti, deklaruoti ir sumokėti PVM.
Dažniausiai užduodami klausimai
PVM deklaracijos ir kiti su PVM susiję dokumentai paprastai teikiami elektroniniu būdu per VMI sistemas. Konkretus dokumentas priklauso nuo veiklos ir atsiradusios PVM prievolės.
Taip. Nereikia laukti paskutinės termino dienos – turint visus reikalingus apskaitos dokumentus duomenis galima pateikti anksčiau.
Klaidos nereikėtų palikti kitam laikotarpiui. Reikėtų patikrinti, ar pateiktus duomenis būtina patikslinti, ir tai padaryti VMI nustatyta tvarka.
Tokiu atveju svarbu nustatyti, kuriam mokestiniam laikotarpiui priklauso sandoris. Vien sąskaitos gavimo data ne visada lemia, kuriame laikotarpyje turi būti apskaičiuojamas PVM.