Atnaujinta 2026-09-14
Dalis savarankiškai dirbančių žmonių mano, kad PVM mokėtoju reikia registruotis tik tuomet, kai pajamos pasiekia 45 000 eurų, tačiau ši riba nėra vienintelė. Nuo 2025 m. gegužės 1 d. PVM prievolė gali atsirasti ir gerokai mažiau uždirbančiam maisto kurjeriui ar keleivių pavežėjui, jeigu jis naudojasi užsienyje registruotos platformos paslaugomis.
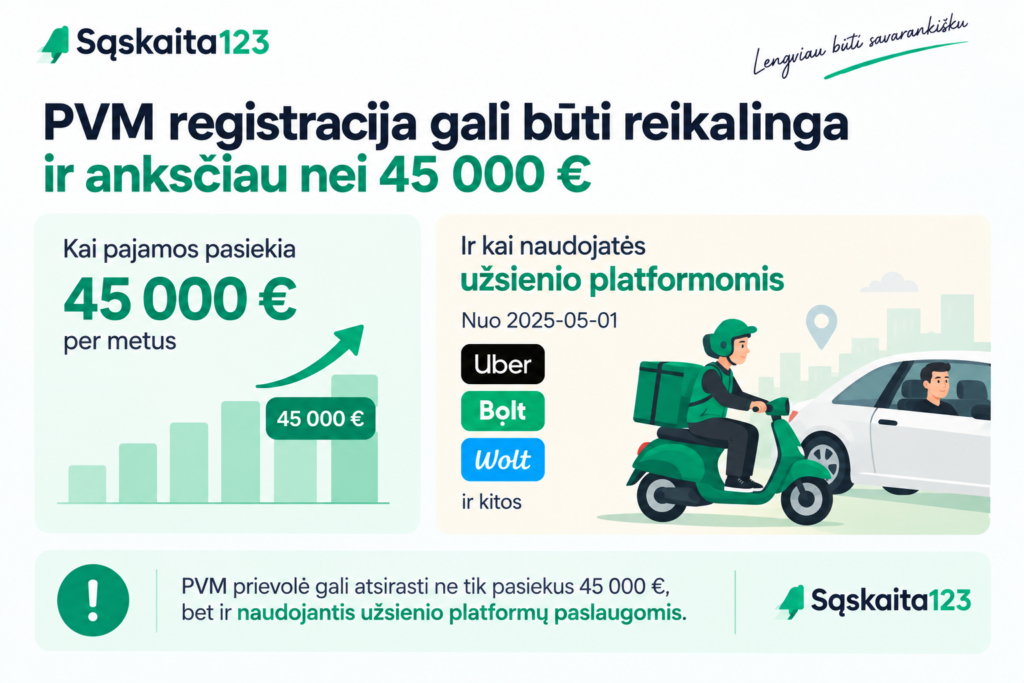
Svarbiausia čia ne bendra gautų pajamų suma, o tai, kad už platformos tarpininkavimo paslaugas mokamas komisinis mokestis užsienio bendrovei.
PVM prievolę sukuria platformos komisinis mokestis
Dirbant per „Wolt“, „Bolt“, „Uber“ ar kitą užsienyje įsikūrusią platformą, dalis uždirbtos sumos paprastai atitenka platformai kaip komisinis mokestis. Mokesčių požiūriu tai laikoma iš užsienio apmokestinamojo asmens įsigyta paslauga.
Viešųjų finansų ir mokesčių teisės specialistas doc. dr. Martynas Endrijaitis atkreipia dėmesį, kad tokiais atvejais 45 000 eurų pajamų riba nėra lemiama.
„Jeigu vykdydami maisto kurjerio ar keleivių pavežėjo veiklą mokate komisinį mokestį užsienyje įsikūrusiai platformai, jums atsiranda prievolė registruotis PVM mokėtoju“, – komentuoja specialistas.
Vadinasi, prievolė gali atsirasti ir žmogui, kuris per metus iš pavežėjimo ar maisto pristatymo uždirba, pavyzdžiui, 10 000 ar 15 000 eurų. Vien tai, kad pajamos neviršija 45 000 eurų, nuo registracijos neatleidžia, jeigu perkamos platformos paslaugos, už kurias PVM Lietuvoje turi apskaičiuoti pats paslaugos gavėjas.
Galima pasirinkti smulkiojo verslo schemą
Atsiradus prievolei registruotis, žmogus gali rinktis įprastą PVM mokėtojo statusą arba PVM mokėtojo statusą taikant smulkiojo verslo schemą Lietuvoje. Pastarasis pasirinkimas aktualus tiems, kurių Lietuvoje vykdomos PVM apmokestinamos veiklos pajamos neviršija 45 000 eurų ribos.
SVS leidžia nuo Lietuvoje teikiamų paslaugų ar parduodamų prekių neskaičiuoti PVM. Tai reiškia, kad maisto kurjeriui ar pavežėjui nereikia pridėti PVM prie klientui suteiktos paslaugos kainos vien dėl to, kad jis užsiregistravo dėl užsienio platformos komisinių.
„Taikant SVS, PVM nuo prekių tiekimo ar paslaugų teikimo Lietuvoje neskaičiuojamas“, – pabrėžia doc. dr. M. Endrijaitis.
Vis dėlto SVS nereiškia, kad žmogus apskritai neturės jokių su PVM susijusių pareigų. PVM reikės apskaičiuoti nuo užsienio platformos suteiktų paslaugų, pavyzdžiui, nuo jos išskaičiuoto komisinio mokesčio.
Kada reikia pateikti PVM deklaraciją?
PVM mokėtojas, taikantis SVS Lietuvoje, duomenis turi pateikti ir mokestį sumokėti mėnesiui pasibaigus iki kito mėnesio 25 dienos, tačiau tai reikia daryti tik už tuos mėnesius, kuriais buvo įsigyta paslaugų iš užsienio apmokestinamųjų asmenų, teikta paslaugų kitose ES valstybėse ar įsigyta prekių iš kitų ES šalių.
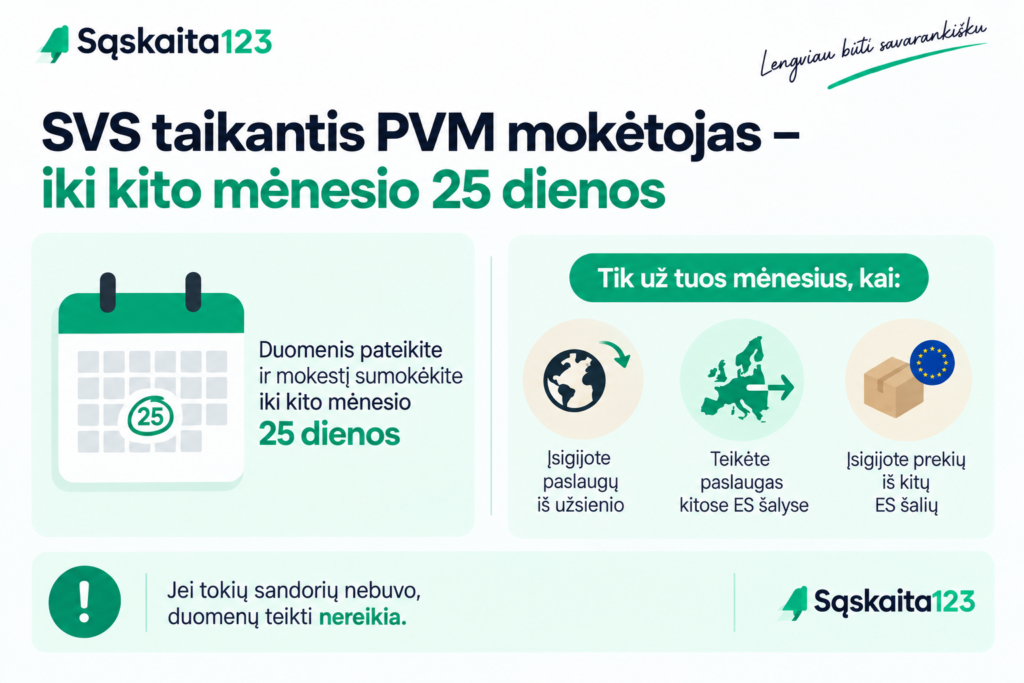
„Taikant SVS, PVM deklaruojamas iki kito mėnesio 25 dienos, tačiau tik už tuos mėnesius, kuriais atsirado atitinkamų sandorių“, – aiškina specialistas.
Pavyzdžiui, jeigu kurjeris balandį dirbo per užsienio platformą ir ši išskaičiavo komisinį mokestį, su tuo susijęs PVM turės būti deklaruotas ir sumokėtas iki gegužės 25 dienos. Jei tam tikrą mėnesį veikla nebuvo vykdoma ir paslaugų iš užsienio nebuvo įsigyta, vien dėl turimo SVS statuso kas mėnesį mokėti PVM nereikia.
Kas nutinka viršijus 45 000 eurų ribą?
Jeigu pajamos iš pavežėjimo, maisto pristatymo ar kitos Lietuvoje vykdomos PVM apmokestinamos veiklos viršija 45 000 eurų ribą, SVS Lietuvoje taikyti nebegalima. Tokiu atveju žmogus privalo registruotis įprastu PVM mokėtoju ir skaičiuoti PVM nuo Lietuvoje teikiamų PVM apmokestinamų paslaugų bei parduodamų prekių.
Taigi, 45 000 eurų riba svarbi sprendžiant, ar galima taikyti SVS, tačiau ji neapsaugo nuo pačios registracijos prievolės, atsirandančios dėl užsienio platformos komisinių.
Svarbu tinkamai tvarkyti apskaitą
Individualią veiklą vykdantis kurjeris ar pavežėjas turi pildyti pajamų ir išlaidų apskaitos žurnalą. Popierinio žurnalo nereikia, jeigu apskaita tvarkoma per sąskaita123, kurioje formuojamas elektroninis žurnalas.
Pajamų ir išlaidų žurnalas: viskas, ką turite žinoti
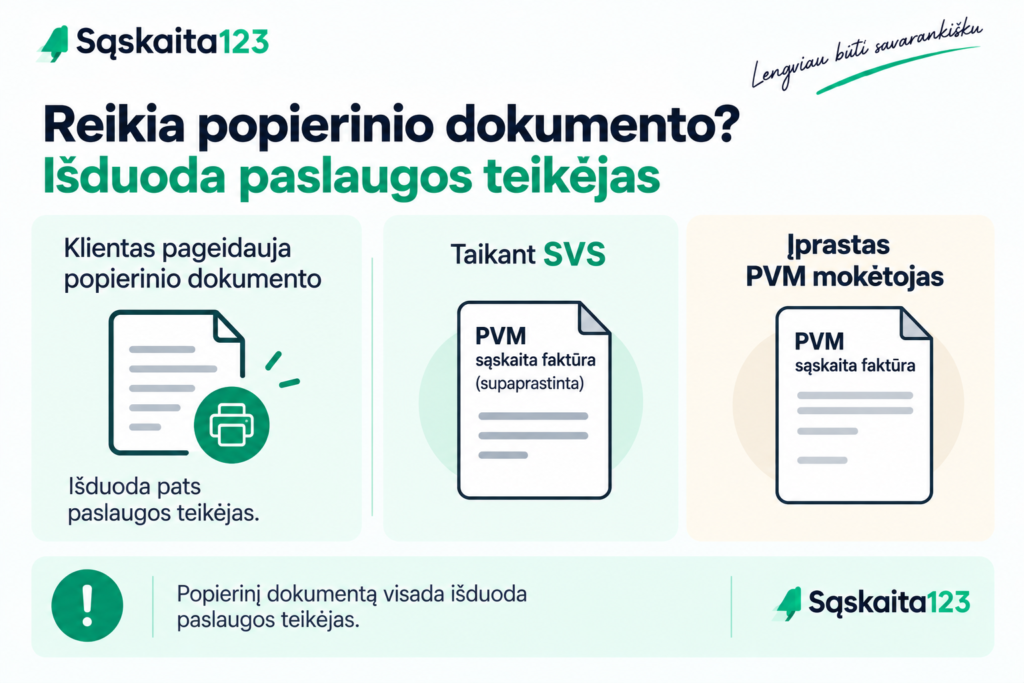
StraipsnisApskaitos dokumentus už suteiktas paslaugas klientams dažniausiai automatiškai išrašo pati platforma. Kai paslaugos teikėjas yra PVM mokėtojas, taikantis SVS, klientui išrašoma supaprastinta PVM sąskaita faktūra. Įprasto PVM mokėtojo atveju išrašoma PVM sąskaita faktūra. Dokumentai ir atsiskaitymo informacija paprastai saugomi platformos sistemoje.
Jeigu klientas pageidauja popierinio dokumento, jį turi išduoti pats paslaugos teikėjas. Taikantis SVS išrašoma supaprastinta PVM sąskaita faktūra, o įprastam PVM mokėtojui tenka išrašyti įprastą PVM sąskaitą faktūrą.
Svarbiausia klaida, kurios reikėtų vengti, – manyti, kad nedidelės pajamos automatiškai reiškia, jog PVM taisyklės netaikomos. Dirbant per užsienio platformą prievolė pirmiausia siejama su įsigyjama paslauga ir mokamu komisiniu mokesčiu, o ne vien su bendra per metus uždirbta suma.
Dažniausiai užduodami klausimai
Taip. Tam tikros PVM prievolės priklauso ne nuo veiklos trukmės ar uždirbtos sumos, o nuo vykdomų sandorių pobūdžio. Todėl jas verta įvertinti dar veiklos pradžioje.
Taip. Vertinant mokestines prievoles svarbu ne tik platformos pavadinimas, bet ir tai, kas konkrečiai išrašo sąskaitą už komisinius ar kitas platformos paslaugas.
Jos reikėtų ieškoti platformos pateikiamose sąskaitose, periodinėse ataskaitose ar veiklos paskyroje. Šiuos dokumentus verta reguliariai atsisiųsti ir saugoti kartu su apskaitos dokumentais.
Tai priklauso nuo pasirinkto individualios veiklos išlaidų apskaičiavimo būdo. Jei apskaitomos faktinės išlaidos, su pajamų uždirbimu susiję komisiniai gali būti aktualūs apskaičiuojant leidžiamus atskaitymus.