Atnaujinta 2026-09-14
PVM mokėtojo statusas individualią veiklą vykdančiam žmogui ne visada reiškia, kad nuo kiekvienos Lietuvoje suteiktos paslaugos ar parduotos prekės iš karto teks skaičiuoti PVM. Nuo 2025 m. gegužės 1 d. tam tikrais atvejais galima pasirinkti smulkiojo verslo schemą – SVS. Ji aktuali nedidelę apyvartą turintiems gyventojams, kuriems pareiga registruotis atsiranda dėl sandorių su užsieniu.
Vis dėlto SVS ir įprasto PVM mokėtojo statusas nėra tas pats. Skiriasi ne tik PVM skaičiavimas, bet ir deklaravimo tvarka, apskaitos dokumentai bei galimybė toliau taikyti schemą augant pajamoms. Ką svarbu įvertinti prieš pasirenkant?
Registruotis gali tekti ir nepasiekus 45 000 eurų
Vis dar dažnai manoma, kad apie PVM reikia pradėti galvoti tik tuomet, kai individualios veiklos pajamos priartėja prie 45 000 eurų, tačiau prievolė gali atsirasti ir gerokai anksčiau.
Viešųjų finansų ir mokesčių teisės specialistas doc. dr. Martynas Endrijaitis išskiria tris pagrindines situacijas. Registruotis gali tekti, kai žmogus įsigyja paslaugų iš užsienyje įsikūrusio apmokestinamojo asmens, teikia tam tikras paslaugas kitose Europos Sąjungos valstybėse arba iš kitų ES šalių PVM mokėtojų įsigyja prekių, kurių vertė per metus viršija 14 000 eurų.
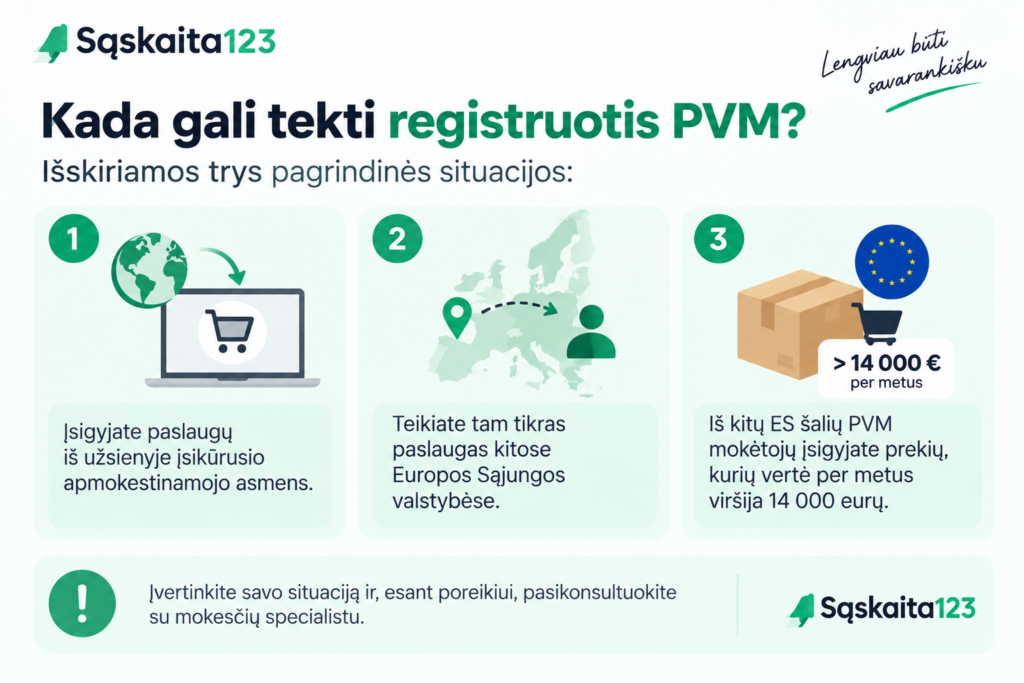
Ypač aktualus paslaugų įsigijimas iš užsienio platformų. Tai gali būti ne tik „Wolt“, „Bolt“ ar „Uber“ komisiniai. Į šią kategoriją gali patekti ir įvairios užsienio bendrovių reklamos, programinės įrangos, tarpininkavimo ar kitos verslui naudojamos paslaugos, jeigu pagal PVM taisykles mokestį Lietuvoje turi apskaičiuoti paslaugos gavėjas.
„Jeigu vykdydami maisto kurjerio ar keleivių pavežėjo veiklą įsigyjate paslaugas ir mokate komisinį mokestį užsienyje įsikūrusiai platformai, jums atsiranda prievolė registruotis PVM mokėtoju“, – aiškina doc. dr. M. Endrijaitis.
Tokiu atveju žmogus gali registruotis įprastu PVM mokėtoju arba pasirinkti PVM mokėtojo statusą taikant SVS Lietuvoje.
Kuo SVS skiriasi nuo įprasto PVM mokėtojo statuso?
Pagrindinis SVS privalumas – nuo Lietuvoje vykdomos veiklos pajamų nereikia skaičiuoti PVM, kol neviršijama nustatyta pajamų riba ir tenkinamos kitos schemos sąlygos.
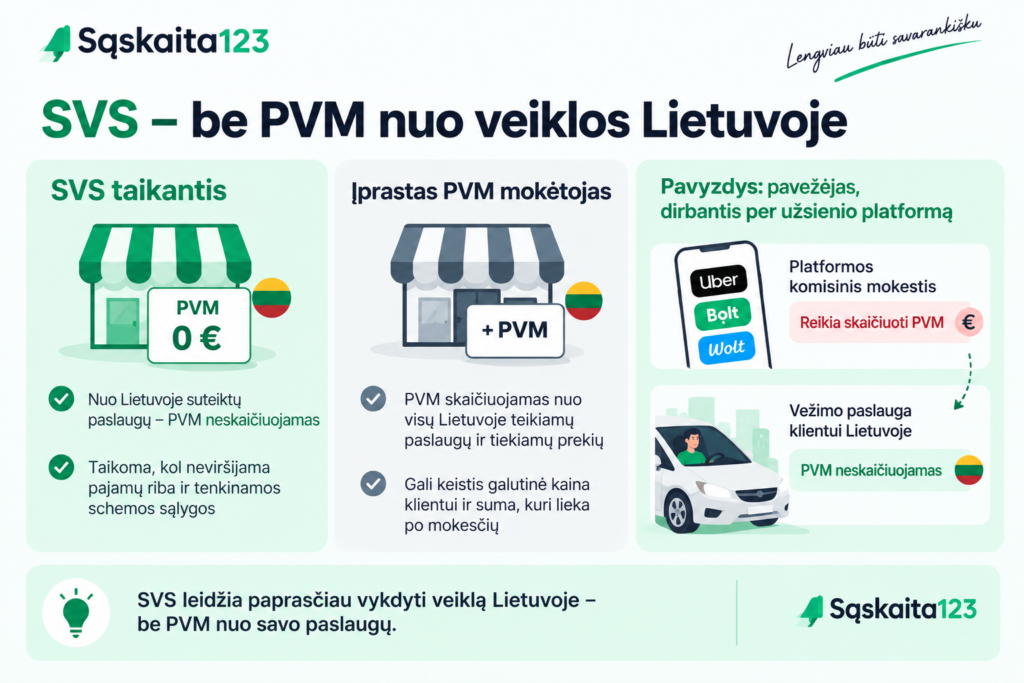
„Taikant SVS schemą, PVM nuo prekių tiekimo ar paslaugų teikimo Lietuvoje neskaičiuojamas“, – pabrėžia specialistas.
Tai reiškia, kad, pavyzdžiui, per užsienyje registruotą platformą dirbančiam pavežėjui gali tekti apskaičiuoti PVM nuo platformos komisinio mokesčio, tačiau nereikia PVM pridėti prie Lietuvoje keleiviui suteiktos vežimo paslaugos.
Įprastas PVM mokėtojas PVM skaičiuoja nuo visų Lietuvoje teikiamų PVM apmokestinamų paslaugų ir tiekiamų prekių. Dėl to gali keistis galutinė klientui taikoma kaina arba suma, kuri po mokesčių lieka pačiam veiklos vykdytojui.
Pasirinkimas ypač svarbus dirbant su gyventojais. Jeigu klientas negali susigrąžinti sumokėto PVM, didesnė galutinė kaina gali turėti įtakos paslaugos konkurencingumui. SVS tokioje situacijoje leidžia išlaikyti paprastesnę kainodarą, nes nuo Lietuvoje suteiktos paslaugos PVM neskaičiuojamas.
Dirbant daugiausia su įmonėmis, situacija gali būti kitokia. Įprasto PVM mokėtojo statusas verslo klientams dažnai nėra toks jautrus, nes PVM mokėtojos įmonės, jeigu tenkinamos įstatymo sąlygos, gali atskaityti pirkimo PVM. Vertinant pasirinkimą taip pat svarbu atsižvelgti į veiklos sąnaudas, planuojamus pirkinius ir numatomą verslo augimą.
SVS nereiškia, kad PVM mokėti visai nereikės
Tai viena svarbiausių praktinių aplinkybių. Pasirinkęs SVS žmogus nuo Lietuvoje vykdomos veiklos PVM neskaičiuoja, tačiau prievolė, dėl kurios teko registruotis, niekur nedingsta.
Jeigu perkamos užsienio platformos paslaugos, PVM reikia apskaičiuoti nuo platformai sumokėto komisinio mokesčio. Pavyzdžiui, jeigu per mėnesį platforma išskaičiavo 200 eurų komisinių, PVM prievolė vertinama nuo šios paslaugos vertės, o ne nuo visų per platformą gautų pajamų.
„Asmuo registruojasi PVM mokėtoju arba, jeigu pageidauja, PVM mokėtoju, taikančiu smulkiojo verslo schemą Lietuvoje“, – pasirinkimo galimybę akcentuoja doc. dr. M. Endrijaitis.
Svarbu suprasti, kad SVS nėra visiškas atleidimas nuo PVM pareigų. Tai speciali tvarka, pagal kurią atskiriamos Lietuvoje gaunamos veiklos pajamos ir konkretūs sandoriai, dėl kurių atsiranda pareiga apskaičiuoti PVM.
Kam dažniau gali būti naudinga SVS?
SVS pirmiausia verta apsvarstyti individualią veiklą vykdančiam žmogui, kuris neviršija 45 000 eurų pajamų ribos, didžiąją dalį paslaugų teikia Lietuvos gyventojams ir registruotis turi dėl pavienių sandorių su užsieniu.
Tai gali būti pavežėjas, maisto kurjeris, laisvai samdomas specialistas, perkantis reklamos ar programinės įrangos paslaugas iš užsienio, taip pat nedidelis elektroninės prekybos veiklos vykdytojas, įsigyjantis prekių kitose ES šalyse.
„Pasirinkus registruotis PVM mokėtoju, taikančiu SVS Lietuvoje, pajamos iš pavežėjimo, maisto pristatymo ar kitos Lietuvoje vykdomos PVM apmokestinamos veiklos neturi viršyti 45 000 eurų“, – pažymi ekspertas.
Vertinama ne vienos konkrečios platformos ar vienos veiklos pajamų suma. Jeigu žmogus vykdo kelias PVM apmokestinamas veiklas, svarbu stebėti bendrą jų apyvartą. Pavyzdžiui, jeigu asmuo ne tik dirba pavežėju, bet ir teikia reklamos, remonto ar kitas paslaugas, vertinamos visos atitinkamos Lietuvoje gautos veiklos pajamos.
Kada verta svarstyti įprastą PVM mokėtojo statusą?
Įprastas PVM mokėtojo statusas tampa privalomas, kai pajamos iš Lietuvoje vykdomos PVM apmokestinamos veiklos viršija 45 000 eurų ribą. Tačiau jį galima pasirinkti ir anksčiau.
Toks sprendimas gali būti svarstomas, jeigu žmogaus klientai daugiausia yra PVM mokėtojos įmonės, veiklai reikia nemažai PVM apmokestinamų pirkinių arba prognozuojama, kad 45 000 eurų riba netrukus bus viršyta. Tokiu atveju gali būti patogiau iš anksto pasiruošti įprastai PVM apskaitai, kainodarai ir sąskaitų išrašymui.
Vis dėlto prieš savanoriškai pasirenkant įprastą PVM mokėtojo statusą reikėtų įvertinti ne tik galimą naudą, bet ir papildomas pareigas. Reikės tinkamai skaičiuoti PVM nuo Lietuvoje vykdomų sandorių, išrašyti PVM sąskaitas faktūras, teikti deklaracijas ir atidžiau tvarkyti apskaitą.
Jeigu didžioji dalis klientų yra gyventojai, svarbu iš anksto nuspręsti, ar PVM bus pridedamas prie dabartinės kainos, ar sumokamas iš jau nustatyto atlygio. Antruoju atveju gali sumažėti realiai veiklos vykdytojui liekanti suma.
Viršijus ribą pasirinkimo nebelieka
SVS galima taikyti tik tol, kol neviršijama 45 000 eurų riba. Pajamoms ją peržengus, žmogus nebegali likti SVS taikančiu PVM mokėtoju.
„Jeigu pajamos viršija 45 000 eurų, asmuo privalo registruotis PVM mokėtoju, negali taikyti SVS Lietuvoje ir turi skaičiuoti PVM nuo visų Lietuvoje teikiamų PVM apmokestinamų paslaugų bei tiekiamų prekių“, – nurodo doc. dr. M. Endrijaitis.
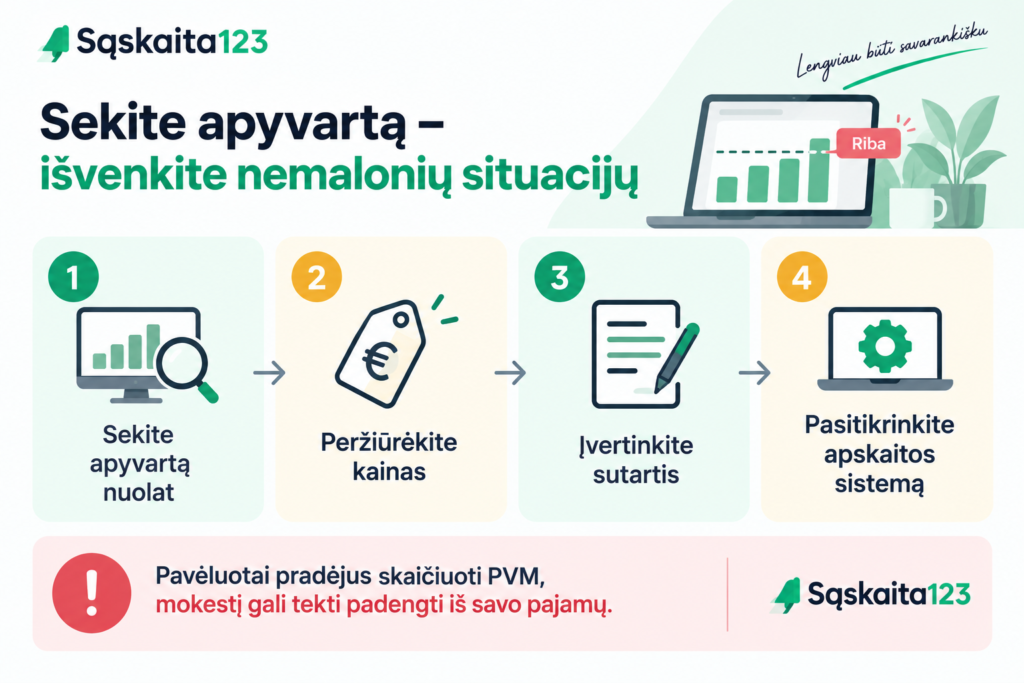
Dėl to apyvartą svarbu sekti nuolat, o ne tik metų pabaigoje. Artėjant prie ribos reikėtų iš anksto peržiūrėti paslaugų kainas, sutartis su klientais ir naudojamą apskaitos sistemą. Pradėjus skaičiuoti PVM pavėluotai, mokestį gali tekti padengti iš savo gautų pajamų.
Skiriasi ir deklaracijų teikimo tvarka
SVS taikančiam PVM mokėtojui deklaravimo pareiga siejama su konkrečiais mėnesiais, kuriais buvo sudaryti atitinkami sandoriai. PVM duomenis reikia pateikti ir mokestį sumokėti iki kito mėnesio 25 dienos, tačiau tik už tuos mėnesius, kuriais buvo įsigyta paslaugų iš užsienio, teikta paslaugų kitose ES valstybėse, įsigyta prekių iš kitų ES valstybių ar įvyko kiti įstatyme numatyti sandoriai.
„PVM mokėtojas, taikantis SVS Lietuvoje, PVM pateikia ir sumoka mėnesiui pasibaigus iki kito mėnesio 25 dienos, tačiau tik už tuos mėnesius, kuriais atsirado nustatytų sandorių“, – aiškina ekspertas.
Įprastas PVM mokėtojas deklaraciją pateikia pasibaigus nustatytam mokestiniam laikotarpiui – kalendoriniam mėnesiui arba pusmečiui – taip pat iki kito mėnesio 25 dienos.
Apskaitą tvarkyti privaloma abiem atvejais
Nepriklausomai nuo pasirinkto PVM statuso, individualią veiklą vykdantis žmogus turi pildyti pajamų ir išlaidų apskaitos žurnalą bei saugoti veiklą pagrindžiančius dokumentus.
„Popierinio žurnalo pildyti nereikia, kai apskaita tvarkoma per i.APS arba kitą elektroninę apskaitos priemonę, kurioje pildomas elektroninis pajamų ir išlaidų žurnalas“, – primena doc. dr. M. Endrijaitis.
Dirbant per pavežėjimo ar maisto pristatymo platformas, elektroninį apskaitos dokumentą klientui paprastai išrašo pati platforma. Kai paslaugos teikėjas taiko SVS, išrašoma supaprastinta PVM sąskaita faktūra. Įprasto PVM mokėtojo atveju išrašoma PVM sąskaita faktūra.
Jeigu klientas prašo popierinio dokumento, SVS taikantis pavežėjas turi išrašyti ir pateikti supaprastintą PVM sąskaitą faktūrą, o įprastas PVM mokėtojas – PVM sąskaitą faktūrą. Vien tai, kad dokumentai saugomi platformos sistemoje, neatleidžia veiklos vykdytojo nuo pareigos užtikrinti teisingą savo apskaitą.
Sprendimą turi lemti ne vien dabartinės pajamos
Renkantis tarp SVS ir įprasto PVM mokėtojo statuso pirmiausia reikėtų atsakyti į kelis praktinius klausimus: kas yra pagrindiniai klientai, kokios numatomos metinės pajamos, ar planuojamas spartus veiklos augimas, kiek perkama prekių ir paslaugų iš užsienio bei kokią įtaką PVM turėtų galutinei kainai.
Nedidelę apyvartą turinčiam ir daugiausia gyventojams paslaugas teikiančiam žmogui SVS gali būti paprastesnis pasirinkimas. Jei veikla sparčiai auga, daugiausia dirbama su verslo klientais arba 45 000 eurų riba netrukus bus viršyta, verta įvertinti įprasto PVM mokėtojo statusą.
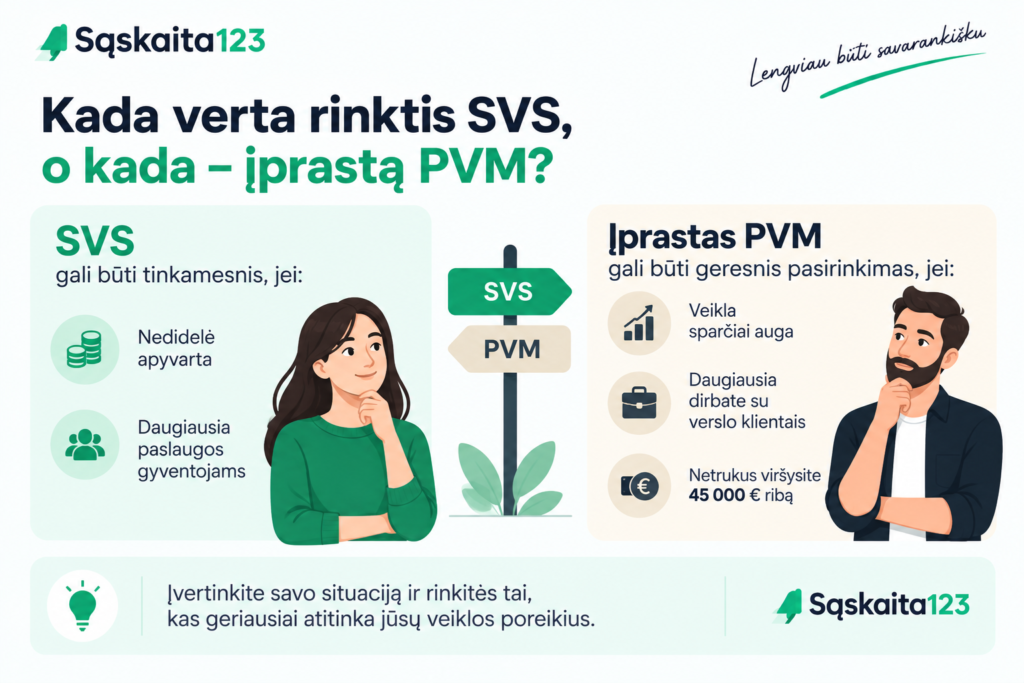
Svarbiausia neskubėti rinktis vien pagal statuso pavadinimą. SVS nepašalina visų PVM pareigų, o įprastas PVM mokėtojo statusas nebūtinai visais atvejais yra nepalankus. Sprendimas turi būti priimamas įvertinus konkrečią veiklą, jos klientus, sąnaudas ir artimiausius augimo planus.
Dažniausiai užduodami klausimai
Taip. Pasikeitus veiklos apimtims ar pobūdžiui galima įvertinti perėjimą prie įprasto PVM režimo. Svarbu prieš tai įvertinti mokestines ir administracines pasekmes.
Taip. Dirbant daugiausia su gyventojais PVM gali turėti didesnę įtaką galutinei paslaugos kainai. Dirbant su PVM mokėtojais verslo klientais situacija gali būti kitokia, nes jiems gali būti aktuali PVM atskaita.
Dažnai administracinė našta gali būti mažesnė, tačiau SVS neatleidžia nuo apskaitos, dokumentų saugojimo ir kitų individualiai veiklai taikomų pareigų.
Tai verta įvertinti. Įprastam PVM mokėtojui tam tikrais atvejais gali būti aktuali pirkimo PVM atskaita, todėl daug investuojančiam veiklos vykdytojui svarbu palyginti abu variantus.