Atnaujinta 2026-11-10
Kompensacinė sąskaita – verslo praktikoje vartojamas dokumento pavadinimas, dažniausiai siejamas su vienos šalies patirtų išlaidų kompensavimu kitos šalies lėšomis. Tokie dokumentai aktualūs nuomos, komunalinių paslaugų, transporto, projektų administravimo ir kitų verslo santykių atvejais.
Vis dėlto kompensuojamų išlaidų apskaita nėra vien techninis dokumentų išrašymo klausimas. Nuo sandorio turinio priklauso, ar gauta kompensacija laikoma atlygiu už paslaugą, ar atsiranda PVM prievolė ir kaip operacija turi būti registruojama apskaitoje.
Esminis principas – vien išlaidų kompensavimo fakto nepakanka nustatyti jų mokestiniam vertinimui. Svarbu išsiaiškinti, kieno vardu išlaidos patirtos, kieno naudai įsigytos prekės ar paslaugos ir kokiu teisiniu pagrindu prašoma jas atlyginti.
Kas yra kompensacinė sąskaita?
Lietuvos apskaitos ir mokesčių teisės aktuose nėra nustatyta universalios dokumentų rūšies, oficialiai vadinamos kompensacine sąskaita. Šis terminas dažniausiai vartojamas praktikoje, kai viena įmonė ar kitas ūkio subjektas pateikia kitam subjektui dokumentą dėl patirtų išlaidų atlyginimo.
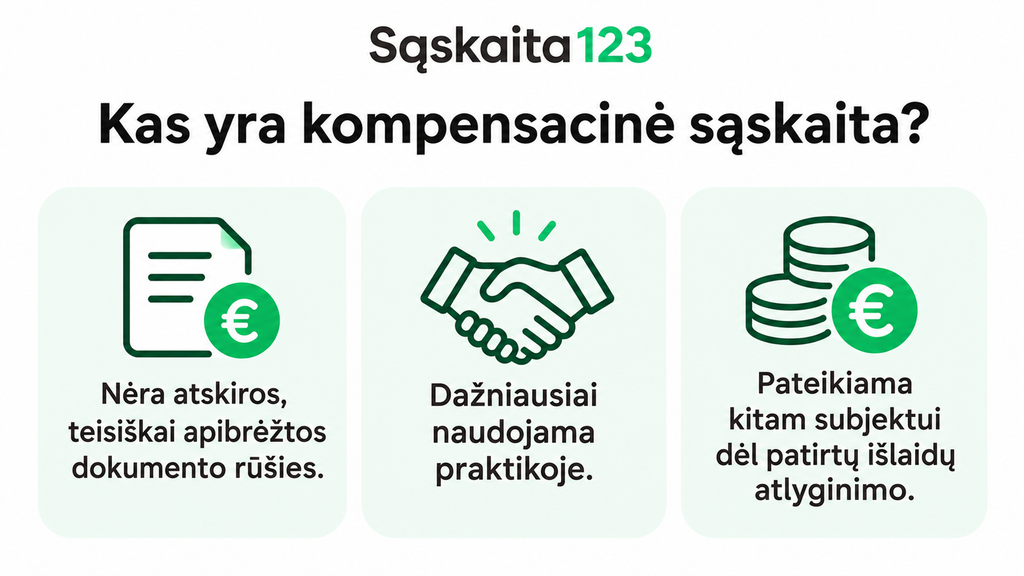
Pavyzdžiui, įmonė nuomojasi biuro patalpas, o elektros energijos, vandens ir šildymo sąskaitas iš tiekėjų gauna patalpų savininkas. Pagal nuomos sutartį nuomininkas įsipareigoja kompensuoti jam tenkančią komunalinių išlaidų dalį. Nuomotojas apskaičiuoja mokėtiną sumą ir pateikia atitinkamą dokumentą.
Praktikoje toks dokumentas gali būti vadinamas kompensacine sąskaita, išlaidų kompensavimo sąskaita arba išlaidų atlyginimo dokumentu.
Tačiau jo pavadinimas savaime nenulemia nei apskaitos, nei PVM taikymo.
Svarbu: jeigu išlaidų kompensavimas pagal savo ekonominį turinį yra atlygis už prekių tiekimą ar paslaugų teikimą, turi būti laikomasi tokiems sandoriams taikomų dokumentavimo ir apmokestinimo taisyklių.
Kada naudojama kompensacinė sąskaita?
Kompensacinės sąskaitos dažniausiai pasitaiko tada, kai vienas verslo subjektas apmoka išlaidas, kurios pagal sutartį visiškai arba iš dalies tenka kitam subjektui.
Komunalinių išlaidų kompensavimas
Viena dažniausių situacijų – komunalinių paslaugų išlaidų paskirstymas nuomojamose patalpose. Nuomotojas gauna tiekėjų sąskaitas, apmoka jas ir pagal sutartą metodiką apskaičiuoja nuomininkui tenkančią dalį. Tokiu atveju svarbu nustatyti, ar komunalinės paslaugos PVM požiūriu laikomos savarankišku tiekimu, ar yra sudėtinė nuomos paslaugos dalis.
Transporto ir logistikos išlaidų atlyginimas
Įmonė gali apmokėti prekių transportavimo, sandėliavimo ar pristatymo išlaidas, kurias pagal sutartį turi padengti užsakovas. Jeigu transportavimo išlaidos yra tiesiogiai susijusios su pagrindiniu prekių tiekimu ar paslaugų teikimu, jų kompensavimas gali būti įtraukiamas į pagrindinio sandorio apmokestinamąją vertę.
Projektų ir bendrų veiklų išlaidų paskirstymas
Kompensavimo dokumentai naudojami ir tada, kai kelios organizacijos įgyvendina bendrą projektą, tačiau tam tikras išlaidas iš pradžių apmoka vienas partneris. Tokiais atvejais būtina įvertinti partnerystės sutartį, išlaidų paskirstymo pagrindą ir tai, ar tarp partnerių faktiškai vyksta prekių ar paslaugų tiekimas.
Darbuotojų ar kitų asmenų patirtų išlaidų atlyginimas
Darbuotojams gali būti kompensuojamos komandiruočių, transporto ar kitos su darbo funkcijomis susijusios išlaidos. Vis dėlto tokiais atvejais paprastai naudojamos avanso apyskaitos, išlaidų ataskaitos ir išlaidas pagrindžiantys dokumentai, o ne kompensacinės sąskaitos. Todėl svarbu nepainioti skirtingų kompensavimo mechanizmų.
Kaip kompensacinė sąskaita apmokestinama PVM?
PVM taikymas yra vienas svarbiausių klausimų, susijusių su kompensuojamomis išlaidomis. Praktikoje pasitaiko klaidinga nuostata, kad jeigu įmonė tik susigrąžina patirtas išlaidas ir neuždirba pelno, tokiai operacijai PVM netaikomas.
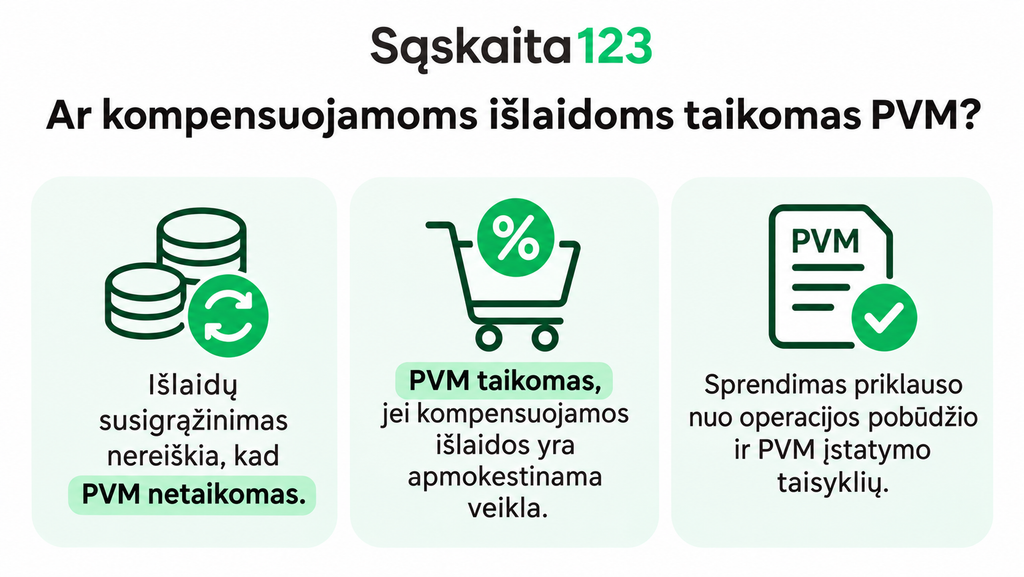
Tačiau kompensuojamos sumos apmokestinimas priklauso nuo sandorio ekonominio turinio, o ne nuo to, ar taikomas antkainis. Pagal PVM įstatymo 15 straipsnio 7 dalį į apmokestinamąją vertę neįtraukiamos sumos, kurias pardavėjas gauna kaip kompensaciją už mokėjimus, atliktus trečiosioms šalims pirkėjo vardu, jo naudai ir jo sąskaita. Tokia kompensacija turi atitikti faktiškai patirtas išlaidas.
Pavyzdžiui, įmonė kliento vardu sumoka 500 Eur valstybinę rinkliavą ir vėliau iš jo susigrąžina tiksliai tokią pačią sumą. Jeigu tenkinamos įstatymo sąlygos, šis išlaidų atlyginimas neįtraukiamas į įmonės teikiamų paslaugų PVM apmokestinamąją vertę.
Kitokia situacija susiklosto, kai įmonė savo vardu įsigyja paslaugas ir vėliau jas perduoda klientui. Tokia operacija gali būti laikoma savarankišku paslaugų teikimu arba pagrindinio sandorio dalimi, todėl PVM turi būti vertinamas pagal atitinkamo tiekimo taisykles.
Praktinis kompensuojamų išlaidų pavyzdys
Tarkime, įmonė kliento vardu ir jo sąskaita apmoka 600 Eur rinkliavą, o už tarpininkavimo paslaugą taiko 100 Eur atlygį be PVM. Daroma prielaida, kad tenkinamos PVM įstatymo 15 straipsnio 7 dalies sąlygos ir tarpininkavimo paslaugai taikomas standartinis 21 proc. PVM tarifas.
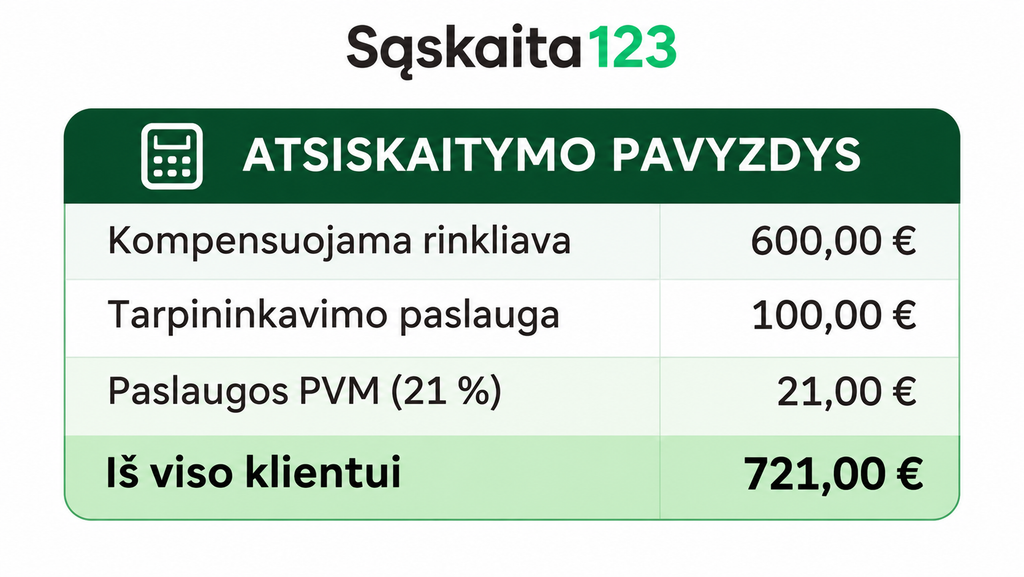
PVM skaičiuojamas nuo 100 Eur tarpininkavimo atlygio, o ne nuo 600 Eur kompensuojamos rinkliavos. Šis pavyzdys iliustruoja, kodėl būtina atskirti kompensuojamas išlaidas nuo atlygio už suteiktas paslaugas.
Kompensacinė sąskaita ir PVM sąskaita faktūra: kuo skiriasi?
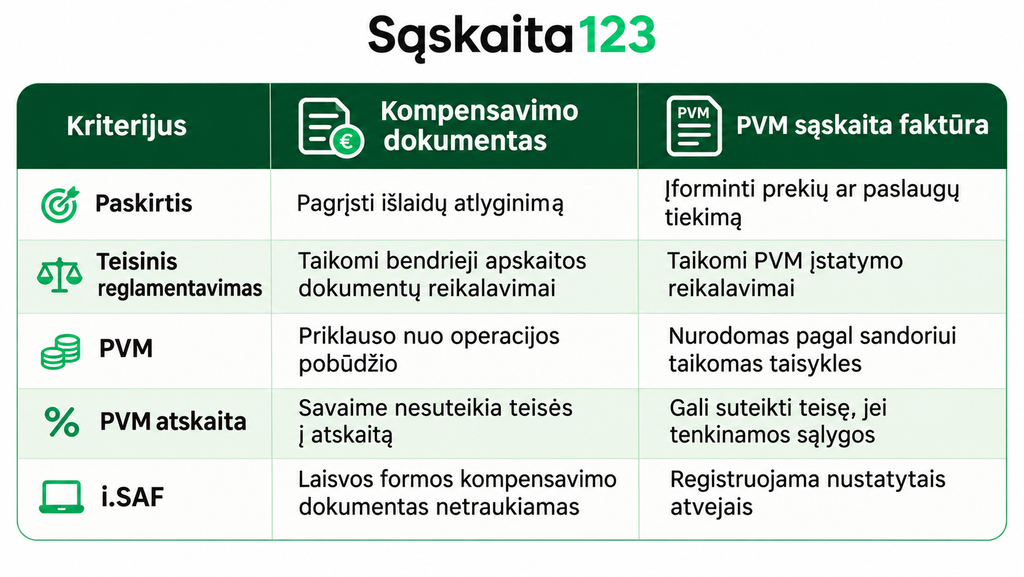
VMI nurodo, kad laisvos formos dokumentų, skirtų kompensacijoms įforminti, duomenys į PVM sąskaitų faktūrų registrus netraukiami. Tačiau jeigu dokumentu faktiškai įforminamas PVM apmokestinamas prekių ar paslaugų tiekimas, taikomos atitinkamos sąskaitų faktūrų išrašymo ir registravimo taisyklės.
Kaip kompensuojamos išlaidos registruojamos apskaitoje?
Apskaitoje kompensuojamų išlaidų registravimas priklauso nuo to, ar įmonė išlaidas patiria savo vardu, ar tik atlieka mokėjimą kito asmens vardu ir sąskaita. Jeigu įmonė veikia kaip tarpininkė ir apmoka kito subjekto prievolę, atitinkama suma, priklausomai nuo aplinkybių, gali būti registruojama kaip gautina suma, o ne įmonės veiklos sąnaudos. Jeigu išlaidos patiriamos įmonės vardu ir vėliau atlyginamos pagal sutartį, būtina nustatyti, ar kompensacija mažina atitinkamas sąnaudas, ar turi būti pripažįstamos pajamos. Tai priklauso nuo sandorio turinio ir taikomų apskaitos standartų.
Svarbu išsaugoti ne tik kompensavimo dokumentą, bet ir pirmines sąskaitas, sutartis, mokėjimo įrodymus bei išlaidų paskirstymo skaičiavimus.
Kaip tinkamai parengti kompensacinę sąskaitą?
Jeigu išlaidų atlyginimui gali būti naudojamas laisvos formos apskaitos dokumentas, jis turi atitikti taikomus Finansinės apskaitos įstatymo reikalavimus. Rekomenduojama nurodyti dokumento datą ir numerį, abiejų šalių rekvizitus, kompensuojamų išlaidų pobūdį, laikotarpį, sumą ir jos apskaičiavimo pagrindą.
Jeigu kompensuojama tik dalis bendrų išlaidų, būtina turėti pagrįstą jų paskirstymo metodiką. Pavyzdžiui, komunalinės išlaidos gali būti paskirstomos pagal skaitiklių rodmenis, patalpų plotą arba kitą sutartyje nustatytą kriterijų.
Apskaitos procesų skaitmenizavimas padeda užtikrinti dokumentų atsekamumą. Naudojantis Sąskaita123 galima centralizuotai tvarkyti sąskaitų išrašymo procesus ir su jais susijusią informaciją.sggv
Dažniausiai užduodami klausimai (DUK)
Ne. PVM taikymas priklauso nuo to, ar kompensuojama suma laikoma atlygiu už prekes ar paslaugas, ar tik atlyginamos kito asmens vardu ir sąskaita patirtos išlaidos.
Šalys gali susitarti dėl papildomo atlygio, tačiau toks atlygis turi būti tinkamai įvertintas apskaitos ir PVM požiūriu. Jeigu siekiama taikyti PVM įstatymo 15 straipsnio 7 dalies išimtį, kompensuojama suma turi atitikti faktiškai patirtas išlaidas.
Vien laisvos formos kompensavimo dokumentas paprastai nesuteikia teisės į PVM atskaitą. Pirkimo PVM atskaitai turi būti tenkinami PVM įstatymo reikalavimai, įskaitant tinkamo dokumento turėjimą.
Laisvos formos išlaidų kompensavimo dokumentas, kuris nėra PVM sąskaita faktūra, i.SAF neregistruojamas. Jeigu dokumentu įforminamas prekių ar paslaugų tiekimas ir jis laikomas PVM sąskaita faktūra, taikomos įprastos registravimo taisyklės.