Atnaujinta 2026-09-22
Dirbti Lietuvos klientams šiandien nebėra vienintelis pasirinkimas. Individualią veiklą vykdantis programuotojas gali kurti interneto svetainę Vokietijos įmonei, dizaineris – dirbti su klientu Prancūzijoje, rinkodaros specialistas – administruoti užsienio bendrovės komunikaciją, o konsultantas – teikti paslaugas klientams skirtingose pasaulio valstybėse. Visgi, kartu su tarptautiniais klientais atsiranda ir mokestinių klausimų.
Vienas jų – ką daryti, jeigu užsienio klientas išmokėjo ne visą sutartą atlygį, nes dalį sumos išskaičiavo kaip pajamų mokestį savo valstybėje?
Pavyzdžiui, freelanceris išrašė sąskaitą 2 000 Eur, tačiau į banko sąskaitą gavo tik 1 700 Eur. Likusius 300 Eur užsienio įmonė nurodo išskaičiavusi ir sumokėjusi kaip pajamų mokestį.
Ar nuo tų pačių pajamų GPM dabar reikės mokėti ir Lietuvoje?
Nebūtinai, tačiau vien faktas, kad mokestis jau buvo išskaičiuotas užsienyje, savaime dar nereiškia, kad Lietuvoje šios pajamos automatiškai tampa neapmokestinamos.
Martynas Endrijaitis atkreipia dėmesį, kad tokiose situacijose svarbu įvertinti kelias aplinkybes: kurioje valstybėje pajamos gautos, ar Lietuva su ja taiko dvigubo apmokestinimo išvengimo sutartį (DAIS), ar užsienio valstybė apskritai turėjo teisę apmokestinti konkrečias pajamas ir ar freelanceris gali tai pagrįsti dokumentais.
Kodėl užsienyje sumokėtas mokestis dar nereiškia, kad Lietuvoje GPM mokėti nereikės?
Pirmiausia reikėtų atskirti du dalykus: faktinį mokesčio išskaičiavimą ir teisę tą mokestį išskaičiuoti.
Praktikoje gali pasitaikyti situacija, kai užsienio įmonė, išmokėdama atlygį Lietuvos freelanceriui, pagal savo vidaus procedūras išskaičiuoja tam tikrą pajamų mokesčio sumą. Vertinant Lietuvos gyventojo mokestines prievoles svarbu ne tik tai, kad mokestis faktiškai buvo sumokėtas, bet ir tai, ar toks apmokestinimas atitiko tarp Lietuvos ir konkrečios valstybės taikomos DAIS nuostatas.
„Jeigu nuo individualios veiklos pajamų užsienio valstybėje, su kuria Lietuva yra sudariusi ir taiko DAIS, yra išskaičiuotas ar sumokėtas pajamų mokestis, tai, tik tuo atveju, jeigu jis išskaičiuotas ar sumokėtas pagal DAIS nuostatas, tuomet Lietuvoje tokios pajamos, pagal GPMĮ 37 straipsnio 1 dalies nuostatas, atleidžiamos nuo pajamų mokesčio Lietuvoje“, – paaiškina M. Endrijaitis.
Taigi, principas „sumokėjau užsienyje – Lietuvoje nebemoku“ nėra universalus.
Pirmiausia reikia atsakyti į klausimą, ar užsienio valstybė pagal tarptautinę sutartį turėjo teisę apmokestinti tas pajamas.
VMI taip pat nurodo, kad jeigu valstybė pagal DAIS turėjo teisę apmokestinti pajamas ir jas apmokestino, tos pačios pajamos Lietuvoje antrą kartą paprastai neapmokestinamos. Jeigu pajamos užsienio valstybėje buvo apmokestintos ne pagal DAIS nuostatas, nuo jų Lietuvoje GPM gali tekti mokėti.
Pirmas klausimas – ar Lietuva su ta valstybe taiko DAIS?
Gavus pajamas iš užsienio verta pradėti ne nuo mokesčio tarifo, o nuo valstybės.
VMI išskiria kelias skirtingas situacijas: pajamos gali būti gautos valstybėje, su kuria Lietuva taiko DAIS, valstybėje, su kuria tokia sutartis netaikoma, arba vadinamojoje tikslinėje teritorijoje. Nuo to priklauso ir dvigubo apmokestinimo naikinimo taisyklės.
Jeigu kalbame apie valstybę, su kuria Lietuva taiko DAIS, reikia atsiversti būtent su ta valstybe galiojančią sutartį.
Tai svarbu todėl, kad sutartys nėra visiškai vienodos. Nors jose remiamasi panašiais principais, konkrečios sąlygos gali skirtis.
Freelanceriui ypač svarbios nuostatos, reglamentuojančios savarankiškos arba individualios veiklos pajamas.
Kada kita valstybė apskritai gali apmokestinti freelancerio individualios veiklos pajamas?
Čia atsiranda viena svarbiausių sąvokų – nuolatinė bazė.
„Pagal bendrąsias DAIS 14 straipsnio nuostatas, teisė kitai valstybei apmokestinti atsiranda, jeigu veikla vykdoma per nuolatinę bazę toje užsienio valstybėje. Žinoma, konkrečiai reikia žiūrėti konkrečios valstybės DAIS“, – pabrėžia M. Endrijaitis.
Paprasčiau tariant, vien tai, kad freelancerio klientas yra užsienio įmonė, dar nebūtinai reiškia, kad freelancerio individualios veiklos pajamos turi būti apmokestintos to kliento valstybėje.
Svarbu, kur ir kaip pats freelanceris vykdo veiklą.
Pavyzdžiui, Lietuvos gyventojas gyvena Lietuvoje, individualią veiklą vykdo iš savo namų ar biuro Lietuvoje ir nuotoliniu būdu teikia dizaino paslaugas Vokietijos bendrovei. Tai nėra tas pats, kas situacija, kai tas pats žmogus persikelia į Vokietiją, ten turi nuolatines veiklai naudojamas patalpas ir faktiškai iš jų vykdo savo savarankišką veiklą.
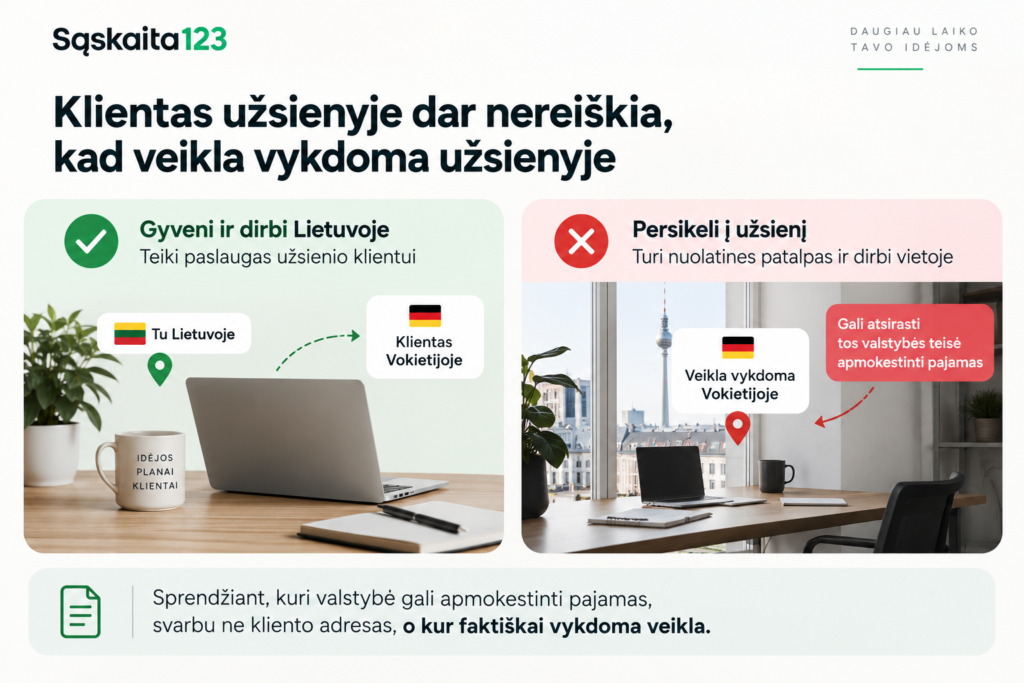
M. Endrijaitis paaiškina, kad nuolatinės bazės atsiradimas gali būti siejamas su faktiniu veiklos vykdymu konkrečioje valstybėje ir veiklai naudojamomis patalpomis.
„Tai reiškia, kad toks asmuo fiziškai būna valstybėje ir, pavyzdžiui, turi veiklai vykdyti reikalingas patalpas ir pan. Taip pat kartais laikoma, kad susidaro nuolatinė bazė, jei gyventojas išbūna užsienyje vykdant veiklą ilgiau nei 183 dienas“, – komentuoja M. Endrijaitis.
Vis dėlto 183 dienų taisyklės nereikėtų automatiškai taikyti kiekvienai situacijai. Reikia tikrinti konkrečią Lietuvos ir atitinkamos valstybės DAIS, nes sutartyse numatytos sąlygos gali skirtis.
VMI komentaruose taip pat nurodoma, kad pagal DAIS individualios savarankiškos veiklos nuostatas užsienio valstybė paprastai įgyja teisę apmokestinti individualios veiklos pajamas, kai Lietuvos gyventojas joje veiklą vykdo per nuolatinę bazę.
Klientas užsienyje dar nereiškia, kad veikla vykdoma užsienyje
Tai ypač aktualu šiuolaikiniams freelanceriams.
Programuotojas gali visus metus dirbti Kaune, Vilniuje, Klaipėdoje ar kitame Lietuvos mieste, tačiau nė vienas jo klientas gali nebūti Lietuvos įmonė. Sąskaitos išrašomos klientams Vokietijoje, Prancūzijoje, Nyderlanduose ar kitose šalyse.
Pajamų šaltinis ir kliento registracijos valstybė yra svarbios aplinkybės, tačiau sprendžiant, kuri valstybė pagal DAIS turi teisę apmokestinti savarankiškos veiklos pajamas, negalima remtis vien kliento adresu.
Todėl freelanceris, pastebėjęs, kad užsienio įmonė nuo jo atlygio išskaičiavo mokestį, pirmiausia turėtų išsiaiškinti, kokiu pagrindu jis buvo išskaičiuotas.
Tai gali būti viena svarbiausių detalių visoje situacijoje.
Pavyzdys: sąskaita – 2 000 Eur, gauta – 1 700 Eur
Tarkime, Lietuvos gyventojas vykdo individualią veiklą ir suteikia paslaugą užsienio įmonei. Už ją išrašo 2 000 Eur sąskaitą.
Užsienio klientas perveda 1 700 Eur ir informuoja, kad 300 Eur buvo išskaičiuota kaip pajamų mokestis.
Iš pirmo žvilgsnio gali atrodyti logiška: 300 Eur jau sumokėti užsienyje, todėl Lietuvoje nuo šių pajamų GPM nebebus.
Tačiau pirmiausia reikėtų išsiaiškinti:
- ar Lietuva su šia valstybe taiko DAIS;
- kokiai pajamų rūšiai pagal DAIS priskiriamas atlygis;
- ar užsienio valstybė pagal sutartį turėjo teisę šias pajamas apmokestinti;
- kokiu pagrindu klientas išskaičiavo 300 Eur;
- ar freelanceris toje valstybėje turėjo nuolatinę bazę arba atitiko kitą konkrečioje DAIS nustatytą sąlygą;
- ar galima dokumentais įrodyti užsienyje sumokėtą mokestį ir jo pagrindą.
Tik tada galima spręsti, kaip šias pajamas apmokestinti Lietuvoje.
Jeigu mokestis užsienyje išskaičiuotas pagal DAIS
Jeigu paaiškėja, kad užsienio valstybė pagal DAIS turėjo teisę apmokestinti freelancerio individualios veiklos pajamas ir mokestis buvo išskaičiuotas teisėtai, situacija tampa gerokai paprastesnė.
„Tokiu atveju deklaruojant pajamas prie deklaracijos GPM311 reikia pridėti pajamų mokesčio sumokėjimą, apskaičiuoto nuo individualios veiklos pajamų, užsienyje patvirtinančius dokumentus ir dokumentus, įrodančius, kad GPM sumokėtas pagal DAIS nuostatas. Taigi, šios pajamos neapmokestinamos GPM Lietuvoje“, – aiškina M. Endrijaitis.
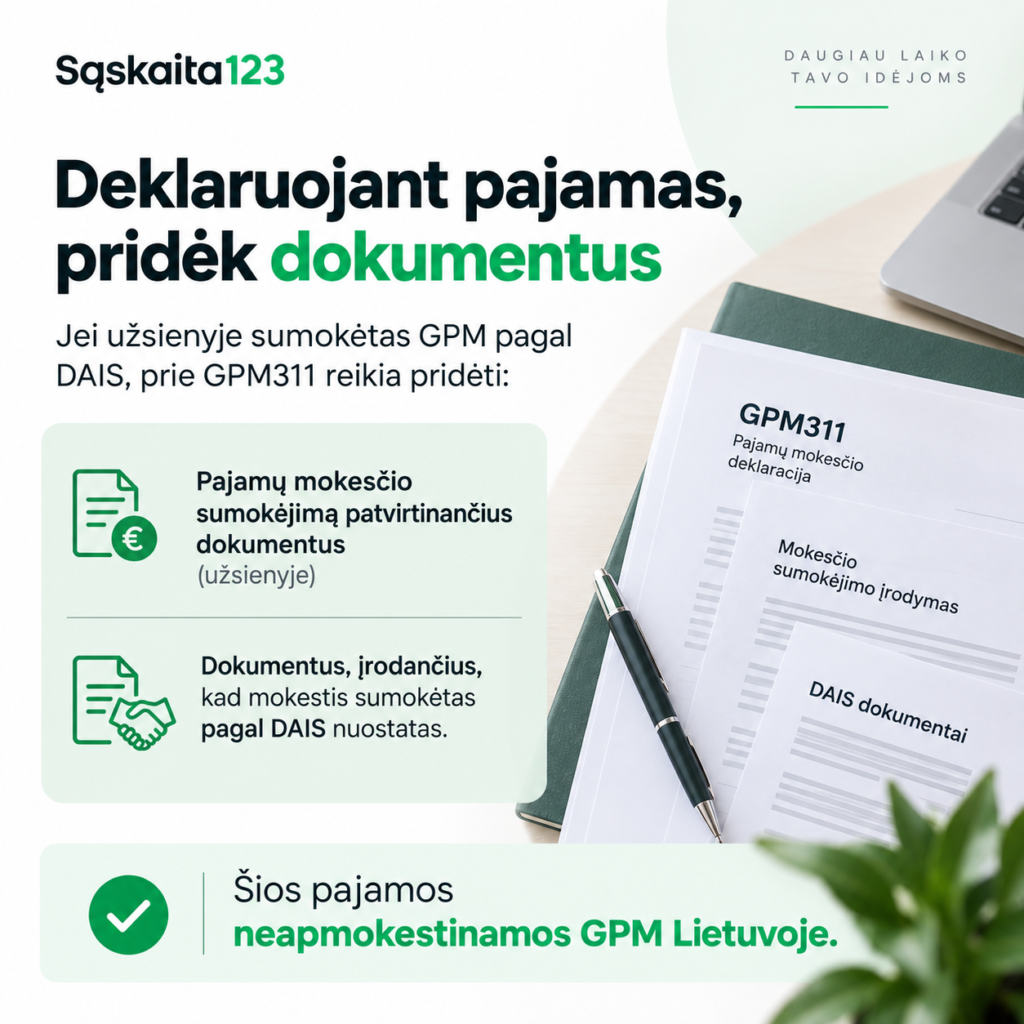
Vadinasi, veikia dvigubo apmokestinimo panaikinimo mechanizmas.
Jo esmė labai paprasta: tos pačios pajamos neturėtų būti galutinai apmokestintos pajamų mokesčiu du kartus, jeigu kita valstybė jas apmokestino turėdama tokią teisę pagal taikomą tarptautinę sutartį.
Vien banko išrašo gali neužtekti
Tai dar viena vieta, kurioje freelanceriai gali suklysti.
Banko sąskaitoje žmogus mato, kad vietoj 2 000 Eur gavo 1 700 Eur. Tačiau pats pavedimas ne visada įrodo, kas atsitiko su likusiais 300 Eur.
Todėl dirbant su užsienio klientais verta iš karto pasirūpinti dokumentais.
Jeigu klientas išskaičiuoja pajamų mokestį, reikėtų paprašyti dokumento, kuriame būtų aiškiai nurodyta bent jau išmokėtų pajamų suma, išskaičiuoto mokesčio suma, valstybė, kurioje mokestis sumokėtas, ir mokesčio išskaičiavimo pagrindas.
Deklaruojant pajamas gali reikėti pagrįsti ne tik tai, kad mokestis buvo sumokėtas, bet ir tai, kad jis buvo sumokėtas pagal DAIS nuostatas.
O kas, jeigu užsienio valstybė mokesčio išskaičiuoti neturėjo teisės?
Čia situacija apsiverčia.
Freelanceris gali būti faktiškai sumokėjęs mokestį užsienyje, tačiau tai dar nereiškia, kad Lietuva privalės tokį mokestį pripažinti.
„Jeigu užsienio valstybėje, su kuria Lietuva yra sudariusi ir taiko DAIS, individualios veiklos pajamos būtų apmokestintos ne pagal DAIS nuostatas, tada Lietuvoje dvigubas apmokestinimas nebūtų naikinamas“, – atkreipia dėmesį M. Endrijaitis.
Praktiškai tai gali reikšti nemalonią situaciją.
Užsienio įmonė jau išskaičiavo dalį pinigų, tačiau Lietuvoje vis tiek atsiranda GPM prievolė.
Kodėl?
Todėl, kad pagal tarptautinę sutartį pirmoji valstybė neturėjo teisės apmokestinti tokių pajamų.
VMI savo aktualioje informacijoje taip pat aiškiai nurodo: jeigu užsienio valstybėje pajamos buvo apmokestintos ne pagal DAIS nuostatas, Lietuvoje nuo jų turi būti sumokamas pajamų mokestis, nebent pačios pajamos pagal Lietuvos teisę yra neapmokestinamos.
Tokiu atveju pinigų reikia ieškoti ne VMI, o užsienio valstybėje
Jeigu užsienio valstybėje mokestis buvo išskaičiuotas pažeidžiant DAIS principus, Lietuvoje jo paprasčiausiai „užskaityti“ gali nepavykti.
„Tai reiškia, kad GPM reikėtų sumokėti Lietuvoje, o ne pagal DAIS nuostatas išskaičiuotą pajamų mokestį turėtų susigrąžinti iš tos užsienio valstybės biudžeto“, – paaiškina M. Endrijaitis.
Tokiu atveju freelanceris turėtų domėtis būtent užsienio valstybėje galiojančia mokesčio grąžinimo procedūra.
„Asmuo informacijos dėl susigrąžinimo tvarkos turėtų kreiptis į tos užsienio valstybės mokesčių administratorių arba į įmonę, jeigu jai tokia informacija žinoma, kuri jam išmokėjo išmoką ir išskaičiavo GPM“, – sako M. Endrijaitis.
Tai labai svarbus praktinis skirtumas.
Jeigu užsienio valstybė turėjo teisę apmokestinti pajamas – sprendžiamas dvigubo apmokestinimo panaikinimo klausimas Lietuvoje.
Jeigu tokios teisės neturėjo – gali tekti mokestį sumokėti Lietuvoje, o užsienyje nepagrįstai išskaičiuotą sumą susigrąžinti atskirai.
Ką daryti, jeigu Lietuva su ta valstybe apskritai netaiko DAIS?
Ne visi tarptautiniai darbai patenka į DAIS reguliavimą.
Freelanceris gali turėti klientą valstybėje, su kuria Lietuva netaiko dvigubo apmokestinimo išvengimo sutarties.
Tačiau tai dar nereiškia, kad pajamos neišvengiamai bus galutinai apmokestintos du kartus.
Jeigu pajamos gautos valstybėje, su kuria Lietuva netaiko DAIS ir kuri nėra įtraukta į Tikslinių teritorijų sąrašą, gali būti taikomas mokesčio atskaitymo metodas.
VMI nurodo, kad tokiu atveju užsienio valstybėje sumokėtas pajamų mokestis gali būti atimamas iš Lietuvoje apskaičiuotos mokėtinos pajamų mokesčio sumos.
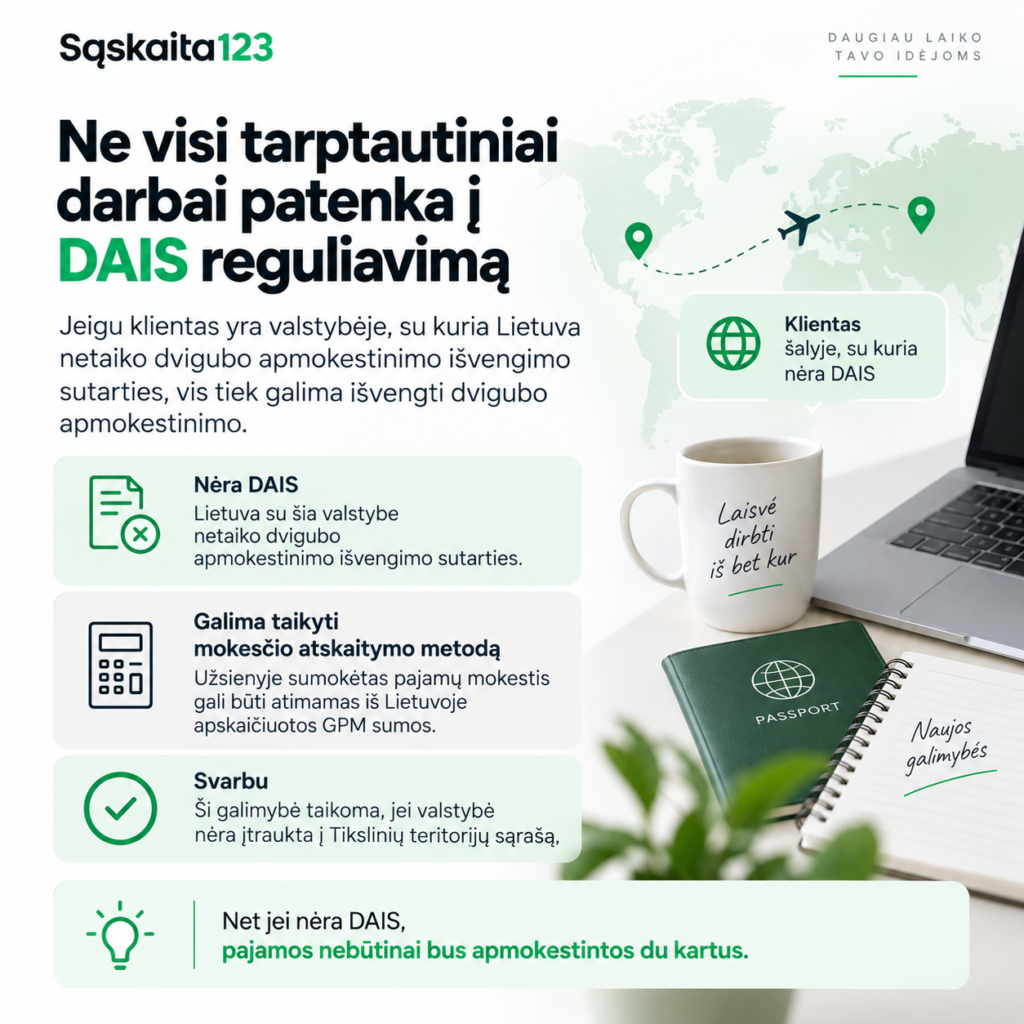
Tačiau ir čia svarbiausi tampa dokumentai.
„Tuomet toje valstybėje sumokėtą GPM galima atskaityti, tai yra atimti, iš mokėtinos Lietuvoje sumos, apskaičiuotos pagal GPMĮ, bet tik tada, jeigu nuolatinis Lietuvos gyventojas turi ir prie deklaracijos GPM311 prideda dokumentą, patvirtintą tos užsienio valstybės mokesčių administratoriaus, apie toje valstybėje gautas atitinkamos rūšies pajamas ir nuo jų sumokėtą gyventojų pajamų arba jam tapatų mokestį“, – paaiškina M. Endrijaitis.
Šiuo atveju dokumentų reikalavimai yra ypač svarbūs.
M. Endrijaitis pabrėžia, kad vien pajamas išmokėjusios įmonės dokumentų tokioje situacijoje nepakanka – reikalingas užsienio valstybės mokesčių administratoriaus patvirtintas dokumentas.
Kuo skiriasi atleidimo ir atskaitymo metodai?
Freelanceriui šiuos du terminus verta žinoti, nes jų rezultatas nėra visiškai vienodas.
Atleidimo metodas iš esmės reiškia, kad atitinkamos užsienyje apmokestintos pajamos Lietuvoje dar kartą GPM neapmokestinamos, jeigu įvykdytos GPMĮ ir DAIS nustatytos sąlygos.
Atskaitymo metodas reiškia ką kita: pirmiausia pagal Lietuvos taisykles apskaičiuojamas mokėtinas GPM, o tada iš jo leidžiama atimti užsienyje sumokėtą atitinkamą mokestį, laikantis nustatytų ribų ir sąlygų.
Todėl frazė „užsienyje jau sumokėjau mokesčius“ dar neatsako į klausimą, kas vyks Lietuvoje.
Reikia žinoti, kuris dvigubo apmokestinimo panaikinimo metodas taikomas konkrečioje situacijoje.
Pavyzdys, kai DAIS nėra
Tarkime, Lietuvos freelanceris gavo 10 000 Eur individualios veiklos pajamų iš valstybės, su kuria Lietuva netaiko DAIS ir kuri nėra tikslinė teritorija.
Nuo šių pajamų toje valstybėje buvo sumokėta tam tikra pajamų mokesčio suma.
Tai nereiškia, kad Lietuvoje 10 000 Eur automatiškai tampa neapmokestinami.
Pagal Lietuvos taisykles apskaičiuojama mokėtina pajamų mokesčio suma, o įvykdžius GPMĮ nustatytas sąlygas užsienio valstybėje sumokėtas pajamų mokestis gali būti atskaitomas iš Lietuvoje mokėtino mokesčio.
Tačiau jeigu žmogus neturės tinkamo užsienio mokesčių administratoriaus patvirtinto dokumento, situacija gali būti visiškai kitokia.
Dokumentai šioje situacijoje gali kainuoti realius pinigus
Freelanceriai dažnai daug dėmesio skiria sąskaitai, sutarčiai ir banko pavedimui, tačiau tarptautinių pajamų atveju verta galvoti dar apie vieną dokumentų grupę – mokesčio sumokėjimo įrodymus.
Tai nėra vien formalumas.
„Kitu atveju, neturint visų reikiamų dokumentų, neatitinkant sąlygų dėl dvigubo apmokestinimo naikinimo, GPM mokamas Lietuvoje nuo visos pajamų sumos“, – perspėja M. Endrijaitis.
Todėl jeigu užsienio klientas praneša, kad iš jūsų atlygio išskaičiavo mokestį, šio klausimo nereikėtų palikti kitų metų pajamų deklaravimo laikotarpiui.
Dokumentais geriausia pasirūpinti iš karto.
Po kelių mėnesių ar metų surasti konkretų užsienio įmonės darbuotoją, gauti pažymą ar aiškintis su kitos valstybės mokesčių administratoriumi gali būti gerokai sudėtingiau.
Ar pakanka sąskaitos faktūros?
Pati sąskaita parodo, kokią sumą freelanceris apskaičiavo klientui už suteiktas paslaugas, tačiau ji nebūtinai patvirtina užsienio valstybėje sumokėtą mokestį.
Lygiai taip pat banko pavedimas patvirtina faktiškai gautą pinigų sumą, tačiau nebūtinai paaiškina, kodėl ji mažesnė už nurodytą sąskaitoje.
Todėl reikia atskirti tris dalykus:
- pajamų dokumentą, kuris pagrindžia uždirbtas pajamas;
- atsiskaitymo dokumentą, kuris parodo faktiškai gautą sumą;
- mokesčio sumokėjimo dokumentus, kurie pagrindžia užsienyje išskaičiuotą ar sumokėtą pajamų mokestį ir, kai būtina, teisę taikyti dvigubo apmokestinimo panaikinimą.
Būtent trečioji dokumentų grupė gali nulemti, ar užsienyje sumokėtas mokestis turės įtakos Lietuvoje apskaičiuojamam GPM.
Ką daryti gavus mažesnį pavedimą?
Jeigu išrašėte 2 000 Eur sąskaitą, bet klientas pervedė tik 1 700 Eur ir paaiškino, kad 300 Eur sudaro išskaičiuotas mokestis, nereikėtų galvoti , kad klausimas išspręstas.
Pirmiausia paprašykite kliento nurodyti, koks tiksliai mokestis buvo išskaičiuotas ir kokiu teisiniu pagrindu.
Tada patikrinkite, ar Lietuva su konkrečia valstybe taiko DAIS.
Jeigu taiko – reikia įvertinti konkrečios sutarties nuostatas ir nustatyti, ar ta valstybė turėjo teisę apmokestinti jūsų individualios veiklos pajamas.
Jeigu turėjo – pasirūpinkite dokumentais, reikalingais dvigubam apmokestinimui Lietuvoje panaikinti.
Jeigu neturėjo – reikėtų domėtis užsienyje nepagrįstai išskaičiuoto mokesčio susigrąžinimu.
Jeigu DAIS su valstybe nėra – reikia tikrinti, ar ji nėra tikslinė teritorija ir ar galima taikyti užsienyje sumokėto mokesčio atskaitymą.
O kaip deklaruoti pajamas Lietuvoje?
Nuolatiniam Lietuvos gyventojui faktas, kad pinigai gauti iš užsienio, savaime nereiškia, kad apie juos Lietuvos mokesčių administratoriui nieko nereikia nurodyti.
Užsienio pajamų apmokestinimo ir deklaravimo tvarka priklauso nuo žmogaus rezidavimo statuso, pajamų rūšies ir valstybės, kurioje jos gautos. VMI taip pat nurodo, kad būtent šios aplinkybės lemia, ar ir kaip pajamos turi būti deklaruojamos bei apmokestinamos Lietuvoje.
Individualią veiklą vykdančiam asmeniui aktuali metinė pajamų deklaracija GPM311.
Jeigu prašoma taikyti dvigubo apmokestinimo panaikinimo nuostatas, itin svarbu turėti ir pateikti tai pagrindžiančius dokumentus.
Deklaruojant tarptautines pajamas nederėtų vadovautis vien principu „mokestis jau kažkur sumokėtas“.
Reikia įvertinti visą grandinę: pajamų rūšis → valstybė → DAIS → valstybės teisė apmokestinti → sumokėtas mokestis → dokumentai → deklaravimas Lietuvoje.
Trys situacijos, kurias freelanceriui svarbiausia atskirti
Iš esmės visą gana sudėtingą sistemą galima suskirstyti į tris pagrindinius scenarijus.
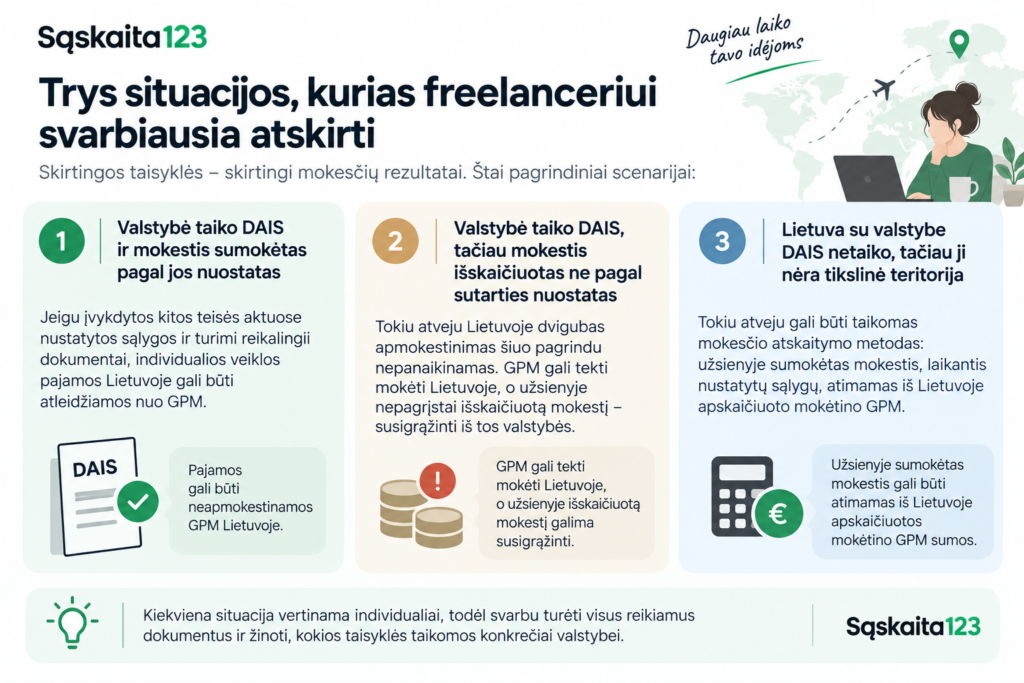
Pirmas scenarijus – valstybė taiko DAIS su Lietuva ir mokestis sumokėtas pagal jos nuostatas. Tokiu atveju, jeigu įvykdytos kitos teisės aktuose nustatytos sąlygos ir turimi reikalingi dokumentai, individualios veiklos pajamos Lietuvoje gali būti atleidžiamos nuo GPM.
Antras scenarijus – valstybė taiko DAIS, tačiau mokestis išskaičiuotas ne pagal sutarties nuostatas. Tokiu atveju Lietuvoje dvigubas apmokestinimas šiuo pagrindu nepanaikinamas. GPM gali tekti mokėti Lietuvoje, o užsienyje nepagrįstai išskaičiuotą mokestį – susigrąžinti iš tos valstybės.
Trečias scenarijus – Lietuva su valstybe DAIS netaiko, tačiau ji nėra tikslinė teritorija. Tokiu atveju gali būti taikomas mokesčio atskaitymo metodas: užsienyje sumokėtas mokestis, laikantis nustatytų sąlygų, atimamas iš Lietuvoje apskaičiuoto mokėtino GPM.
Būtent dėl šių skirtumų dviejų freelancerių situacijos gali atrodyti beveik identiškai – abu gavo pajamas iš užsienio ir abiem buvo išskaičiuotas mokestis – tačiau galutinis apmokestinimas Lietuvoje gali būti skirtingas.
Dirbant su užsieniu mokesčių klausimą verta išspręsti dar prieš gaunant pirmą pavedimą
Geriausia tokios problemos sprendimo nepradėti tada, kai užsienio klientas jau pervedė mažesnę sumą.
Dar sudarant sutartį verta paklausti, ar klientas ketina iš atlygio išskaičiuoti kokius nors mokesčius.
Jeigu taip – kokius, kokiu tarifu ir kokiu pagrindu?
Taip pat galima iš anksto išsiaiškinti, ar klientui reikalinga Lietuvos mokestinės rezidencijos pažyma ar kiti dokumentai, kurie gali būti aktualūs taikant DAIS.
Tai ypač svarbu, kai su tuo pačiu užsienio klientu planuojama dirbti ilgą laiką ir iš jo gaunamos reikšmingos pajamos.
Vieną kartą išsprendus apmokestinimo klausimą galima išvengti situacijos, kai mokestis reguliariai išskaičiuojamas užsienyje, nors pagal taikomą DAIS jis ten apskritai neturėtų būti mokamas.
Svarbiausia taisyklė – ne kur yra klientas, o kas turi teisę apmokestinti pajamas
Tarptautinės individualios veiklos apmokestinimas iš pirmo žvilgsnio gali atrodyti labai sudėtingas, tačiau svarbiausia suprasti vieną principą: vien užsienio kliento buvimas ar užsienyje faktiškai išskaičiuotas mokestis dar nenulemia galutinio apmokestinimo.
„Jeigu užsienio valstybėje, su kuria Lietuva yra sudariusi ir taiko DAIS, individualios veiklos pajamos būtų apmokestintos ne pagal DAIS nuostatas, tada Lietuvoje dvigubas apmokestinimas nebūtų naikinamas“, – primena M. Endrijaitis.
Taigi, gavus pajamas iš užsienio svarbiausia išsiaiškinti ne tik kiek mokesčio sumokėta, bet ir kodėl jis buvo sumokėtas būtent toje valstybėje.
Jeigu užsienio valstybė pagal DAIS turėjo teisę pajamas apmokestinti, Lietuvoje gali būti pritaikytas dvigubo apmokestinimo panaikinimas. Jeigu tokios teisės nebuvo, Lietuvoje GPM gali tekti sumokėti, o užsienyje išskaičiuotą mokestį susigrąžinti.
Jeigu DAIS apskritai nėra, tačiau valstybė nėra tikslinė teritorija, gali būti taikomas kitas mechanizmas – užsienyje sumokėto mokesčio atskaitymas.
Visais atvejais vienu svarbiausių dalykų tampa dokumentai.
Todėl freelanceriui, gaunančiam pajamas iš užsienio, verta turėti ne tik tvarkingai išrašytas sąskaitas ir banko pavedimus, bet ir visus dokumentus, kurie pagrindžia užsienyje išskaičiuotą ar sumokėtą pajamų mokestį.
O kasdienę individualios veiklos apskaitą, išrašomas sąskaitas ir gaunamas pajamas patogiau administruoti vienoje vietoje. „Sąskaita123“ gali padėti sistemingai fiksuoti veiklos pajamas ir išrašyti sąskaitas tiek Lietuvos, tiek užsienio klientams, kad atėjus deklaravimo laikui svarbiausi veiklos duomenys jau būtų tvarkingai sukaupti.
Ką daryti, jeigu užsienio klientas išskaičiavo mokestį?
1. Išsiaiškinkite, koks mokestis išskaičiuotas. Paprašykite kliento dokumento ir teisinio pagrindo.
2. Patikrinkite, ar Lietuva su valstybe taiko DAIS. Vien faktas, kad mokestis išskaičiuotas, dar negarantuoja dvigubo apmokestinimo panaikinimo Lietuvoje.
3. Jeigu DAIS taikoma, patikrinkite, ar užsienio valstybė turėjo teisę apmokestinti būtent šias pajamas. Individualios veiklos atveju gali būti svarbi nuolatinė bazė ir kitos konkrečios sutarties sąlygos.
4. Surinkite dokumentus. Jie turi pagrįsti užsienyje sumokėtą mokestį ir, kai to reikia, jo sumokėjimą pagal DAIS.
5. Jei mokestis užsienyje išskaičiuotas ne pagal DAIS, aiškinkitės jo susigrąžinimą. Tokiu atveju Lietuvoje gali tekti mokėti GPM, o užsienyje išskaičiuotą sumą susigrąžinti iš tos valstybės.
6. Jei DAIS nėra, patikrinkite, ar galima taikyti mokesčio atskaitymą. Kai valstybė nėra tikslinė teritorija, užsienyje sumokėtas pajamų mokestis tam tikromis sąlygomis gali būti atimamas iš Lietuvoje apskaičiuoto GPM.
7. Nepalikite dokumentų rinkimo deklaravimo laikotarpiui. Jei užsienio klientas išskaičiavo mokestį, reikalingų pažymų ir patvirtinimų geriausia prašyti iš karto.
D. U. K.
DAIS – dvigubo apmokestinimo išvengimo sutartis. Ji nustato, kuri valstybė ir kokiomis sąlygomis turi teisę apmokestinti tam tikras pajamas, kai jos susijusios su daugiau nei viena valstybe.
Ne. Vien tai, kad paslaugos teikiamos užsienio klientui, dar nereiškia, kad individuali veikla vykdoma toje valstybėje. Vertinama, kur faktiškai vykdoma veikla ir kitos konkrečioje DAIS numatytos aplinkybės.
Pagal bendrąsias DAIS nuostatas tai gali būti siejama su veiklos vykdymu per nuolatinę bazę užsienio valstybėje. Tačiau kiekvienu atveju reikia tikrinti konkrečios valstybės DAIS sąlygas.
Jeigu įvykdytos nustatytos sąlygos, tokios individualios veiklos pajamos Lietuvoje gali būti atleidžiamos nuo GPM. Deklaruojant pajamas reikia turėti ir pateikti reikiamus užsienyje sumokėtą mokestį bei DAIS taikymą pagrindžiančius dokumentus.