Atnaujinta 2026-10-19
Ar mažajai bendrijai sumokėjus PSD ir VSD įmokas už savo narį atsiranda papildomų mokestinių prievolių? Paprastai įstatymų nustatyta tvarka MB už narį sumokėtos socialinio draudimo įmokos nelaikomos jo pajamomis natūra. Vis dėlto tam tikrais atvejais, pavyzdžiui, sumokėjus didesnes nei teisės aktuose numatytas įmokas, situacija gali būti vertinama kitaip. Aptariame, kada atsiranda pajamos natūra, kaip jos deklaruojamos ir ką svarbu žinoti MB nariams.
Mažosios bendrijos (toliau – MB) nario socialinio draudimo įmokų bazę sudaro 50 proc. iš MB išsiimamos MB nario asmeniniams poreikiams skirtos lėšų sumos, kuri deklaruojama VMI teikiamoje metinėje pajamų mokesčio deklaracijoje kaip su darbo santykiais ar jų esmę atitinkančiais santykiais susijusios pajamos (02 pajamų rūšies kodu).
Vadinasi, kuomet MB, vykdydama VSDĮ ir SDĮ nuostatas už MB narį sumoka šiuose teisės aktuose nustatyto dydžio VSD ir PSD įmokas, tai pagal GPMĮ 9 straipsnio 1 dalies 5 punkto nuostatas, MB lėšomis į biudžetą sumokėtos VSD ir PSD įmokos, nebūtų pažįstamos MB nario pajamomis, gautomis natūra. Taip yra todėl, nes pagal VSDĮ ir SDĮ nuostatas VSD ir PSD įmokas už MB narį moka jo draudėjas, t. y. MB.
| Situacija | Pajamos natūra? |
|---|---|
| MB sumoka teisės aktuose numatytas PSD ir VSD įmokas | Ne |
| Įmokos apskaičiuotos nuo teisėtai deklaruotų 02 kodu pajamų | Ne |
| MB vykdo draudėjo pareigas pagal įstatymus | Ne |
| MB sumoka daugiau nei reikalauja teisės aktai | Gali būti |
| Nariui suteikiama papildoma ekonominė nauda | Gali būti |
Vis dėlto svarbu akcentuoti, kad aiškinant sisteminiu GPMĮ 9 straipsnio 1 dalies 5 punkto vertinimu, ir atsižvelgiant į MAĮ nustatytą turinio viršenybės prieš formą principą, GPMĮ 9 straipsnio 1 dalies 5 punkto nuostata negali būti taikoma visais atvejais (be išlygų)vien dėl formaliai atlikto veiksmo, kuriuo už gyventoją mokestį sumokėjo kitas asmuo.
Taigi GPMĮ 9 straipsnio 1 dalies 5 punktas gali būti taikomas tik GPMĮ nuostatas ir sąžiningumo principą atitinkančiais atvejais, kai nėra piktnaudžiaujama teise, t. y., kai sumokėtas pajamų mokestis, VSD ir PSD įmokos savo esme nėra atlygis už gyventojo suteiktas paslaugas / atliktus darbus, perleistą turtą arba kita gauta nauda ir pan.
Kada galėtų būti pripažįstamos pajamos natūra
Jeigu MB už MB narį sumokėtų VSD ir / ar PSD įmokas, viršijančias VSDĮ ir SDĮ nustatytus dydžius, tai šiuose teisės aktuose nustatytus dydžius viršijančios, MB sumokėtos VSD ir PSD įmokos galėtų būti pripažįstamos MB nario natūra gautomis pajamomis. Šiuo atveju turėtų būti vertinamos visos su šių (viršijančių) įmokų mokėjimu susijusios aplinkybės, kad būtų nustatyta, ar MB narys gavo naudą – pajamas natūra, ar ne.
Kas yra pajamos natūra ir kodėl tai svarbu MB nariui?
Pajamos natūra – tai ne pinigais, o prekėmis, paslaugomis ar kita ekonomine nauda gaunamos pajamos. Pavyzdžiui, jeigu mažoji bendrija savo lėšomis apmoka nario asmenines išlaidas, tokia nauda tam tikrais atvejais gali būti laikoma pajamomis natūra.
MB nariui tai svarbu, nes nuo pajamomis natūra pripažintos naudos gali tekti apskaičiuoti, deklaruoti ir sumokėti gyventojų pajamų mokestį (GPM).
Kaip apskaičiuojamos MB nario PSD ir VSD įmokos 2026 metais?
2026 metais pasikeitė MB narių socialinio draudimo įmokų apskaičiavimo tvarka. Nuo sausio 1 d. iki birželio 30 d. VSD ir PSD įmokos buvo skaičiuojamos nuo 50 proc. asmeniniams poreikiams išsiimtų lėšų. Nuo 2026 m. liepos 1 d. įmokų bazė padidėjo iki 90 proc.
VSD tarifas siekia 13,83 proc. arba 16,83 proc., jei papildomai kaupiama pensijai (3 proc.). PSD tarifas – 6,98 proc. 2026 metais minimali mėnesinė PSD įmoka yra 80,48 Eur, išskyrus atvejus, kai taikomos įstatymuose numatytos išimtys.
Praktiniai pavyzdžiai: kada atsiranda pajamos natūra?
1 pavyzdys. MB sumoka privalomas įmokas. Mažoji bendrija už savo narį sumoka teisės aktuose nustatyto dydžio PSD ir VSD įmokas. Tokiu atveju papildomų pajamų natūra neatsiranda, todėl vien dėl šių įmokų mokėjimo GPM mokėti nereikia.
2 pavyzdys. MB sumoka didesnes įmokas. Mažoji bendrija už narį sumoka PSD ar VSD įmokas, viršijančias teisės aktuose nustatytus dydžius. Tokiu atveju vertinama, ar narys gavo papildomą ekonominę naudą. Jei ji pripažįstama pajamomis natūra, gali atsirasti prievolė deklaruoti pajamas ir sumokėti GPM.
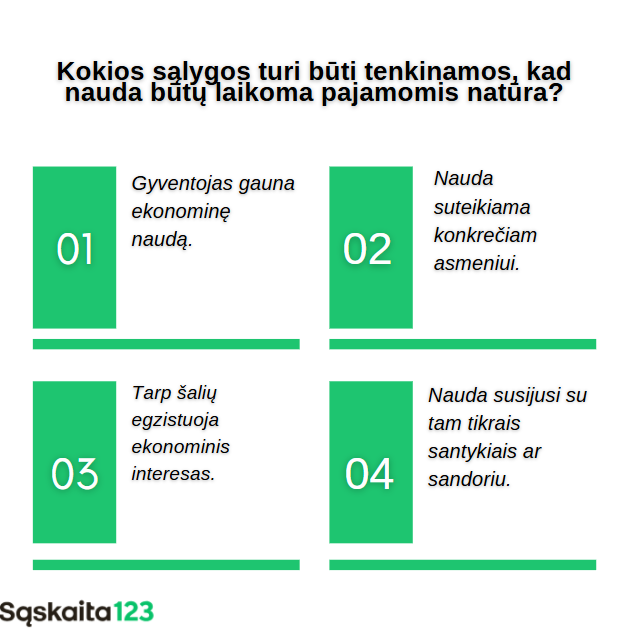
Primintina, kad gyventojo pajamos, gautos turtu, paslaugomis ar kita nauda ne pinigais, vadovaujantis GPMĮ 9 straipsniu, būtų pripažįstamos pajamomis, gautomis natūra, jei būtų tenkinamos visos pajamas natūra apibrėžiančioje sąvokoje (ji nustatyta GPMĮ 2 straipsnio 15 dalyje) nurodytos sąlygos. Pastarosios yra šios:
- turto ar paslaugų davėjo ir naudos gavėjo tarpusavio santykiai yra pagrįsti siekimu duoti (gauti) ekonominę naudą ir
- siekis duoti (gauti) naudą yra kilęs dėl tam tikrų interesų ar sandorių įtakos, ir
- naudos davėjas siekia duoti naudą konkrečiam gyventojui.
Tai reiškia, kad pajamos natūra pripažįstamos tais atvejais, kai naudos atsiradimas yra sąlygotas turto natūra davėjo ir natūra gavėjo tam tikrais ekonominiais interesais, santykiais, susijusiais su darbine ar panašia veikla, ir dėl sandorių įtakos.
Pripažinus MB už MB narį sumokėtas VSDĮ ir SDĮ nustatytus dydžius viršijančias VSD ir PSD įmokas MB nario natūra gautomis pajamomis, gyventojų pajamų mokestį nuo natūra gautų (B klasei priskiriamų pajamų, kai MB narys yra nuolatinis Lietuvos gyventojas) pajamų privalės sumokėti MB narys, metams pasibaigus iki kitų metų gegužės 1 d. VMI pateikdamas Deklaraciją GPM311. Deklaracijoje GPM311 MB narys turės deklaruoti visas tiek pinigais, tiek natūra mokestiniu laikotarpiu gautas visų rūšių pajamas (išskyrus neapmokestinamas nedeklaruojamas pajamas).
Svarbu nepamiršti, kad iš MB natūra gautas pajamas MB narys galės savo pasirinkimu priskirti, t. y., deklaruoti kaip su darbo santykiais susijusias pajamas (02 pajamų rūšies kodu) arba kaip pajamas iš paskirstytojo pelno – dividendus (pajamų rūšies kodu 26). Atitinkamai su darbo santykiais susijusios pajamos, deklaruotos 02 pajamų rūšies kodu būtų apmokestinamos taikant 20 proc.2 pajamų mokesčio tarifą, o pajamos iš paskirstytojo pelno- dividendai, deklaruotos pajamų rūšies kodu 26, taikant 15 proc. pajamų mokesčio tarifą. Deklaracijoje GPM311 apskaičiuotą mokėtiną pajamų mokesčio sumą MB narys privalės sumokėti (įmokos kodu 1441) į vieną iš VMI pajamų surenkamųjų sąskaitų iki Deklaracijos GPM311 pateikimo termino pabaigos (kitų metų gegužės 1 d.).
Taigi akcentuotina, kad, siekiant teisingai pritaikyti GPMĮ nuostatas, reglamentuojančias pajamas natūra, kiekviena konkreti situacija turi būti vertinama individualiai, atsižvelgiant į faktines aplinkybes, tarp šalių susiklosčiusių santykių esmę, jų susitarimų turinį bei kitas aplinkybes.
DUK
Taip. MB gali sumokėti PSD ir VSD įmokas už savo narį, kai tai daroma pagal galiojančius teisės aktus.
Ne. Jei įmokos sumokamos teisės aktuose nustatyta tvarka ir dydžiu, jos nelaikomos pajamomis natūra.
Rizika gali atsirasti tuomet, kai MB sumoka didesnes sumas nei numato teisės aktai arba kai nariui suteikiama papildoma ekonominė nauda.
Taip. Vertinamos visos faktinės aplinkybės, mokėjimo tikslas ir ekonominė sandorio esmė.
Tai nauda, kurią gyventojas gauna pinigais, paslaugomis, turtu ar kitu būdu ir kuri pagerina jo finansinę padėtį.