5 min

PVM deklaracija be pardavimų: ką turi žinoti įmonės?

Tekstas „PVM deklaracija be pardavimų: ką turi žinoti įmonės?“ virš aplanko su varnele piktogramos.
Turinys
Atnaujinta 2026-10-14

Įmonė per mėnesį neišrašė nė vienos pardavimo sąskaitos, negavo pajamų arba laikinai sustabdė veiklą. Ar tokiu atveju vis tiek būtina pateikti pridėtinės vertės mokesčio (PVM) deklaraciją?

Mokesčių ekspertas Martynas Endrijaitis atkreipia dėmesį, kad PVM deklaravimo prievolė pirmiausia priklauso nuo įmonės mokestinio statuso ir nustatyto mokestinio laikotarpio, o ne nuo pardavimo pajamų dydžio.
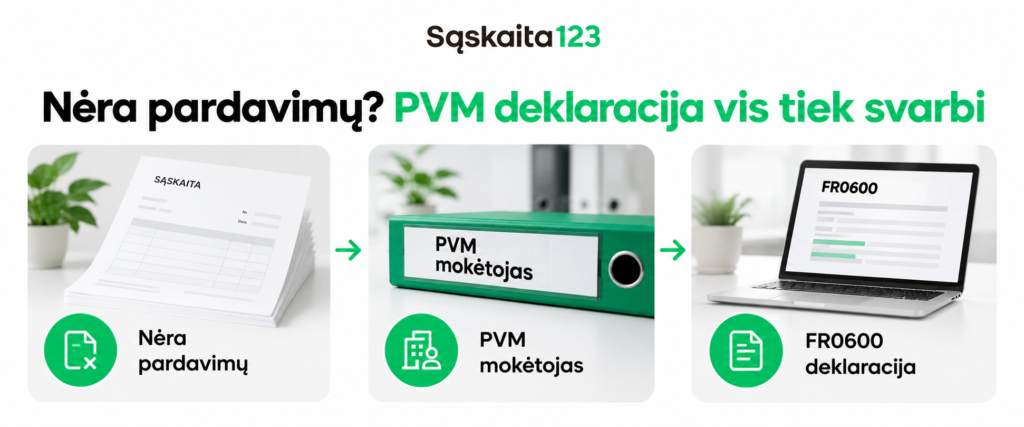
Infografika, iliustruojanti mokesčių deklaravimo procesą: tuščių sąskaitų faktūrų krūva, reiškianti „pardavimų nebuvimą“, žalias segtuvas su užrašu „PVM mokėtojas“ ir nešiojamasis kompiuteris, kurio ekrane matoma mokesčių deklaracijos forma FR0600.

Kodėl PVM deklaracija privaloma net be pardavimų?

Įmonės, registruotos PVM mokėtojomis, privalo laikytis nustatytos deklaravimo tvarkos net ir tais mėnesiais, kai veiklos apimtys minimalios.

„Taip pat net jei veiklos buvo nedaug, įmonės PVM mokėtojos privalo kas mėnesį teikti PVM deklaraciją (forma FR0600) ir joje deklaruoti per atitinkamą mėnesį atliktus sandorius“, – aiškina M. Endrijaitis.
Nespalvotas vyro, vilkinčio šviesų kostiuminį švarką ir marškinius su apykakle, portretas, stovinčio paprastame fone. Jis turi trumpus tamsius plaukus ir šiek tiek šypsosi į kamerą.

Ši taisyklė taikoma įmonėms, kurių PVM mokestinis laikotarpis yra kalendorinis mėnuo. Tam tikrais atvejais gali būti nustatytas ir kitoks mokestinis laikotarpis.

Svarbu suprasti, kad pardavimų nebuvimas nebūtinai reiškia, jog įmonė neturėjo PVM deklaruotinų operacijų.

Kada teikiama nulinė PVM deklaracija?

Jeigu per mokestinį laikotarpį įmonė neatliko jokių deklaruotinų sandorių, paprastai pateikiama nulinė FR0600 deklaracija.

Vis dėlto net ir negavus pardavimo pajamų deklaracijoje gali reikėti nurodyti:

– Pirkimo PVM už įsigytas prekes ar paslaugas.

– Prekių įsigijimus iš kitų Europos Sąjungos valstybių.

– Paslaugas, kurioms taikomas atvirkštinis PVM apmokestinimas.

– Ankstesnių laikotarpių PVM duomenų tikslinimus.

Pavyzdžiui, įmonė galėjo neturėti klientų užsakymų, tačiau mokėti už reklamą, programinę įrangą ar kitas veiklai reikalingas paslaugas. Tokios operacijos, priklausomai nuo aplinkybių, gali turėti įtakos PVM deklaracijai.
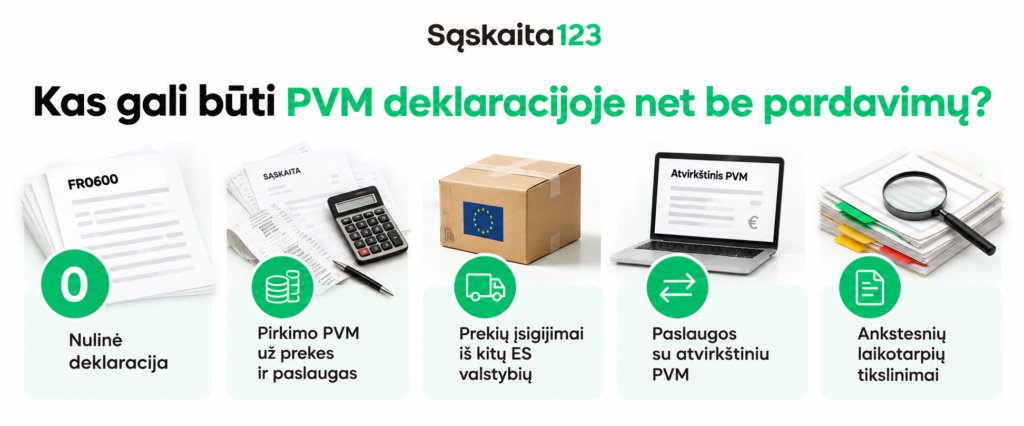
Infografika pavadinimu „Kas gali būti PVM deklaracijoje net ir nesant pardavimų?“ su penkiomis piktogramomis, vaizduojančiomis mokesčių deklaracijos punktus: nulinė ataskaita, PVM už pirkimus, įsigijimai ES, paslaugos su atvirkštiniu apmokestinimu ir ankstesnių laikotarpių pataisymai.

Iki kada reikia pateikti FR0600?

„FR0600 teikiama mokestiniam laikotarpiui pasibaigus, iki kito mėnesio 25 dienos“, – primena M. Endrijaitis.

Šis terminas taikomas mėnesinį PVM mokestinį laikotarpį turinčioms įmonėms. Atskirai svarbu įvertinti PVM sąskaitų faktūrų registrų teikimą per i.SAF sistemą. Mėnesinio laikotarpio registrai paprastai pateikiami iki kito mėnesio 20 dienos.

Net ir mažai veiklos vykdančioms įmonėms naudinga nuosekliai tvarkyti apskaitą. „Sąskaita123“ padeda sisteminti išrašomų sąskaitų duomenis, reikalingus rengiant mokestines deklaracijas.

DUK

Taip, jei įmonė yra PVM mokėtoja ir jai išlieka deklaravimo prievolė.

Taip, jei per mokestinį laikotarpį nebuvo deklaruotinų operacijų.

Ne. PVM mokestinis laikotarpis gali būti mėnuo, ketvirtis ar kitas teisės aktuose numatytas laikotarpis.

Vien faktinio veiklos sustabdymo nepakanka. Būtina įvertinti PVM mokėtojo statusą ir galiojančias deklaravimo prievoles.
Gaukite naudingiausius savaitės patarimus
Toliau skaitykite
Mėlyno spalvų perėjimo fone pavaizduota pilka aplanko piktograma su varnele. Viršuje pateiktas tekstas lietuvių kalba: „Perkate paslaugas iš užsienio? PVM prievolė gali atsirasti nuo pirmos sąskaitos.“.
8 min Rūta Kirdeikė
Perkate paslaugas iš užsienio? PVM prievolė gali atsirasti nuo pirmos sąskaitos
Smulkusis verslas kasdien naudojasi užsienio bendrovių paslaugomis: perka reklamą socialiniuose tinkluose, moka už svetainės talpinimą, dizaino ar dirbtinio intelekto įrankius, rezervavimo platformų komisinius. Sąskaita gali siekti vos kelis ar keliolika eurų, todėl daugelis mano, kad iki 45 000 eurų apyvartos ribos PVM klausimai dar neaktualūs. Visgi, nuo 2025 m. gegužės 1 d. galiojanti tvarka reiškia […]
Mėlynas gradientinis fonas su didele pusiau permatoma aplanko piktograma, kurioje pavaizduotas žymeklis. Virš piktogramos tekstas lietuvių kalba: "PVM klasifikatorių lentelė.".
4 min Saskaita123 komanda
PVM klasifikatorių lentelė (PVM tipai)
Pridėtinės vertės mokestis (PVM) yra vienas pagrindinių netiesioginių mokesčių, kuris taikomas prekėms ir paslaugoms daugelyje pasaulio šalių. Lietuvoje, kaip ir kitose Europos Sąjungos valstybėse narėse, PVM administravimas yra svarbi apskaitos ir mokesčių sistemos dalis. Tam, kad mokesčių administravimas būtų efektyvus ir skaidrus, naudojami PVM klasifikatoriaus kodai. PVM klasifikatorių kodus rasite čia (redakcija – PVM klasifikatoriaus […]
Gradientinis fonas su pusiau permatoma aplanko piktograma su žymekliu. Virš piktogramos rodomas lietuviškas tekstas "PVM grąžinimas".
8 min Saskaita123 komanda
PVM grąžinimas
Pridėtinės vertės mokestis (toliau – PVM) yra vienas svarbiausių mokesčių, kuris padeda valstybei išlaikyti ekonominį stabilumą ir patenkinti visuomenės poreikius. Jis tikrai labai ženkliai papildo šalies biudžetą, tad reikia dėkoti verslininkams, kurių indėlis į valstybės kūrimą yra labai svarbus. Apie pridėtinės vertės mokestį Pridėtinės vertės mokestis (PVM) Lietuvoje yra netiesioginis mokestis, kuris taikomas prekių ir/ar […]

Išbandyk jau dabar.
Nemokamai!

Optimizuokite savo verslo procesus jau dabar.
Registruokitės ir pradėkite jau šiandien!

Išbandykite sistemą nemokamai