Atnaujinta 2026-11-18
Gyventojai, kurie vienu metu vykdo individualią veiklą ir yra mažosios bendrijos (MB) nariai, neretai susiduria su klausimu, kaip skaičiuojama privalomos registracijos PVM mokėtoju riba. Ar individualios veiklos pajamos turi būti sudedamos su mažosios bendrijos pajamomis? O jeigu žmogus valdo kelias įmones?
Pagrindinis skirtumas priklauso nuo to, kiek juridinių asmenų kontroliuoja fizinis asmuo ir kokie ekonominiai ryšiai juos sieja. Vien tai, kad žmogus vykdo individualią veiklą ir kartu turi mažąją bendriją, dar nereiškia, kad visos šių veiklų pajamos turi būti sudedamos.
Tiesa, situacija gali pasikeisti, jeigu tas pats žmogus kontroliuoja dvi ar daugiau įmonių arba gauna atlygį už kelias savo paties vykdomas ekonomines veiklas.
Kada privaloma registruotis PVM mokėtoju?
Pagal Lietuvos Respublikos pridėtinės vertės mokesčio įstatymo (PVMĮ) 71 straipsnio nuostatas, prievolė registruotis PVM mokėtoju dėl apyvartos atsiranda, kai atlygis už Lietuvoje vykdant ekonominę veiklą patiektas prekes ir suteiktas paslaugas per praėjusius kalendorinius metus viršijo 45 000 Eur arba numatoma, kad ši riba bus viršyta einamaisiais kalendoriniais metais.
Svarbu atkreipti dėmesį, kad nuo 2025 m. pasikeitė laikotarpis, pagal kurį vertinama ši riba. Anksčiau buvo skaičiuojama paskutinių 12 mėnesių apyvarta, o dabar vertinami kalendoriniai metai.
Pavyzdžiui, jeigu individualią veiklą vykdantis gyventojas 2026 m. iš Lietuvoje vykdomos PVM apmokestinamos veiklos gauna 43 000 Eur atlygį, vien dėl šios sumos prievolė registruotis PVM mokėtoju pagal 45 000 Eur ribą neatsiranda. Jeigu atlygis viršija nustatytą ribą, reikia įvertinti registracijos ir PVM apskaičiavimo prievoles.
Svarbu: skaičiuojant PVM ribą vertinamas gautas ar gautinas atlygis už atitinkamus sandorius, o ne apmokestinamasis pelnas, likęs atėmus veiklos išlaidas. Be to, ne visos gaunamos lėšos automatiškai įtraukiamos į šią ribą.
Registruotis PVM mokėtoju tam tikrais atvejais gali reikėti ir nepasiekus 45 000 Eur ribos, pavyzdžiui, dėl konkrečių tarptautinių sandorių ar paslaugų įsigijimo iš užsienio.
Individuali veikla ir viena mažoji bendrija: ar pajamos sumuojamos?
VMI nurodo, kad jeigu fizinis asmuo vienas arba kartu su susijusiais asmenimis kontroliuoja tik vieną juridinį asmenį, jo paties ir tos įmonės pajamos skaičiuojant 45 000 Eur PVM ribą nėra sumuojamos. Tai reiškia, kad individualią veiklą vykdantis asmuo gali kartu kontroliuoti vieną mažąją bendriją, tačiau kiekvieno iš šių subjektų PVM apyvarta paprastai vertinama atskirai.
Pavyzdys – gyventojas vykdo individualią veiklą ir yra vienintelis mažosios bendrijos narys.
Per 2026 metus:
- Individualios veiklos atlygis už PVM apmokestinamus sandorius Lietuvoje – 30 000 Eur.
- Mažosios bendrijos atlygis už tokius sandorius – 35 000 Eur.
- Bendra abiejų veiklų suma – 65 000 Eur.
Nors bendra suma viršija 45 000 Eur, šiuo atveju individualios veiklos ir MB pajamos nėra sumuojamos.
Individualios veiklos apyvarta vertinama atskirai nuo mažosios bendrijos apyvartos. Kadangi nė viena iš jų atskirai neviršija nustatytos ribos, vien dėl šių sumų prievolė registruotis PVM mokėtoju neatsiranda.
Ši taisyklė taikoma todėl, kad fizinis asmuo kontroliuoja tik vieną juridinį asmenį. Individuali veikla nėra laikoma atskiru juridiniu asmeniu. Vis dėlto būtina įvertinti ir kitas galimas registracijos prievoles.
Kada individualios veiklos ir įmonių pajamos turi būti sumuojamos?
Situacija keičiasi, jeigu fizinis asmuo vienas arba kartu su susijusiais asmenimis kontroliuoja dvi ar daugiau juridinių asmenų.
Pagal PVMĮ 71 straipsnio 7 dalį tokiais atvejais, skaičiuojant 45 000 Eur ribą, gali būti sumuojamas:
- Fizinio asmens atlygis iš jo vykdomos ekonominės veiklos.
- Pirmosios kontroliuojamos įmonės atlygis.
- Antrosios ir kitų kontroliuojamų įmonių atlygis.
Jeigu bendra suma viršija nustatytą ribą ir netaikoma įstatyme numatyta išimtis, prievolė registruotis PVM mokėtojais gali atsirasti visiems atitinkamiems subjektams, net jeigu kiekvieno jų individuali apyvarta nesiekia 45 000 Eur.
Pavyzdys: individuali veikla ir dvi mažosios bendrijos
Gyventojas vykdo individualią veiklą ir kontroliuoja dvi mažąsias bendrijas. Per kalendorinius metus gaunamas toks atlygis už PVM apmokestinamus sandorius Lietuvoje:
| Veikla | Metinė apyvarta |
| Individuali veikla | 18 000 Eur |
| MB „A“ | 20 000 Eur |
| MB „B“ | 15 000 Eur |
| Iš viso | 53 000 Eur |
Nė viena veikla atskirai neviršija 45 000 Eur, tačiau bendra suma siekia 53 000 Eur.
Jeigu visos veiklos atitinka PVMĮ 71 straipsnio 7 dalyje nustatytas pajamų sumavimo sąlygas ir nėra pagrindo taikyti išimties, atsiranda prievolė registruotis PVM mokėtojais. Taigi, kelių juridinių asmenų kontrolė gali lemti PVM prievoles net ir tada, kai kiekviena įmonė atskirai gauna palyginti nedideles pajamas.
Kada kelių įmonių pajamos gali būti nesumuojamos?
PVMĮ numato išimtį, leidžiančią atskirai vertinti kelių to paties asmens kontroliuojamų juridinių asmenų apyvartą. Tačiau ši išimtis nėra automatinė. Reikia galėti įrodyti, kad tenkinamos visos įstatyme nustatytos sąlygos.
1. Įmonių valdymo organai nesutampa
Nė vienas kontroliuojamų juridinių asmenų valdymo organas ar atskiras jo narys neturi būti tas pats asmuo. Vertinant mažąsias bendrijas, svarbu atsižvelgti į jų valdymo struktūrą. MB valdymo organu gali būti narių susirinkimas ir (arba) vadovas, todėl vien skirtingų vadovų paskyrimas nebūtinai reiškia, kad ši sąlyga įvykdyta.
2. Įmonės faktiškai vykdo skirtingo pobūdžio veiklą
Vertinama ne vien tai, kokie ekonominės veiklos kodai nurodyti registruose, bet ir tai, kuo įmonės realiai užsiima. Pavyzdžiui, viena įmonė gali teikti rinkodaros paslaugas, o kita užsiimti baldų gamyba. Tiesa, skirtingos veiklos savaime dar nesuteikia teisės nesumuoti pajamų. Būtina įvertinti ir kitas sąlygas.
3. Įmonės neveikia viena kitos naudai ar interesais
Vertinama, ar tarp įmonių egzistuoja ekonominiai ryšiai, rodantys, kad jos veikia viena kitos naudai. VMI nurodomi tokie pavyzdžiai kaip:
- Prekių ar paslaugų pardavimas viena kitai kitokiomis nei rinkos sąlygomis.
- Tarpusavio paskolų teikimas.
- Kiti tarpusavio sandoriai, rodantys susijusią ekonominę veiklą.
Jeigu bent viena iš trijų išimties sąlygų nėra įvykdyta, išimtis netaikoma ir apyvarta turi būti vertinama bendrai.
Kas laikomas įmonę kontroliuojančiu asmeniu?
PVMĮ 2 straipsnio 3 dalyje apibrėžiama, kada asmuo laikomas kontroliuojančiu kitą apmokestinamąjį asmenį. Kontrolė gali atsirasti keliais pagrindais.
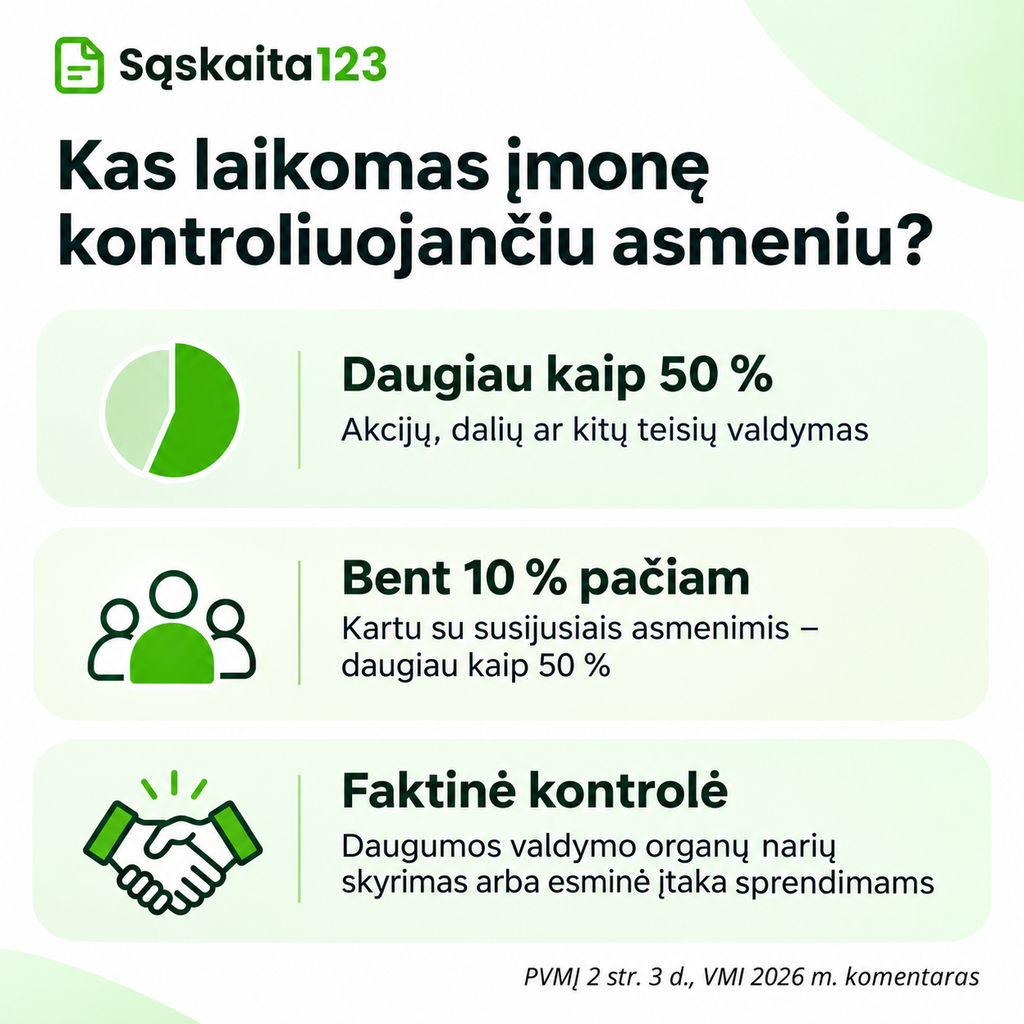
Daugiau kaip 50 proc. dalių ar teisių valdymas. Asmuo tiesiogiai arba netiesiogiai valdo daugiau kaip pusę juridinio asmens akcijų, dalių, pajų ar kitų atitinkamų teisių.
Kontrolė kartu su susijusiais asmenimis. Asmuo pats valdo ne mažiau kaip 10 proc. atitinkamų teisių, o kartu su susijusiais asmenimis – daugiau kaip 50 proc.
Faktinė sprendimų kontrolė. Asmuo turi teisę paskirti daugumą valdymo organų narių arba kitu būdu gali daryti esminę įtaką įmonės sprendimams.
Taigi, įmonės kontrolė ne visada priklauso vien nuo formaliai turimų akcijų ar pajų skaičiaus. Pavyzdžiui, tam tikrais atvejais vertinami ir šeimos narių tarpusavio ryšiai bei jų kartu turimos teisės. Dėl šios priežasties verslininkams, turintiems kelias įmones arba dalyvaujantiems šeimos versle, svarbu įvertinti ne tik savo, bet ir susijusių asmenų turimas teises.
Individualios veiklos pajamos ir atlygis iš MB pagal civilinę paslaugų sutartį
Dar viena svarbi situacija – kai individualią veiklą vykdantis gyventojas papildomai gauna atlygį iš mažosios bendrijos pagal civilinę paslaugų sutartį. VMI paaiškina, kad tokios už atlygį teikiamos paslaugos laikomos fizinio asmens vykdoma ekonomine veikla PVM prasme, todėl skaičiuojant paties fizinio asmens 45 000 Eur PVM ribą, atlygis už šias paslaugas turi būti sumuojamas su atlygiu iš kitų jo vykdomų ekonominių veiklų.
Pavyzdys: individuali veikla ir paslaugos mažajai bendrijai
Gyventojas vykdo individualią veiklą ir papildomai teikia paslaugas mažajai bendrijai pagal civilinę paslaugų sutartį.
Per 2026 metus jis gauna:
| Pajamų šaltinis | Atlygis |
| Individualios veiklos paslaugos klientams | 38 000 Eur |
| Paslaugos MB pagal civilinę sutartį | 10 000 Eur |
| Iš viso | 48 000 Eur |
Šiuo atveju fizinio asmens ekonominės veiklos atlygis sudaro 48 000 Eur. Jeigu visas nurodytas atlygis įtraukiamas į 45 000 Eur ribos skaičiavimą, ji viršijama. Svarbu suprasti, kad čia sumuojama ne visa mažosios bendrijos apyvarta su individualios veiklos pajamomis, o paties fizinio asmens gautas ar gautinas atlygis už jo vykdomą ekonominę veiklą. Šis skirtumas ypač aktualus MB nariams ir vadovams, kurie kartu teikia paslaugas pagal civilines sutartis.
Pajamų sumavimas: pagrindinių situacijų palyginimas
| Situacija | Ar pajamos sumuojamos? |
| Individuali veikla ir viena kontroliuojama MB | Ne, vertinama atskirai |
| Individuali veikla ir dvi kontroliuojamos MB | Taip, jeigu netaikoma išimtis |
| Dvi kontroliuojamos įmonės, kurių valdymas, veikla ir interesai atitinka visas išimties sąlygas | Gali būti nesumuojamos |
| Individuali veikla ir paties asmens atlygis iš MB pagal civilinę paslaugų sutartį | Taip, sumuojamas fizinio asmens ekonominės veiklos atlygis |
| Dvi kontroliuojamos įmonės, kurių valdymo organų nariai sutampa | Taikoma bendros apyvartos vertinimo taisyklė |
Lentelėje aptariama 45 000 Eur registracijos riba pagal PVMĮ 71 straipsnį. Kitų PVM prievolių vertinimas gali skirtis.
Kokias klaidas dažniausiai daro individualią veiklą vykdantys MB nariai?
Visas pajamas automatiškai sudeda. Jeigu gyventojas vykdo individualią veiklą ir kontroliuoja vieną MB, šių dviejų subjektų pajamos paprastai neturi būti sumuojamos. Dėl neteisingo skaičiavimo gali susidaryti klaidingas įspūdis, kad jau atsirado prievolė registruotis PVM mokėtoju.
Mano, kad kiekviena papildoma įmonė visada turi atskirą PVM ribą. Kai kontroliuojami keli juridiniai asmenys, gali būti taikomos specialios pajamų sumavimo taisyklės, todėl vien atskirų juridinių asmenų įsteigimas negarantuoja, kad kiekvieno jų apyvarta bus vertinama savarankiškai.
Neįtraukia atlygio pagal civilines paslaugų sutartis. Fizinis asmuo gali manyti, kad iš MB pagal civilinę sutartį gaunamas atlygis neturi įtakos jo individualios veiklos PVM ribai. Tačiau PVM prasme svarbu, ar tai yra jo paties vykdomos ekonominės veiklos atlygis.
PVM ribą skaičiuoja nuo pelno. 45 000 Eur riba nėra pelno riba, todėl išlaidų atėmimas, apskaičiuojant individualios veiklos apmokestinamąjį pelną, savaime nesumažina PVM registracijos ribai vertinamos apyvartos.
Neįvertina susijusių asmenų. Kontrolė gali būti nustatoma ir atsižvelgiant į susijusių asmenų turimas teises. Tai aktualu šeimos verslams, kai kelios įmonės formaliai priklauso skirtingiems šeimos nariams, tačiau jų kontrolės ir ekonominiai ryšiai gali būti reikšmingi PVM apskaičiavimui.
Kaip tinkamai sekti pajamas ir pasiruošti PVM registracijai?
Kad nekiltų netikėtumų, individualią veiklą vykdantiems asmenims ir mažųjų bendrijų savininkams svarbu reguliariai stebėti savo apyvartą.
- Pirmiausia reikėtų atskirti fizinio asmens ir juridinio asmens pajamas. Jeigu gyventojas turi vieną MB, būtina atskirai įvertinti jo paties ekonominės veiklos atlygį ir mažosios bendrijos apyvartą.
- Jeigu kontroliuojami keli juridiniai asmenys, reikėtų įvertinti, ar jiems taikomos pajamų sumavimo taisyklės ir ar egzistuoja pagrindas taikyti įstatyme nustatytą išimtį.
- Taip pat svarbu tinkamai registruoti visas išrašomas sąskaitas faktūras, stebėti gautiną atlygį ir atskirai įvertinti sandorius, kuriems taikomos specialios PVM taisyklės. Tokiais atvejais naudinga elektroninė sąskaitų faktūrų išrašymo ir apskaitos sistema. Pavyzdžiui, „Sąskaita123“ leidžia patogiai išrašyti sąskaitas, tvarkyti jų duomenis ir stebėti veiklos pajamas.
Vis dėlto pati sąskaitų išrašymo sistema nepakeičia mokestinio vertinimo. Ypač tada, kai asmuo kontroliuoja kelias įmones, būtina atskirai nustatyti, kurių subjektų apyvarta turi būti sumuojama.
Ką daryti, jeigu kyla abejonių dėl PVM ribos?
Jeigu gyventojas vykdo kelias veiklas, turi vieną ar daugiau mažųjų bendrijų arba gauna atlygį pagal civilines paslaugų sutartis, verta iš anksto išsiaiškinti savo mokestines prievoles.
Svarbu nustatyti:
- Kiek juridinių asmenų fizinis asmuo kontroliuoja vienas ar kartu su susijusiais asmenimis.
- Kokį atlygį už ekonominę veiklą gauna pats fizinis asmuo.
- Kokias pajamas gauna kiekviena kontroliuojama įmonė.
- Ar keliems juridiniams asmenims gali būti taikoma pajamų nesumavimo išimtis.
- Ar neatsiranda kitų prievolių registruotis PVM mokėtoju.
Jeigu situacija sudėtinga, galima kreiptis į VMI dėl individualaus paaiškinimo, išsamiai nurodant faktines aplinkybes.
Dažniausiai užduodami klausimai (DUK)
Taip. Jeigu kontroliuojate tik vieną juridinį asmenį, individualios veiklos ir MB apyvarta pagal PVMĮ 71 straipsnio 7 dalį nėra sumuojama. Kiekvieno subjekto 45 000 Eur riba vertinama atskirai.
Ne, jeigu kontroliuojate tik vieną juridinį asmenį. Tačiau jeigu pats gaunate atlygį iš MB už paslaugas pagal civilinę sutartį, šis atlygis gali būti įtraukiamas skaičiuojant jūsų, kaip fizinio asmens, ekonominės veiklos apyvartą.
Vien dėl šių sumų – ne, jeigu kontroliuojate tik vieną MB ir nėra kitų registracijos pagrindų. Nors bendra suma yra 65 000 Eur, kiekvieno subjekto apyvarta vertinama atskirai.
Ne visada. Jeigu tas pats asmuo kontroliuoja dvi MB, paprastai taikoma pajamų sumavimo taisyklė. Tačiau įstatymas numato išimtį, kai galima įrodyti, kad įmonių valdymo organai nesutampa, jų faktinė ekonominė veikla yra skirtingo pobūdžio ir jos neveikia viena kitos naudai ar interesais.